CDB, LCI e LCA: diferenças práticas e quando escolher cada um
Entenda o que é CDB, LCI e LCA, veja uma tabela comparativa e um exemplo numérico de como comparar rendimento líquido de forma justa, e descubra quando cada opção faz mais sentido para o seu objetivo financeiro.
- por que entender renda fixa é importante;
- CDB, LCI e LCA: o que são e como rendem;
- tabela comparativa e exemplo numérico de rendimento líquido;
- qual produto usar para cada objetivo;
- riscos que você precisa conhecer;
- erros comuns na hora de escolher.
Por que entender renda fixa é importante para quem está começando
CDB, LCI e LCA são três dos produtos de renda fixa mais recomendados para iniciantes, e por boas razões: são relativamente simples de entender, têm risco menor do que a renda variável e oferecem previsibilidade de rentabilidade. Mas "relativamente simples" não significa "todos iguais". Cada um tem características específicas que fazem sentido em situações diferentes.
CDB: Certificado de Depósito Bancário
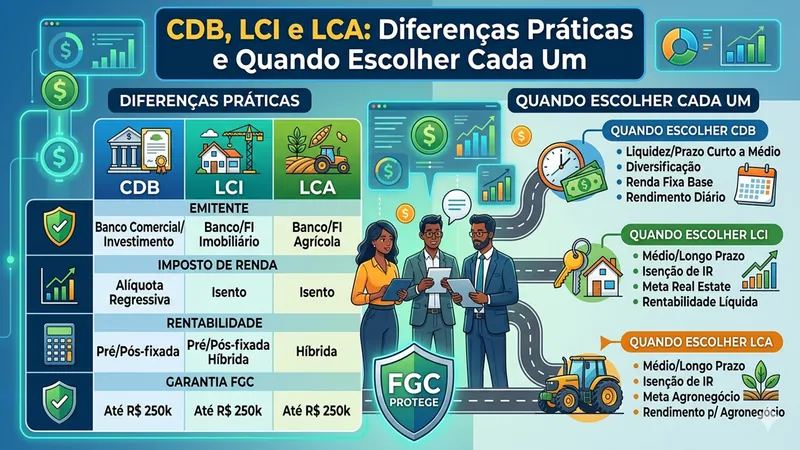
O CDB é um título de renda fixa emitido por bancos. Ao comprar um CDB, você está emprestando dinheiro para o banco, que usa esses recursos para financiar suas operações de crédito. Em troca, o banco te paga juros ao longo do período ou no vencimento. Os CDBs são cobertos pelo Fundo Garantidor de Créditos (FGC) até R$ 250.000 por CPF por instituição.
A maioria dos CDBs é pós-fixada e rende um percentual do CDI, que acompanha de perto a taxa Selic. Os CDBs são tributados pelo Imposto de Renda seguindo a tabela regressiva: 22,5% até 180 dias; 20% de 181 a 360 dias; 17,5% de 361 a 720 dias; e 15% acima de 720 dias. A liquidez varia: alguns têm liquidez diária, outros têm prazo de carência.
CDB prefixado, pós-fixado e híbrido: qual escolher
Além da cobertura e do público, os CDBs também variam quanto à forma de remuneração. O CDB pós-fixado, o mais comum, rende um percentual do CDI e acompanha automaticamente as variações da Selic, sendo a opção mais previsível em cenários de juros incertos. O CDB prefixado trava uma taxa fixa no momento da aplicação, por exemplo 13% ao ano, e faz mais sentido quando a expectativa é de queda futura da Selic, já que o investidor garante hoje uma taxa que pode ficar mais alta que o CDI médio do período. Já o CDB híbrido, atrelado ao IPCA mais uma taxa fixa, protege o poder de compra contra a inflação e costuma ser mais indicado para objetivos de longo prazo, como aposentadoria, quando manter o valor real do dinheiro importa mais do que maximizar o retorno nominal de curto prazo.
LCI: Letra de Crédito Imobiliário
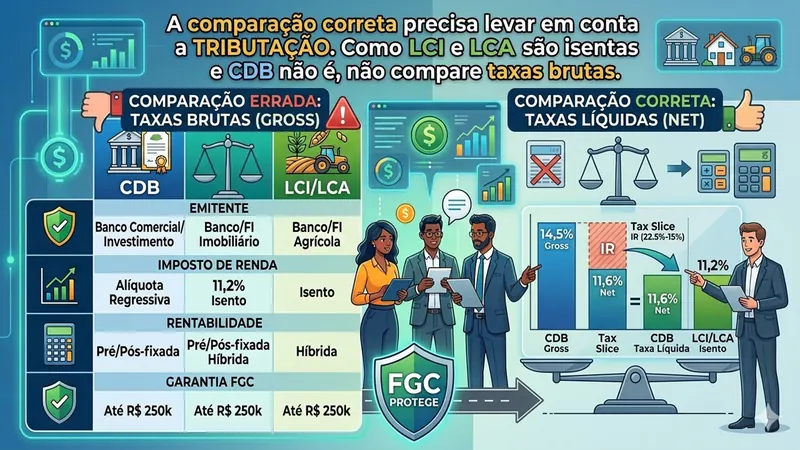
A LCI é um título emitido por instituições financeiras para captar recursos destinados ao setor imobiliário. Também é coberta pelo FGC até R$ 250.000 por CPF por instituição. A principal vantagem da LCI é a isenção de Imposto de Renda para pessoas físicas todo o rendimento bruto é o rendimento líquido.
Essa característica faz com que uma LCI que parece render menos do que um CDB, na prática, entregue mais dinheiro na mão ao final. As LCIs têm prazo mínimo de aplicação (atualmente a maioria exige pelo menos 90 dias sem liquidez) o que as torna inadequadas para a reserva de emergência.
LCA: Letra de Crédito do Agronegócio
A LCA funciona de forma muito semelhante à LCI. A diferença principal está no destino dos recursos: enquanto a LCI financia o setor imobiliário, a LCA financia o agronegócio. Assim como a LCI, a LCA é isenta de Imposto de Renda para pessoas físicas, com a mesma cobertura do FGC. Na prática, para o investidor pessoa física, a escolha entre LCI e LCA geralmente se baseia na taxa oferecida e no prazo disponível no momento da aplicação.
Tabela comparativa: CDB x LCI x LCA
| Característica | CDB | LCI / LCA |
|---|---|---|
| Imposto de Renda | Tabela regressiva (15% a 22,5%) | Isento para pessoa física |
| Cobertura FGC | Até R$ 250.000/CPF/instituição | Até R$ 250.000/CPF/instituição |
| Liquidez | Varia; alguns com liquidez diária | Carência mínima, geralmente 90 dias |
| Melhor uso | Reserva de emergência e curto prazo | Médio e longo prazo, sem necessidade de liquidez imediata |
Exemplo numérico: como comparar CDB, LCI e LCA de forma justa
Como LCI e LCA são isentas de IR e CDB não é, você não pode comparar as taxas brutas diretamente. A fórmula é: divida a taxa da LCI ou LCA por (1 menos a alíquota do IR que incidiria no CDB). O resultado é a taxa que o CDB precisaria pagar para oferecer o mesmo rendimento líquido.
| Produto | Taxa oferecida | Equivalente em CDB (prazo de 1 ano, IR de 17,5%) |
|---|---|---|
| LCI | 87% do CDI | 105,5% do CDI |
Ou seja, uma LCI a 87% do CDI rende, na prática, o equivalente a um CDB pagando 105,5% do CDI, um retorno líquido melhor, mesmo com a taxa nominal aparentemente mais baixa. A maioria dos aplicativos de investimento já faz essa comparação automaticamente, mostrando o rendimento líquido lado a lado.
Exemplo numérico: o impacto do prazo na tributação do CDB
A tabela regressiva do Imposto de Renda recompensa quem consegue manter o dinheiro aplicado por mais tempo. Veja como o mesmo rendimento bruto de R$ 1.000 em um CDB é tributado de forma diferente conforme o prazo de resgate:
| Prazo de resgate | Alíquota de IR | IR sobre R$ 1.000 de rendimento | Rendimento líquido |
|---|---|---|---|
| Até 180 dias | 22,5% | R$ 225 | R$ 775 |
| 181 a 360 dias | 20% | R$ 200 | R$ 800 |
| 361 a 720 dias | 17,5% | R$ 175 | R$ 825 |
| Acima de 720 dias | 15% | R$ 150 | R$ 850 |
A diferença entre resgatar em 6 meses e resgatar depois de 2 anos chega a R$ 75 para cada R$ 1.000 de rendimento, apenas por causa do prazo. Por isso, ao planejar um CDB, vale considerar não só a taxa oferecida, mas também até quando o dinheiro pode ficar aplicado sem necessidade de resgate, para aproveitar a faixa de IR mais baixa da tabela regressiva.
Como diversificar entre CDB, LCI e LCA na prática
Uma estratégia comum entre investidores mais experientes é combinar os três produtos dentro da carteira de renda fixa, aproveitando as vantagens de cada um. Uma parte do dinheiro fica em CDB com liquidez diária, servindo como reserva de emergência, outra parte vai para LCI ou LCA com prazos de 1 a 2 anos, aproveitando a isenção de IR para objetivos de médio prazo, como uma viagem ou reforma planejada com antecedência. Uma reserva adicional, com prazo mais longo, pode ficar em CDBs híbridos atrelados ao IPCA, protegendo o poder de compra para objetivos de vários anos, como a entrada de um imóvel. Essa combinação evita concentrar tudo em um único produto e permite acessar o dinheiro de forma escalonada, conforme cada objetivo se aproxima.
Qual produto usar para cada objetivo
Para a reserva de emergência: Tesouro Selic, CDBs com liquidez diária ou contas remuneradas de bancos digitais. LCI e LCA não servem pelo prazo mínimo de carência. Veja mais em reserva de emergência: quanto guardar e onde deixar.
Para objetivos de médio prazo (1 a 3 anos): CDB, LCI e LCA todos podem servir bem. A escolha deve ser pelo maior rendimento líquido disponível no prazo desejado.
Para objetivos de longo prazo (acima de 3 anos): CDBs com prazo maior, LCIs e LCAs com prazos mais longos ou produtos híbridos atrelados ao IPCA. Para entender os primeiros passos em investimentos, leia como começar a investir do zero com segurança.
Riscos que você precisa conhecer
Risco de crédito: o FGC mitiga esse risco até R$ 250.000 por CPF por instituição. Para valores acima disso, o risco existe. Instituições maiores geralmente têm risco de crédito menor.
Risco de liquidez: se você precisar resgatar antes do vencimento um produto sem liquidez diária, pode não conseguir ou ter perdas. Nunca coloque em produtos com carência um dinheiro que pode precisar antes do prazo.
Risco de reinvestimento: ao optar por prazos curtos em um cenário de queda da Selic, o investidor corre o risco de, ao vencer o CDB, só encontrar no mercado taxas mais baixas do que a que tinha antes, reduzindo o rendimento dos aportes seguintes. Isso reforça a importância de olhar não apenas para a taxa atual, mas também para o cenário de juros esperado ao decidir entre prazos curtos e longos.
Risco de marcação a mercado: quem opta por um CDB prefixado ou híbrido e precisa vendê-lo antes do vencimento no mercado secundário está sujeito à marcação a mercado, o preço do título passa a ser recalculado com base nas taxas de juros vigentes no momento da venda, e não apenas pela taxa contratada. Se a Selic subiu desde a aplicação, o título prefixado perde valor de mercado, porque passa a competir com opções que agora pagam mais, o que pode gerar perda de parte do valor investido mesmo em um produto com baixo risco de crédito. Esse risco não existe para quem mantém o título até o vencimento contratado, mas é essencial entender antes de escolher CDBs prefixados ou híbridos com prazos longos, sobretudo se existe alguma chance de precisar do dinheiro antes do combinado.
Erros comuns na hora de escolher
Os erros mais comuns são comparar taxas brutas de CDB e LCI/LCA sem ajustar pelo Imposto de Renda, concentrar todo o patrimônio em uma única instituição acima do teto do FGC, e aplicar em LCI ou LCA dinheiro que pode ser necessário antes do prazo de carência. Evitar esses erros é o que diferencia uma escolha bem informada de uma decisão baseada apenas no número mais visível.
Outro erro comum é escolher exclusivamente pela rentabilidade anunciada, sem verificar a solidez da instituição emissora, mesmo dentro do limite do FGC, o processo de acionar a garantia em caso de problema com o banco emissor pode levar tempo e gerar desconforto no meio do caminho. Também é comum negligenciar a diversificação entre emissores diferentes, mesmo respeitando o teto de R$ 250.000 por instituição, concentrar a maior parte dos recursos em poucos bancos aumenta a dependência da saúde financeira específica de cada um deles.
Conclusão
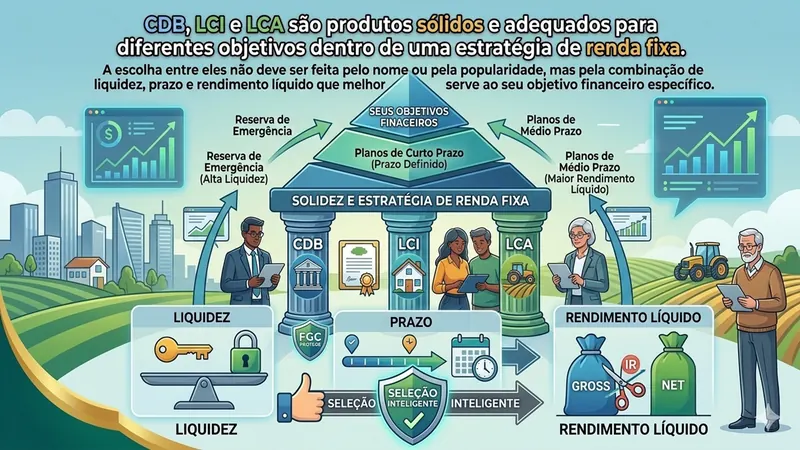
CDB, LCI e LCA são produtos sólidos e adequados para diferentes objetivos dentro de uma estratégia de renda fixa. A escolha entre eles não deve ser feita pelo nome ou popularidade, mas pela combinação de liquidez, prazo e rendimento líquido que melhor serve ao seu objetivo específico, como mostra o exemplo da LCI a 87% do CDI equivalendo a um CDB de 105,5% do CDI. Aprenda a comparar já descontando o IR, verifique sempre a liquidez e mantenha os aportes dentro do teto do FGC por instituição.
- Fundo Garantidor de Créditos (FGC) — regras de cobertura e limites por CPF/instituição
- Receita Federal — tabela regressiva do Imposto de Renda em renda fixa
O objetivo do Trilho Financeiro é ajudar o leitor a sair do improviso e construir estabilidade com clareza. Use este conteúdo como ponto de partida para agir, revisar e ajustar sua rotina financeira.
Perguntas frequentes
Preciso começar com muito dinheiro?
Não. Muitos CDBs, LCIs e LCAs aceitam aportes a partir de R$ 500 a R$ 1.000. O avanço sustentável normalmente vem de ajustes progressivos e consistentes.
Como saber se estou no caminho certo?
Acompanhe se está comparando sempre o rendimento líquido (após IR, quando aplicável) e se a liquidez do produto escolhido é compatível com o prazo do seu objetivo.
Este conteúdo substitui um consultor financeiro?
Não. Este artigo tem caráter educacional. Para decisões financeiras personalizadas, recomendamos buscar orientação de um profissional qualificado.
Como comparar de forma justa um CDB tributado com uma LCI isenta de IR?
Divida a taxa da LCI ou LCA pelo fator (1 menos a alíquota de IR que incidiria no CDB para o mesmo prazo). Por exemplo, uma LCI pagando 87% do CDI por um ano equivale a um CDB pagando 87% ÷ 0,825 = 105,5% do CDI, já que a alíquota de IR de 1 ano é 17,5%.
CDB, LCI e LCA são garantidos pelo FGC?
Sim, os três são cobertos pelo Fundo Garantidor de Créditos (FGC) até R$ 250.000 por CPF por instituição financeira, o que reduz significativamente o risco de crédito dentro desse limite.
Sobre o autor

Cleilson Silva é o criador do Trilho Financeiro. Formado em Matemática e Administração, com mais de 25 anos de experiência profissional e foco em educação financeira prática, produz conteúdos voltados à organização do dinheiro, planejamento e decisões mais conscientes para a realidade brasileira.