O que é score de crédito e como melhorar o seu de forma consistente
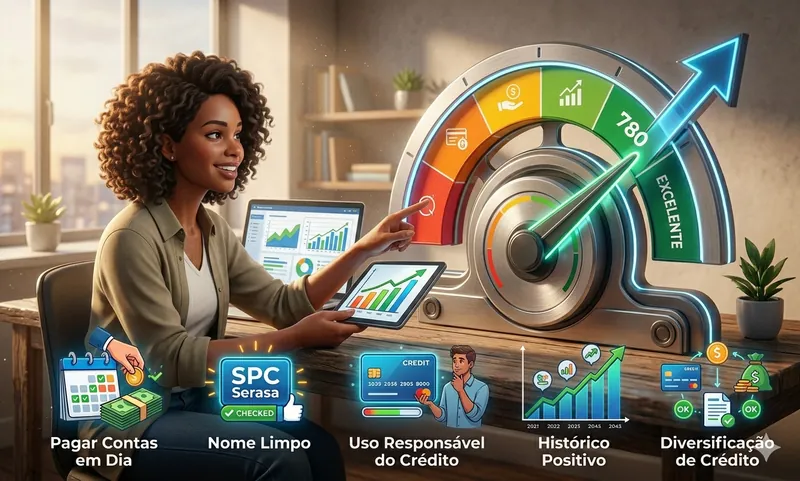
Entenda como funciona o score de crédito, o que influencia sua pontuação, veja um exemplo numérico do impacto real nas taxas de juros e quais ações realmente ajudam a melhorá-la ao longo do tempo.
- o que é o score de crédito e por que ele importa;
- como o score é calculado na prática;
- as faixas do score e o que cada uma significa;
- exemplo numérico: o impacto do score na taxa de juros;
- como consultar o score gratuitamente;
- o que fazer para melhorar o score;
- mitos sobre o score.
O que é o score de crédito e por que ele importa
O score de crédito é uma pontuação que vai de 0 a 1000 e representa, em números, o quanto você é considerado um bom pagador pelo mercado de crédito. Essa pontuação é calculada por empresas especializadas, como o Serasa e o SPC, com base no seu histórico de pagamentos e comportamento financeiro ao longo do tempo.
Quanto mais alta a pontuação, maior a probabilidade de que você vai honrar seus compromissos financeiros. Essa pontuação influencia diretamente: aprovação de cartões de crédito, empréstimos e financiamentos, taxas de juros cobradas, aprovação de contratos de aluguel e até processos seletivos em algumas empresas.
Como o score é calculado na prática
Histórico de pagamentos é o fator com maior peso. Pagar contas em dia, sem atrasos, contribui positivamente de forma consistente. Qualquer atraso, mesmo por um único dia, pode impactar o score negativamente.
Dívidas em aberto e negativações têm impacto significativo e negativo. Um nome negativado no Serasa ou SPC indica que houve um compromisso não honrado. Enquanto a negativação existir, o score tende a ser mais baixo.
Utilização de crédito também é relevante. Usar uma proporção muito alta do limite disponível pode indicar dependência de crédito e reduzir a pontuação.
Consultas recentes ao CPF podem reduzir temporariamente o score. Quando você solicita crédito em vários lugares ao mesmo tempo, isso pode indicar necessidade urgente de dinheiro. Por isso, evite pedir crédito em várias instituições simultaneamente.
Os fatores que compõem o score, do mais para o menos relevante
Além dos quatro fatores já descritos, o cálculo do score também leva em conta o tempo de relacionamento com o mercado de crédito e a diversidade dos tipos de crédito utilizados. A tabela abaixo resume todos os fatores e o peso relativo que costumam ter na maioria dos modelos de score usados no Brasil:
| Fator | Peso relativo | O que significa |
|---|---|---|
| Histórico de pagamentos | Alto | Se você paga suas contas em dia, de forma consistente, ao longo do tempo |
| Dívidas em aberto e negativações | Alto | Presença de registros negativos ativos nos birôs de crédito |
| Utilização de crédito disponível | Médio | Proporção do limite de cartões e outros créditos usada regularmente |
| Tempo de histórico de crédito | Médio | Há quanto tempo você tem relacionamento com o mercado de crédito |
| Consultas recentes ao CPF | Baixo a médio | Quantidade de solicitações de crédito em curto período |
| Mix de crédito | Baixo | Diversidade de tipos de crédito utilizados, como cartão, financiamento e empréstimo |
Cadastro Positivo: o que mudou na forma de calcular o score
Desde a Lei do Cadastro Positivo, os birôs de crédito passaram a considerar não apenas negativações, mas também o histórico positivo de pagamentos, incluindo contas de consumo como água, luz, telefone e assinaturas de streaming, quando o consumidor autoriza o compartilhamento desses dados. Isso trouxe uma mudança importante para quem nunca teve cartão de crédito ou empréstimo formal, mas paga suas contas domésticas em dia há anos: esse comportamento agora pode ser usado a favor da pontuação, e não apenas o histórico dentro do sistema bancário tradicional. Para quem está construindo histórico de crédito do zero, cadastrar essas contas recorrentes nos birôs costuma ser uma das formas mais rápidas de sair da faixa de pontuação baixa por falta de histórico e começar a acumular score de forma consistente.
As faixas do score e o que cada uma significa
| Faixa | Classificação | O que significa na prática |
|---|---|---|
| 0 a 300 | Muito baixo | Alto risco percebido; crédito muito difícil de conseguir, geralmente com negativações ativas |
| 301 a 500 | Baixo | Risco elevado; crédito em condições restritivas |
| 501 a 700 | Regular | Risco moderado; faixa mais comum entre os brasileiros |
| 701 a 800 | Bom | Risco baixo; boas condições de crédito disponíveis |
| 801 a 1000 | Excelente | Risco muito baixo; melhores taxas e condições disponíveis |
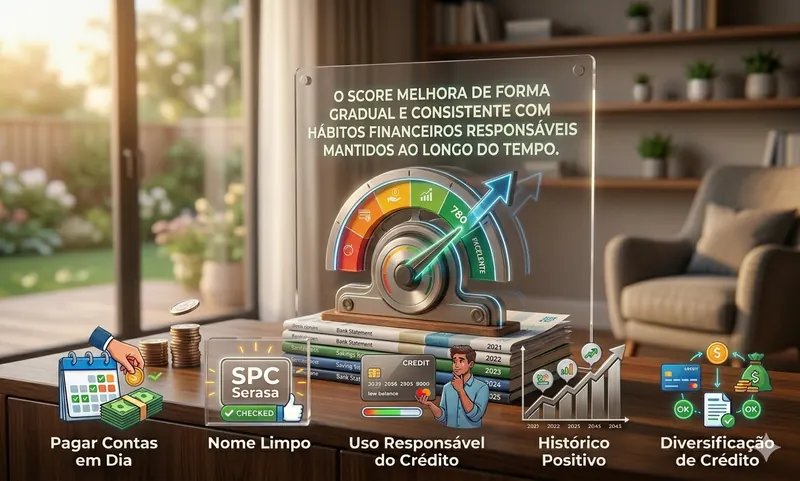
Exemplo numérico: o impacto do score na taxa de juros
O score não é apenas um número abstrato, ele muda o custo real do crédito. Veja a diferença ao contratar um empréstimo pessoal de R$ 5.000 para pagar em 12 parcelas, comparando um score baixo e um score alto:
| Perfil | Taxa de juros mensal | Total pago em 12 meses |
|---|---|---|
| Score baixo (301-500) | ~12% ao mês | ≈ R$ 9.500 |
| Score excelente (801-1000) | ~3% ao mês | ≈ R$ 5.970 |
A diferença é de mais de R$ 3.500 pelo mesmo valor emprestado, apenas em função da pontuação de crédito. Esse é o motivo pelo qual cuidar do score não é vaidade, é uma decisão financeira concreta que afeta diretamente o custo de qualquer crédito futuro, de financiamento de veículo a parcelamento de móveis.
Exemplo numérico: como o score evolui após quitar uma dívida
Além do impacto na taxa de juros, vale entender como o score costuma evoluir ao longo do tempo depois da quitação de uma dívida negativada. O exemplo abaixo ilustra uma trajetória hipotética, mas representativa, para alguém que sai de uma negativação ativa e passa a manter todos os pagamentos em dia:
| Momento | Situação | Faixa aproximada de score |
|---|---|---|
| No momento da negativação | Dívida em aberto, sem pagamentos | 0 a 300 (muito baixo) |
| Logo após quitar a dívida | Nome limpo, mas histórico recente ainda curto | 301 a 500 (baixo) |
| 3 a 6 meses depois | Pagamentos em dia mantidos consistentemente | 501 a 700 (regular) |
| 12 meses depois | Histórico consolidado sem negativações | 701 a 800 (bom) |
Essa progressão não é automática nem garantida no mesmo ritmo para todo mundo, mas ilustra por que a recuperação do score é um processo gradual: cada mês de pagamentos em dia se soma ao histórico, e é justamente esse acúmulo consistente, e não um evento único, que sustenta uma pontuação alta no longo prazo.
Como consultar o seu score gratuitamente
No Brasil, você tem o direito de consultar seu score sem pagar nada. As principais formas são: acessar o site do Serasa (serasa.com.br), o SPC Brasil pelo site consumidorpositivo.com.br, ou verificar diretamente no aplicativo do seu banco digital. É recomendável consultar a cada três meses para monitorar a evolução e identificar rapidamente qualquer inconsistência ou registro incorreto.
O que você pode fazer para melhorar o score
Limpe as dívidas em aberto. Esse é o passo mais impactante para quem tem negativações. Uma dívida negativada pesa muito negativamente. Ao quitar, o nome é limpo e o score começa a se recuperar. Para estratégias de quitação, veja como limpar o nome com estratégia.
Pague todas as contas em dia, sempre. Isso inclui contas de água, luz, telefone, condomínio, além de faturas de cartão e empréstimos. Cada pagamento no prazo contribui positivamente para o histórico de forma cumulativa.
Cadastre contas recorrentes nos birôs. Alguns birôs têm programas que consideram o pagamento de contas como água, luz e streaming para compor o score. Útil para quem tem pouco histórico de crédito formal.
Mantenha o cadastro atualizado. Nome, endereço, telefone e e-mail atualizados nos birôs facilita a comunicação e pode influenciar positivamente a pontuação.
Quanto tempo leva para o score melhorar
Para quem tem negativações ativas, o processo começa com a quitação das dívidas. Após a limpeza do nome, o score começa a se recuperar, mas pode levar de 3 a 12 meses para subir de forma perceptível. O importante é entender que o score é uma consequência do comportamento, não uma causa. Focar em construir hábitos financeiros sólidos é mais eficaz do que ficar obcecado com a pontuação diariamente.
Mitos sobre o score que você precisa descartar
Não existe forma legal de aumentar o score da noite para o dia. Qualquer empresa que prometa isso está mentindo. A pontuação é calculada com base em histórico, que por definição leva tempo.
Pedir crédito não aumenta o score. Ao contrário, muitas consultas ao CPF em curto período podem reduzir temporariamente a pontuação.
Empresas de assessoria de score geralmente não fazem nada que você não possa fazer sozinho. Você pode identificar e contestar registros incorretos gratuitamente junto ao Serasa ou SPC diretamente.
"Score baixo é para sempre." Não é verdade. Como mostra o exemplo de evolução apresentado anteriormente, o score responde a mudanças de comportamento, ainda que de forma gradual. Quem historicamente teve score baixo e passa a manter as contas em dia por um período consistente normalmente vê a pontuação subir de forma mensurável.
"Fechar cartões de crédito sempre melhora o score." Nem sempre. Fechar um cartão antigo pode reduzir o tempo médio de histórico de crédito e aumentar proporcionalmente a utilização do limite disponível nos cartões restantes, dois fatores que podem derrubar a pontuação em vez de melhorá-la.
Erros comuns que mantêm o score baixo
Os erros mais frequentes são deixar de consultar o score por medo do que vai aparecer, ignorar pequenas negativações achando que "não fazem diferença", e solicitar crédito em várias instituições ao mesmo tempo na tentativa de conseguir aprovação mais rápida, o que na prática reduz a pontuação temporariamente. Evitar esses três comportamentos já coloca a maioria das pessoas em uma trajetória de melhora consistente.
Outro erro é fechar contas e cartões antigos sem entender o impacto no tempo de histórico e na utilização proporcional de crédito, e também deixar de atualizar o cadastro nos birôs depois de mudanças de endereço, telefone ou estado civil, o que pode dificultar a verificação de identidade e atrasar a análise em novas solicitações de crédito, financiamento ou abertura de conta.
Conclusão
O score de crédito é um reflexo do comportamento financeiro ao longo do tempo. Melhorá-lo não é questão de truques, é questão de construir e manter hábitos financeiros responsáveis de forma consistente. Como mostra o exemplo do empréstimo de R$ 5.000, a diferença entre um score baixo e um score excelente pode significar mais de R$ 3.500 no bolso. Pagar contas em dia, manter o nome limpo, usar o crédito com moderação e monitorar periodicamente o próprio histórico são as ações mais eficazes para uma vida financeira mais estável.
- Serasa — consulta gratuita de score e metodologia de cálculo
- Governo Federal — direitos do consumidor sobre dados de crédito (Lei do Cadastro Positivo)
O objetivo do Trilho Financeiro é ajudar o leitor a sair do improviso e construir estabilidade com clareza. Use este conteúdo como ponto de partida para agir, revisar e ajustar sua rotina financeira.
Perguntas frequentes
Preciso começar com muito dinheiro?
Não. O score de crédito não depende de renda ou patrimônio, e sim de comportamento de pagamento. O avanço sustentável normalmente vem de ajustes progressivos e consistentes.
Como saber se estou no caminho certo?
Acompanhe sua pontuação a cada 3 meses nos birôs de crédito e observe se ela sobe de forma consistente após quitar dívidas e manter pagamentos em dia.
Este conteúdo substitui um consultor financeiro?
Não. Este artigo tem caráter educacional. Para decisões financeiras personalizadas, recomendamos buscar orientação de um profissional qualificado.
Qual o impacto real do score na taxa de juros de um empréstimo?
Em um empréstimo pessoal de R$ 5.000 em 12 parcelas, uma pessoa com score baixo pode pagar juros de até 12% ao mês, totalizando cerca de R$ 9.500 pagos, enquanto uma pessoa com score alto pode conseguir taxas de 3% ao mês, pagando cerca de R$ 5.970, uma diferença de mais de R$ 3.500 pelo mesmo valor emprestado.
Consultar o próprio score prejudica a pontuação?
Não. Consultar o próprio CPF é uma consulta cadastral e não afeta o score. O que pode reduzir a pontuação temporariamente são as consultas feitas por outras empresas quando você solicita crédito em vários lugares ao mesmo tempo.
Sobre o autor

Cleilson Silva é o criador do Trilho Financeiro. Formado em Matemática e Administração, com mais de 25 anos de experiência profissional e foco em educação financeira prática, produz conteúdos voltados à organização do dinheiro, planejamento e decisões mais conscientes para a realidade brasileira.