Quanto tempo leva para viver de renda? Simulação completa para 2026
Viver de renda significa ter patrimônio suficiente para que os próprios rendimentos, sem consumir o principal, cubram a renda mensal que você deseja. Quanto tempo isso leva depende de três variáveis que estão sob o seu controle — quanto você já tem guardado, quanto consegue aportar todo mês e a que taxa esse dinheiro rende — além de uma variável que você escolhe: a renda mensal desejada. Neste guia, fazemos as contas reais, com juros compostos e a Selic de 2026, para mostrar quanto tempo cada cenário exige.
- o que realmente significa "viver de renda";
- a taxa de retirada segura e quanto seu patrimônio precisa render;
- quanto patrimônio você precisa para cada renda mensal desejada;
- simulação numérica: quanto tempo leva para chegar lá;
- aporte maior ou taxa maior: qual alavanca importa mais;
- erros comuns e um roteiro prático para começar.
O que realmente significa "viver de renda"
A expressão "viver de renda" é usada de forma vaga com frequência, e isso gera confusão. Existem, na prática, duas lógicas bem diferentes por trás dela. A primeira é consumir o patrimônio aos poucos: você define um período (por exemplo, do dia em que parou de trabalhar até os 90 anos) e retira, todo mês, uma fatia do total, sabendo que o saldo vai a zero no fim do prazo. Essa lógica de decumulação permite retiradas mensais maiores, mas exige acertar o prazo e o retorno com razoável precisão, e o dinheiro efetivamente acaba.
A segunda lógica, e a que este artigo usa como referência central, é viver apenas dos rendimentos, sem tocar no principal. Nesse modelo, você retira mensalmente um valor igual ou menor do que o patrimônio rende no período, então o saldo se mantém (ou até cresce) indefinidamente. É uma abordagem mais conservadora, mas também mais segura: não existe risco de "ficar sem dinheiro na velhice", porque o patrimônio nunca é consumido, apenas os frutos que ele gera. É esse o sentido de "viver de renda" que a maioria das pessoas tem em mente quando usa a expressão, e é o que vamos calcular ao longo deste artigo.
O tempo necessário para chegar lá varia enormemente de pessoa para pessoa, porque depende da combinação entre quanto você já acumulou, quanto consegue guardar todo mês, a que taxa esse dinheiro rende e, principalmente, de qual renda mensal você considera suficiente. Uma pessoa satisfeita com R$ 3.000 por mês chega ao seu objetivo muito antes de outra que mira R$ 15.000 por mês, mesmo que ambas aportem exatamente o mesmo valor todos os meses.
A taxa de retirada segura: quanto seu patrimônio precisa render por mês
O conceito de "taxa de retirada segura" (do inglês safe withdrawal rate) é o ponto de partida clássico da literatura de independência financeira, o movimento conhecido como FIRE (Financial Independence, Retire Early). A referência mais citada é a regra dos 4% ao ano, resultado de estudos feitos com carteiras de ações e títulos do mercado americano, que buscavam a maior taxa de retirada anual que uma carteira aguentaria por 30 anos sem se esgotar, mesmo considerando os piores períodos históricos da bolsa dos Estados Unidos.
O Brasil, porém, tem uma realidade de juros bem diferente. Em setembro de 2026, a taxa Selic está em 14,00% ao ano, depois de o Copom cortá-la de 14,25% para 14,00% na reunião de agosto. Usando a metodologia já adotada em outros conteúdos deste site, isso equivale a um CDI de aproximadamente 13,90% ao ano (Selic menos 0,10 ponto percentual). Com juros nominais nesse patamar, mesmo depois de descontar o Imposto de Renda (que na tabela regressiva chega a apenas 15% para aplicações mantidas por mais de 720 dias) e uma inflação moderada, o patrimônio aplicado em renda fixa pós-fixada, como Tesouro Selic ou CDB de bancos sólidos, ainda entrega juros reais líquidos consideravelmente mais altos do que os praticados historicamente nos Estados Unidos.
Por isso, para quem estrutura o patrimônio majoritariamente em renda fixa pós-fixada no Brasil, é comum trabalhar com uma taxa de retirada de 5% a 6% ao ano, em vez dos 4% da regra clássica. O raciocínio é direto: se o patrimônio rende, digamos, 5,5% ao ano em termos que já consideram uma margem de segurança sobre o IR e a inflação, e você retira apenas até esse percentual, o saldo nominal se mantém estável, e você pode repetir a retirada todos os anos, indefinidamente, sem consumir o principal. É essencialmente "viver só dos juros". Esse número não é uma garantia matemática eterna — ele pressupõe que os juros reais brasileiros continuem elevados, algo que pode mudar se a Selic cair de forma mais estrutural nos próximos anos, por isso vale revisar essa taxa periodicamente, e não tratá-la como fixa para sempre.
Quanto patrimônio você precisa para cada renda mensal desejada
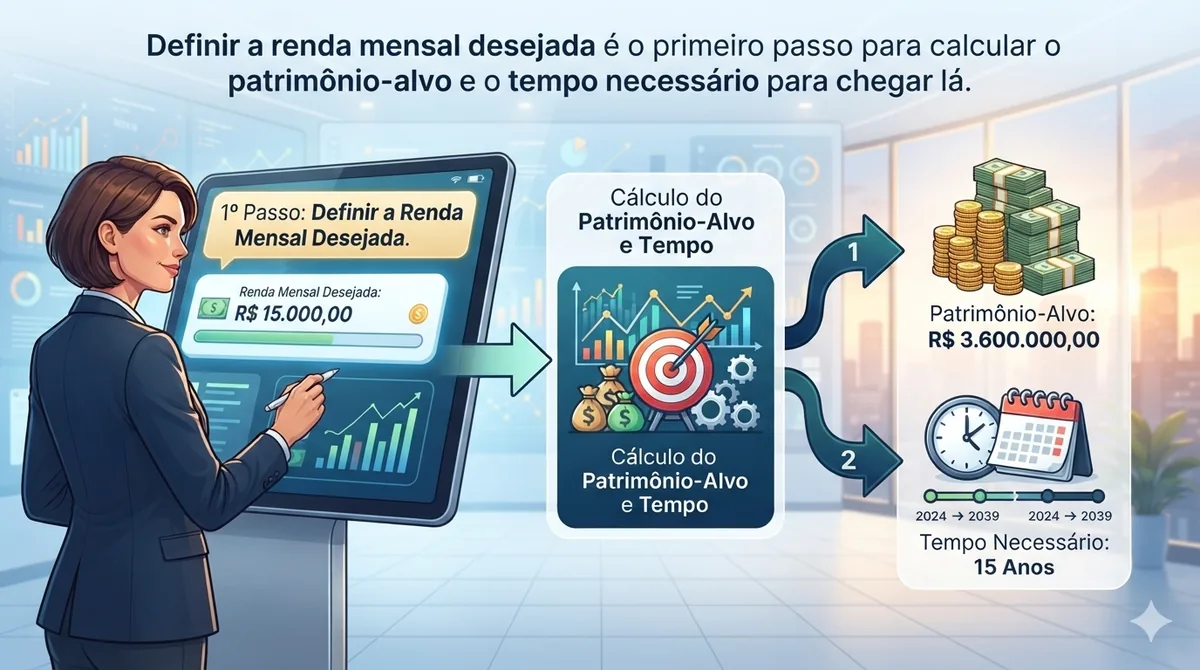
Uma vez definida a taxa de retirada, calcular o patrimônio-alvo é uma conta simples: multiplique a renda mensal desejada por 12 (para chegar à renda anual) e divida pela taxa de retirada. Usando 5,5% ao ano como referência, veja o patrimônio necessário para três níveis de renda mensal:
| Renda mensal desejada | Renda anual | Patrimônio necessário (taxa de retirada de 5,5% a.a.) |
|---|---|---|
| R$ 3.000 | R$ 36.000 | R$ 654.545 |
| R$ 5.000 | R$ 60.000 | R$ 1.090.909 |
| R$ 8.000 | R$ 96.000 | R$ 1.745.455 |
Note como o patrimônio necessário cresce proporcionalmente à renda desejada: dobrar a renda mensal de R$ 3.000 para praticamente R$ 6.000 significa dobrar também o patrimônio-alvo. É por isso que definir com clareza qual renda mensal realmente é suficiente para o seu padrão de vida é o primeiro passo do planejamento, antes mesmo de pensar em quanto aportar por mês.
Exemplo numérico: quanto tempo leva para chegar lá
Para simular o tempo de acumulação, usamos a fórmula de valor futuro de uma série de aportes mensais iguais (uma anuidade):
onde FV é o patrimônio final, PMT é o aporte mensal, i é a taxa de juros mensal e n é o número de meses. Isolando n, chegamos a n = ln(1 + FV·i / PMT) / ln(1 + i), o que permite calcular diretamente quantos meses são necessários para atingir uma meta.
Nesta simulação, usamos uma taxa de retorno nominal de 13,90% ao ano (o CDI equivalente à Selic atual de 14,00%), o que corresponde a aproximadamente 1,0905% ao mês em juros compostos. É uma simplificação: o número não desconta Imposto de Renda nem inflação, e serve para comparar os cenários de aporte entre si, não como uma promessa de rendimento líquido final. A meta de patrimônio usada é R$ 500.000, que, à taxa de retirada de 5,5% ao ano discutida acima, gera aproximadamente R$ 2.291 de renda mensal sem consumir o principal. Partimos de patrimônio inicial zero em todos os cenários, para isolar o efeito do aporte mensal.
| Aporte mensal | Taxa usada | Meta de patrimônio | Tempo necessário |
|---|---|---|---|
| R$ 500 | 13,90% a.a. | R$ 500.000 | 229 meses (19 anos e 1 mês) |
| R$ 1.000 | 13,90% a.a. | R$ 500.000 | 172 meses (14 anos e 4 meses) |
| R$ 2.000 | 13,90% a.a. | R$ 500.000 | 122 meses (10 anos e 2 meses) |
A diferença entre os três cenários é enorme: quem aporta R$ 2.000 por mês chega à mesma meta de patrimônio quase 9 anos antes de quem aporta R$ 500 por mês, mesmo estando exposto exatamente à mesma taxa de retorno. Isso acontece porque, nos primeiros anos, a maior parte do crescimento do patrimônio vem do próprio aporte, e não dos juros; os juros compostos só passam a fazer a maior parte do trabalho depois de um volume relevante de capital já estar acumulado.
Aumentar o aporte ou buscar uma taxa maior: qual alavanca importa mais
Diante desses números, uma dúvida comum é: vale mais a pena se esforçar para aportar mais todo mês, ou buscar produtos com uma taxa de retorno maior? Fizemos as duas contas, partindo do cenário de R$ 1.000 por mês a 13,90% ao ano (172 meses), para a mesma meta de R$ 500.000.
| Alavanca testada | Novo cenário | Novo prazo | Tempo economizado |
|---|---|---|---|
| Dobrar o aporte mensal | R$ 2.000/mês, mesma taxa de 13,90% a.a. | 122 meses | 50 meses (≈ 4 anos e 2 meses) |
| Elevar a taxa de retorno para 20% a.a. | R$ 1.000/mês, taxa de 20% a.a. (otimista e pouco realista) | 143 meses | 29 meses (≈ 2 anos e 5 meses) |
O resultado é claro: dobrar o aporte mensal economiza quase o dobro do tempo do que conseguir elevar a taxa de retorno de 13,90% para um otimista (e improvável, para renda fixa) 20% ao ano. Isso acontece porque, na prática, é muito mais fácil e realista aumentar o quanto você guarda todo mês — cortando um gasto, negociando um aumento, criando uma renda extra — do que encontrar de forma consistente e segura um investimento que renda muito acima do CDI sem assumir um risco desproporcional. Para a maioria das pessoas, a alavanca do aporte é a que está mais sob controle direto, e por isso costuma ser a mais eficiente para encurtar o caminho até viver de renda.
Erros comuns de quem tenta viver de renda cedo demais
Superestimar o retorno futuro: projetar, para os próximos 20 ou 30 anos, uma taxa de retorno tão alta quanto a Selic em seu pico histórico recente, ou uma rentabilidade de bolsa de um período excepcionalmente bom, é um erro frequente. Juros e retornos de mercado variam ao longo de ciclos longos, e um plano de viver de renda que só funciona no cenário mais otimista possível é um plano frágil.
Ignorar a inflação: definir uma renda mensal fixa em reais e nunca reajustá-la corrói o poder de compra ao longo dos anos. Uma renda de R$ 3.000 hoje compra bem menos daqui a 10 ou 15 anos se não for reajustada, mesmo que o valor nominal retirado continue o mesmo.
Não considerar imprevistos: problemas de saúde, reformas na casa, ajuda a um familiar ou a perda temporária de uma fonte de renda complementar podem exigir retiradas extraordinárias do patrimônio. Quem planeja viver de renda sem folga para imprevistos corre o risco de precisar consumir o principal justamente nos piores momentos.
Desconsiderar o Imposto de Renda na conta: para produtos tributados, como CDB, o rendimento líquido é menor do que o bruto. Fazer a conta de patrimônio necessário com base no rendimento bruto, sem descontar o IR, leva a subestimar o patrimônio realmente necessário.
Resgatar em momentos de baixa, quando há exposição à renda variável: quem combina renda fixa com ações, fundos imobiliários ou outros ativos de maior volatilidade precisa ter cuidado redobrado ao definir de onde tirar a retirada mensal em anos de queda dos mercados, para não vender ativos desvalorizados e comprometer a recuperação futura do patrimônio.
Um roteiro prático para começar essa jornada
1. Defina sua renda mensal desejada e converta em patrimônio-alvo. Use a taxa de retirada (5% a 6% ao ano para renda fixa pós-fixada) para transformar a renda mensal em um número concreto de patrimônio a perseguir, como fizemos na tabela acima.
2. Estruture (ou reforce) sua reserva de emergência antes de acelerar o restante do plano. Sem uma reserva de emergência bem dimensionada, qualquer imprevisto obriga a mexer no patrimônio que está sendo construído para viver de renda, atrasando o objetivo. Veja mais em reserva de emergência: quanto guardar e onde deixar.
3. Automatize o aporte mensal e trate-o como uma conta fixa. Programar uma transferência automática logo após receber o salário, antes de qualquer outro gasto, é a forma mais confiável de manter a consistência que os cálculos de juros compostos exigem.
4. Diversifique dentro da renda fixa e revise a taxa de retirada com regularidade. Combine Tesouro Selic, CDB e, quando fizer sentido, LCI ou LCA, sempre respeitando o teto do FGC por instituição. Reveja anualmente se a taxa de retirada de 5,5% ao ano ainda é compatível com o cenário de juros do momento.
5. Reavalie o plano sempre que a Selic ou sua vida mudarem de forma relevante. Cortes ou altas significativas na Selic, uma mudança de renda, de despesas fixas ou de objetivos de vida devem levar a uma nova rodada de cálculo do patrimônio-alvo e do prazo estimado, em vez de manter um plano desatualizado.
Conclusão
Não existe uma resposta única para "quanto tempo leva para viver de renda", porque a resposta depende de escolhas e esforços que estão, em boa parte, sob o seu controle. Os exemplos numéricos deste artigo mostram que aportar R$ 1.000 por mês a uma taxa de 13,90% ao ano leva 172 meses (14 anos e 4 meses) até uma meta de R$ 500.000, enquanto dobrar o aporte para R$ 2.000 corta esse prazo para 122 meses (10 anos e 2 meses). Também mostram que, entre aumentar o aporte e buscar uma taxa de retorno maior, aumentar o aporte costuma valer mais a pena, porque está mais sob seu controle direto e exige menos risco. Defina sua renda mensal desejada, calcule o patrimônio-alvo com uma taxa de retirada realista para o Brasil, e comece — o tempo necessário só passa a contar a partir do primeiro aporte.
- CNN Brasil — Copom corta a Selic de 14,25% para 14,00% ao ano em agosto de 2026
- Meelion — histórico e valor atual da taxa Selic
O objetivo do Trilho Financeiro é ajudar o leitor a sair do improviso e construir estabilidade com clareza. Use este conteúdo como ponto de partida para agir, revisar e ajustar sua rotina financeira.
Perguntas frequentes
Quanto tempo leva, em média, para viver de renda no Brasil?
Depende do aporte mensal e da taxa de retorno. Em um exemplo com taxa de 13,90% ao ano (equivalente ao CDI atual) e meta de R$ 500.000, aportando R$ 1.000 por mês o prazo é de 172 meses (14 anos e 4 meses); aportando R$ 2.000 por mês cai para 122 meses (10 anos e 2 meses). Esse patrimônio, a uma taxa de retirada de 5,5% ao ano, gera cerca de R$ 2.291 de renda mensal sem consumir o principal.
Qual taxa de retirada segura usar sobre o patrimônio?
A regra clássica de independência financeira (FIRE) usa 4% ao ano como ponto de partida, criada para carteiras de ações nos Estados Unidos. No Brasil, com juros reais historicamente mais altos, é comum trabalhar com 5% a 6% ao ano quando o patrimônio está em renda fixa pós-fixada, como Tesouro Selic ou CDB, o que permite viver apenas dos juros sem reduzir o valor principal.
Aumentar o aporte mensal ou buscar uma taxa de retorno maior: o que importa mais?
Na prática, aumentar o aporte costuma ter mais impacto. Dobrar o aporte mensal de R$ 1.000 para R$ 2.000, mantendo a mesma taxa de 13,90% ao ano, reduz o prazo em 50 meses (cerca de 4 anos e 2 meses). Já aumentar a taxa de retorno de 13,90% para um otimista 20% ao ano, mantendo o aporte em R$ 1.000, reduz o prazo em apenas 29 meses (cerca de 2 anos e 5 meses), além de exigir um risco muito maior e pouco realista para a renda fixa brasileira.
Viver de renda significa nunca mais precisar trabalhar?
Não necessariamente. Viver de renda significa ter rendimentos passivos suficientes para cobrir as despesas desejadas, mas isso não impede continuar trabalhando por escolha, prazer ou propósito. Para muita gente, o objetivo real é ter liberdade para escolher se, como e quanto trabalhar, e não parar de trabalhar por completo.
Este conteúdo substitui um consultor financeiro?
Não. Este artigo tem caráter educacional. Para decisões financeiras personalizadas, recomendamos buscar orientação de um profissional qualificado.
Sobre o autor
Cleilson Silva é o criador do Trilho Financeiro. Formado em Matemática e Administração, com mais de 25 anos de experiência profissional e foco em educação financeira prática, produz conteúdos voltados à organização do dinheiro, planejamento e decisões mais conscientes para a realidade brasileira.