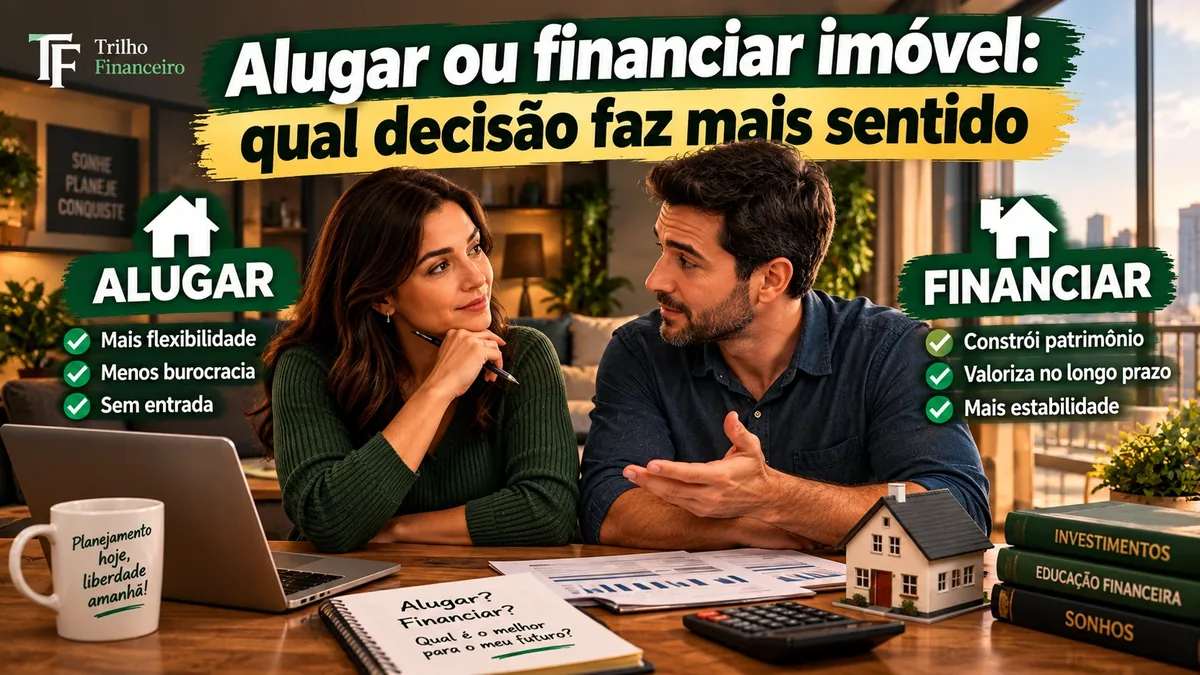
Alugar ou financiar imóvel: qual decisão faz mais sentido em 2026?
Antes de decidir entre alugar ou financiar, vale ter uma reserva de emergência estruturada, porque qualquer uma das duas escolhas envolve comprometer parte relevante da renda por muitos anos.
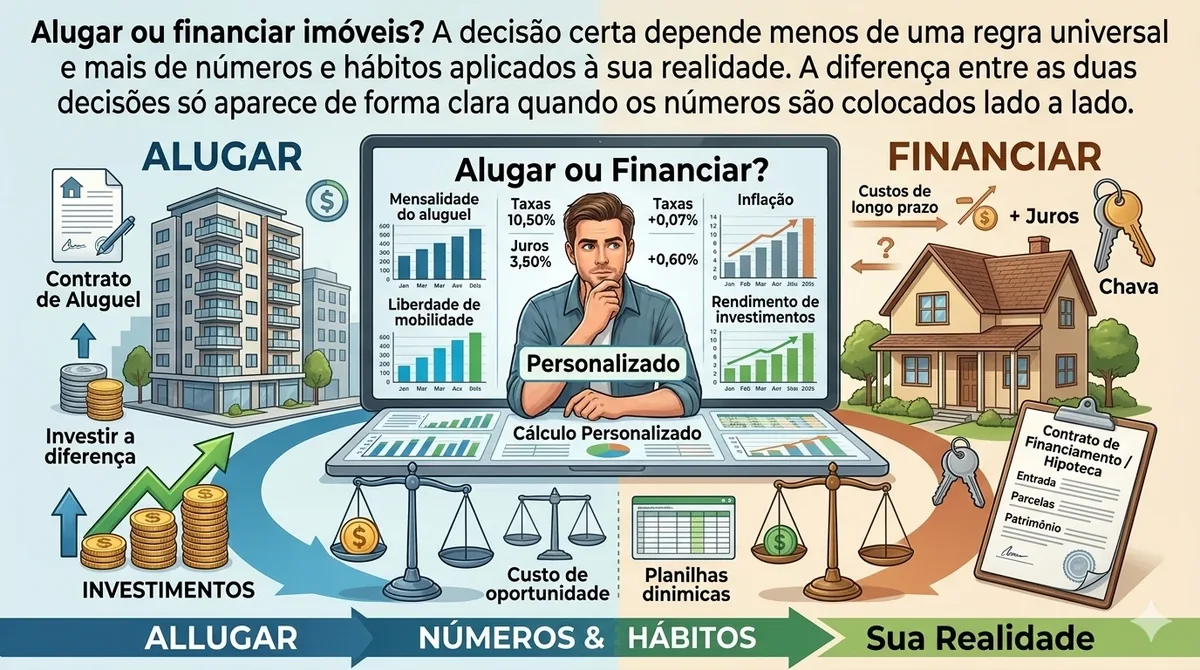
Com a Selic em 14,00% ao ano em setembro de 2026, financiar um imóvel nunca foi tão caro, e alugar e investir a diferença nunca fez tanto sentido matemático em alguns cenários. Neste guia você vai ver a conta completa, feita com Tabela Price e juros compostos, para decidir com números reais em vez de intuição.
- como funciona o custo real de um financiamento imobiliário pela Tabela Price;
- o custo de oportunidade de usar a entrada em vez de investir;
- simulação numérica completa: R$ 400 mil financiados x alugados e investidos;
- fatores não financeiros que também pesam na decisão;
- quando financiar tende a compensar mais e quando alugar tende a compensar mais;
- um roteiro prático de decisão em 5 passos.
Introdução
Alugar ou financiar é uma das decisões financeiras mais caras que uma pessoa toma na vida adulta, e também uma das mais carregadas de emoção. De um lado, a ideia de "pagar aluguel é jogar dinheiro fora" está enraizada culturalmente. Do outro, comprar um imóvel financiado significa assumir uma dívida de longo prazo, com juros que, no patamar de 2026, encarecem bastante o custo final do bem.
Em setembro de 2026, a Selic está em 14,00% ao ano, depois de ter sido cortada de 14,25% para 14,00% na reunião do Copom de agosto. Esse patamar elevado se espalha por toda a economia: encarece o crédito, inclusive o imobiliário, e ao mesmo tempo torna a renda fixa atrelada ao CDI (hoje próximo de 13,90% ao ano) uma opção de investimento com retorno historicamente alto para o padrão brasileiro. Essa combinação muda a matemática da decisão entre financiar e alugar, e é justamente essa matemática que este artigo detalha, com números calculados, não estimados de cabeça.
Como funciona o custo real de um financiamento imobiliário
A maioria dos financiamentos imobiliários no Brasil usa a Tabela Price, sistema em que a parcela mensal é fixa do início ao fim do contrato (ajustada apenas pela TR ou por outro índice contratual, quando aplicável). A fórmula da parcela (PMT) é:
PMT = P × i / (1 − (1 + i)−n)
onde P é o valor financiado, i é a taxa de juros mensal e n é o número de parcelas. O ponto que mais surpreende quem nunca olhou essa conta de perto é que, embora a parcela seja fixa, a composição dela muda mês a mês: no início do financiamento, a maior parte da parcela é juros sobre o saldo devedor, e apenas uma fração pequena amortiza o principal. Só depois de vários anos a proporção se inverte e a amortização passa a dominar a parcela.
Isso tem uma consequência prática importante: quem financia um imóvel por 30 anos e vende ou quita o contrato nos primeiros 8 ou 10 anos ainda deve uma parte considerável do valor original, mesmo tendo pago pontualmente todo esse tempo. O "prejuízo" embutido no início do financiamento é o preço de comprar um bem caro usando dinheiro que ainda não se tem, e isso não é bom nem ruim em si, é apenas o funcionamento do juro composto operando contra quem toma o crédito.
No Brasil, em 2026, os financiamentos imobiliários dentro do SFH/SFI praticam taxas que, segundo comparativos de mercado entre bancos, variam aproximadamente entre 11% e 13,8% ao ano mais TR, dependendo do banco, do relacionamento do cliente com a instituição e do perfil de crédito. Para as simulações deste artigo, usamos 11,5% ao ano como taxa de referência, um valor plausível e conservador para o cenário de Selic a 14%, mas vale reforçar: a taxa real do seu financiamento pode ser diferente, e vale simular com o número exato oferecido pelo seu banco antes de decidir.
O custo de oportunidade de dar entrada
Um ponto frequentemente esquecido na comparação entre alugar e financiar é o custo de oportunidade da entrada. Quando alguém dá, por exemplo, R$ 80 mil de entrada em um imóvel, esse dinheiro deixa de estar disponível para qualquer outro destino, incluindo investimentos que poderiam render juros compostos por décadas.
Na prática, comparar as duas decisões de forma justa exige simular o que aconteceria com esse mesmo dinheiro se, em vez de virar entrada, fosse aplicado em renda fixa atrelada ao CDI. Além disso, é preciso somar outro elemento: como o aluguel de um imóvel equivalente costuma custar menos por mês do que a parcela de um financiamento do mesmo imóvel, quem aluga tem uma sobra mensal que também pode ser investida. É a soma desses dois efeitos, entrada investida mais diferença mensal investida, que forma o verdadeiro "concorrente" do financiamento na conta de patrimônio.
Esse raciocínio é o núcleo da estratégia conhecida como "alugar e investir a diferença": em vez de amortizar uma dívida com juros, o dinheiro que sobra todo mês (e o que não virou entrada) é direcionado para investimentos que rendem juros a favor de quem investe, não contra.
Exemplo numérico: financiar x alugar e investir
Para tornar a comparação concreta, veja uma simulação completa com um imóvel de R$ 400.000, entrada de 20% (R$ 80.000) e financiamento dos R$ 320.000 restantes em 30 anos (360 parcelas mensais), pela Tabela Price, a 11,5% ao ano. Do outro lado, o cenário de alugar um imóvel equivalente por R$ 2.200 por mês, investindo a entrada de R$ 80.000 e também a diferença mensal entre a parcela do financiamento e o aluguel, a 13,90% ao ano (CDI).
| Variável | Financiar (Tabela Price) | Alugar e investir a diferença |
|---|---|---|
| Valor do imóvel | R$ 400.000 | R$ 400.000 (equivalente alugado) |
| Entrada | R$ 80.000 (20%) | R$ 80.000 investidos a 13,90% a.a. |
| Valor financiado | R$ 320.000 | — |
| Taxa | 11,5% a.a. (referência) | 13,90% a.a. (CDI) |
| Custo mensal do imóvel | Parcela: R$ 3.031,72 | Aluguel: R$ 2.200,00 |
| Diferença mensal investida | — | R$ 831,72/mês |
| Total pago em 360 meses | R$ 1.091.418,87 | — |
| Total de juros do financiamento | R$ 771.418,87 (241,1% do valor financiado) | — |
| Situação após 10 anos (120 meses) | Saldo devedor: R$ 294.981,49 "Equity" no imóvel: R$ 105.018,51 (sem contar valorização) | Patrimônio financeiro acumulado: R$ 497.995,87 |
O detalhamento do cenário de alugar e investir, calculado com juros compostos mês a mês: os R$ 80.000 de entrada, aplicados a 13,90% ao ano (equivalente a cerca de 1,09% ao mês) por 120 meses, chegam a R$ 293.986,39. Já a diferença mensal de R$ 831,72 (parcela de R$ 3.031,72 menos aluguel de R$ 2.200,00), aportada todo mês pelo mesmo período e à mesma taxa, acumula R$ 204.009,48. Somando os dois, o patrimônio financeiro projetado é de R$ 497.995,87 ao final de 10 anos.
No cenário de financiamento, em 10 anos (120 parcelas) a pessoa paga R$ 363.806,29 ao banco, mas ainda deve R$ 294.981,49 do saldo devedor original de R$ 320.000. Isso significa que, sem considerar qualquer valorização do imóvel, o "patrimônio" construído no imóvel (preço de compra menos saldo devedor) é de apenas R$ 105.018,51, uma diferença de R$ 392.977,36 a menos do que o patrimônio financeiro do cenário de alugar e investir, nas condições simuladas.
Essa diferença expressiva não significa que financiar seja sempre a pior escolha, ela é o resultado direto das taxas usadas nesta simulação: uma taxa de financiamento de 11,5% ao ano contra um CDI de 13,90% ao ano é um cenário particularmente favorável a quem investe, porque o dinheiro aplicado rende mais do que custa o crédito. Se a taxa de financiamento fosse menor, ou se o CDI recuasse (o que tende a acontecer quando a Selic cai novamente), essa distância diminuiria. Ainda assim, o exercício deixa claro por que, em um ciclo de juros altos como o de 2026, vale a pena rodar essa conta antes de assinar um contrato de 30 anos.
Valores calculados com Tabela Price (amortização do financiamento) e juros compostos mensais (aportes e entrada investida). Simulação simplificada: não inclui reajuste anual de aluguel, valorização do imóvel, IPTU, condomínio, seguro obrigatório do financiamento ou Imposto de Renda sobre os rendimentos da renda fixa.
Fatores não financeiros que também importam
Nenhuma planilha substitui completamente a decisão de onde e como morar. Alguns fatores não entram na conta numérica, mas pesam tanto quanto ela:
- Estabilidade e planejamento de longo prazo: ter um imóvel próprio elimina o risco de o proprietário pedir o imóvel de volta ou reajustar o aluguel de forma agressiva na renovação do contrato, algo que pode desorganizar planos de vida, mesmo quando o custo mensal do aluguel é menor.
- Mobilidade: quem aluga tem mais liberdade para mudar de cidade, bairro ou tamanho de imóvel conforme a vida muda (novo emprego, filhos, mudança de rotina), sem os custos de corretagem, escritura e possível perda em uma venda apressada do imóvel financiado.
- Valorização do imóvel: imóveis podem se valorizar acima ou abaixo da inflação, dependendo de região, infraestrutura e ciclo do mercado imobiliário local. Essa valorização não tem uma taxa garantida como o CDI, por isso este artigo optou por não incluí-la na simulação numérica, mas ela pode, sim, melhorar o resultado de quem financia, especialmente em regiões de valorização consistente.
- Manutenção, condomínio e IPTU: imóvel próprio traz custos recorrentes que o aluguel, na maior parte das vezes, não traz diretamente (o proprietário costuma arcar com boa parte da manutenção estrutural). Condomínio, IPTU e reparos não previstos podem somar centenas de reais por mês, e esse valor deveria, idealmente, entrar tanto na parcela quanto na comparação com o aluguel.
- Fator emocional e sensação de "pertencimento": para muitas famílias, ter uma casa própria representa segurança emocional e um marco de vida, um valor que não aparece em nenhuma fórmula, mas que é legítimo levar em conta na decisão final.
Quando financiar tende a fazer mais sentido
Financiar costuma ser mais vantajoso quando pelo menos algumas destas condições se combinam: a taxa de financiamento conseguida está bem abaixo da média de mercado (por relacionamento bancário, portabilidade ou uso do FGTS), o horizonte de permanência no imóvel é longo (reduzindo o peso dos custos iniciais de transação), a região tem histórico consistente de valorização imobiliária, e a pessoa tem baixa disciplina para investir por conta própria, de modo que "pagar uma dívida obrigatória" funciona, na prática, como uma poupança forçada.
Vale lembrar também que financiar tem um efeito colateral positivo real: ao longo do tempo, a parcela some do orçamento (quitada a dívida), enquanto o aluguel nunca desaparece e tende a subir com o tempo. Para quem planeja morar no mesmo imóvel por 20, 25 ou 30 anos, esse efeito de "custo que acaba" pode compensar uma matemática de curto prazo menos favorável.
Quando alugar e investir tende a fazer mais sentido
Alugar e investir a diferença tende a ser mais vantajoso quando a taxa de financiamento disponível está alta em relação ao CDI (como no cenário simulado neste artigo), quando a pessoa não tem certeza de onde vai morar nos próximos anos, quando a entrada disponível é pequena em relação ao valor do imóvel desejado (o que aumenta bastante o peso dos juros no financiamento) e, principalmente, quando a pessoa tem disciplina real para investir a diferença todo mês, em vez de simplesmente gastá-la.
Esse último ponto é o mais frágil da estratégia na prática: a matemática de "alugar e investir a diferença" só funciona se a diferença for de fato investida, com a mesma regularidade de quem paga uma parcela de financiamento. Automatizar o aporte mensal (como se fosse mais uma conta fixa) é o que transforma a teoria em resultado real.
Erros comuns nessa decisão
Alguns erros aparecem com frequência em quem compara alugar e financiar sem rodar os números com cuidado:
- Ignorar manutenção, condomínio e IPTU do imóvel próprio: comparar apenas "parcela versus aluguel" superestima a vantagem de financiar, porque esconde custos recorrentes que só aparecem depois da compra.
- Superestimar a valorização do imóvel: tratar a valorização futura como certa (e alta) é um erro comum, especialmente em quem já ouviu histórias de valorização expressiva no passado. Valorização varia por região e período, e não deveria ser a base principal da decisão.
- Não considerar a disciplina necessária para investir a diferença: é fácil simular "alugar e investir R$ 831,72 por mês" em uma planilha; é mais difícil sustentar esse aporte por 10, 20 ou 30 anos seguidos, sem interromper nos meses mais apertados.
- Comparar taxas nominais sem converter para a mesma base: comparar uma taxa anual de financiamento com uma taxa mensal de investimento (ou vice-versa) sem converter corretamente gera conclusões erradas, por isso toda a simulação deste artigo foi feita convertendo tudo para taxas mensais equivalentes.
- Esquecer o horizonte de tempo: resultados de curto prazo (2 ou 3 anos) e de longo prazo (20, 30 anos) podem apontar para conclusões diferentes na mesma simulação, porque o efeito dos juros compostos se acumula de forma não linear ao longo do tempo.
Um roteiro prático de decisão
Para sair da intuição e decidir com mais segurança, um roteiro simples ajuda a organizar o raciocínio:
- Levante os números reais da sua situação: valor do imóvel desejado, entrada disponível, taxa de financiamento pré-aprovada pelo seu banco e valor de aluguel de um imóvel equivalente na mesma região.
- Rode a simulação da Tabela Price com esses números (parcela, total pago, saldo devedor em diferentes prazos), usando uma calculadora financeira, planilha ou simulador do próprio banco.
- Calcule o cenário de alugar e investir com a entrada aplicada e a diferença mensal (parcela menos aluguel) investida a uma taxa de referência conservadora, como o CDI.
- Avalie os fatores não financeiros com honestidade: quanto tempo você pretende ficar nesse imóvel ou nessa cidade, qual sua tolerância a mudanças de aluguel e qual o peso emocional de ter (ou não) um imóvel próprio.
- Teste sua própria disciplina antes de decidir pela estratégia de alugar e investir: simule um aporte automático do valor da diferença por 3 a 6 meses e veja se, na prática, você consegue manter essa rotina sem exceções.
Conclusão
Não existe uma resposta universal entre alugar ou financiar, existe uma conta que muda conforme a taxa de financiamento disponível, o CDI vigente, o valor da entrada e, principalmente, a disciplina de quem decide. No cenário simulado neste artigo, com Selic a 14,00% ao ano, financiamento a 11,5% ao ano e CDI a 13,90% ao ano, alugar e investir a diferença gerou mais patrimônio financeiro em 10 anos do que financiar um imóvel de R$ 400 mil. Mas essa conclusão numérica precisa ser lida junto com os fatores que uma planilha não captura, estabilidade, mobilidade, valorização potencial do imóvel e a real capacidade de manter o aporte mensal por anos seguidos. A melhor decisão é a que combina os dois lados: números verificados e autoconhecimento sobre a própria rotina financeira.
- CNN Brasil — Copom corta Selic para 14,00% ao ano na reunião de agosto de 2026
- Meelion — Indicadores financeiros: taxa Selic — Selic em 14,00% ao ano, consultado em 06/09/2026
- Larya — Taxa de financiamento imobiliário 2026: compare bancos — faixa de taxas de mercado entre aproximadamente 11,19% e 13,76% ao ano entre os principais bancos
O objetivo do Trilho Financeiro é ajudar o leitor a sair do improviso e construir estabilidade com clareza. Use este conteúdo como ponto de partida para agir, revisar e ajustar sua rotina financeira.
Perguntas frequentes
Financiar a 11,5% ao ano com o CDI a 13,90% sempre é pior negócio do que alugar e investir?
Não necessariamente sempre, mas no cenário simulado neste artigo, com Selic em patamar alto e CDI acima da taxa de financiamento, alugar e investir a diferença tende a gerar mais patrimônio financeiro no curto e médio prazo. Isso pode mudar se a taxa de financiamento cair, se o aluguel subir mais que o esperado ou se o imóvel se valorizar de forma expressiva.
O que é a Tabela Price e por que ela importa nessa conta?
A Tabela Price é o sistema de amortização mais usado em financiamentos imobiliários no Brasil, com parcelas fixas do início ao fim. Ela importa porque mostra que, nos primeiros anos, a maior parte da parcela paga é juros, não amortização da dívida, o que muda a forma de comparar financiar com alugar e investir.
Alugar e investir a diferença exige disciplina. O que acontece se eu não conseguir investir todo mês?
Se a diferença mensal entre financiar e alugar não for realmente investida, a estratégia perde a maior parte da sua vantagem. A comparação numérica só vale para quem trata o aporte mensal como um compromisso tão sério quanto a parcela de um financiamento.
A valorização do imóvel não deveria entrar nessa conta?
Deveria ser considerada, mas com cautela. A valorização de imóveis varia por região, tipo de imóvel e ciclo econômico, e não existe uma taxa garantida como existe no CDI. Por isso, este artigo não estima um número de valorização e recomenda tratá-la como fator qualitativo, não como parte da simulação numérica.
Existe um valor de entrada que muda essa conclusão?
Sim. Quanto maior a entrada, menor o valor financiado e menor o peso dos juros no financiamento, o que pode tornar a compra mais competitiva. Vale refazer a simulação com o valor de entrada, prazo e taxa reais da sua situação antes de decidir.
Sobre o autor
Cleilson Silva é o criador do Trilho Financeiro. Formado em Matemática e Administração, com mais de 25 anos de experiência profissional e foco em educação financeira prática, produz conteúdos voltados à organização do dinheiro, planejamento e decisões mais conscientes para a realidade brasileira.