Como montar um orçamento mensal realista sem viver no aperto o tempo todo
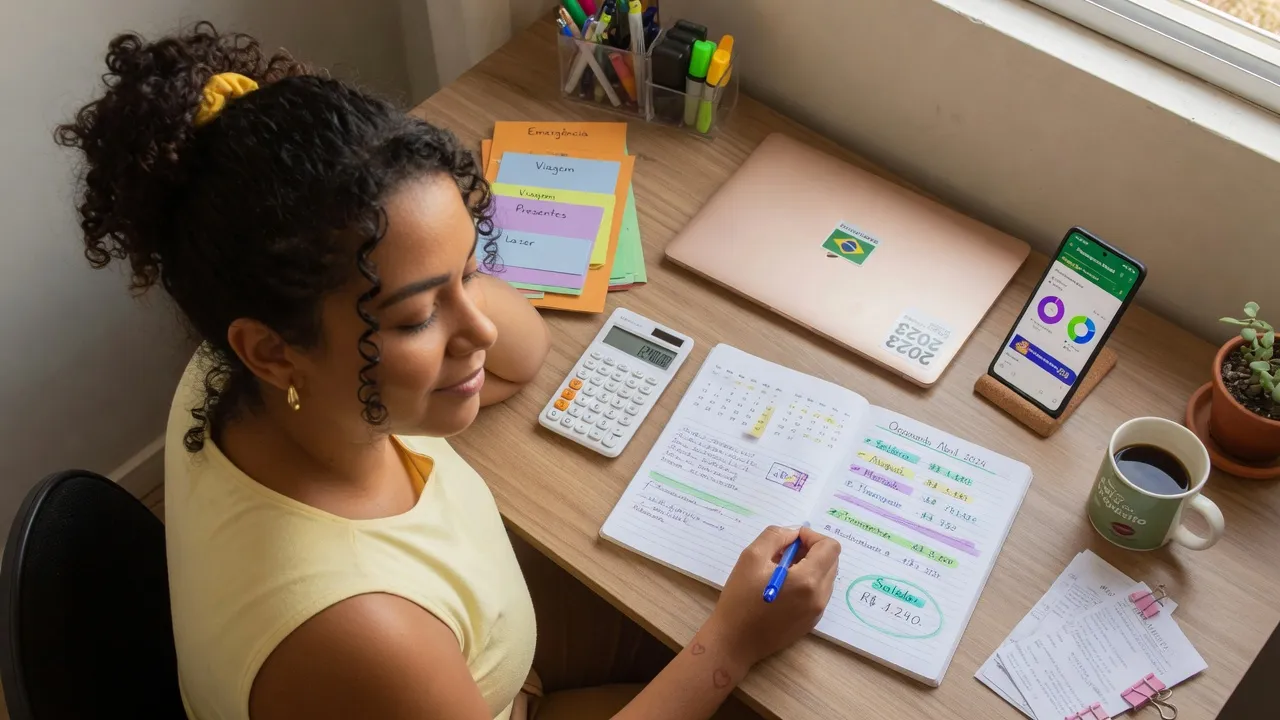
Antes de montar um orçamento, vale entender como organizar sua vida financeira para que o plano faça sentido na sua rotina real.
Um orçamento só funciona de verdade quando conversa com a vida real, não com o mês ideal que gostaríamos de viver. Neste guia você vai aprender métodos práticos de divisão do orçamento (como o 50-30-20 e suas variações), ver um exemplo numérico completo e entender como revisar sem culpa toda semana.
- como sair do orçamento idealizado para o orçamento possível;
- método 50-30-20 e variações para quem ganha menos;
- quais categorias não podem faltar;
- exemplo numérico completo com renda de R$ 4.000;
- como revisar o mês sem culpa e com utilidade;
- erros comuns que fazem o orçamento ser abandonado.
Introdução
Um orçamento só funciona de verdade quando conversa com a vida real. Planos bonitos demais, mas distantes da rotina, costumam durar pouco e gerar frustração, e essa frustração, com o tempo, faz a pessoa desistir de qualquer tentativa de controle financeiro.
Orçamento realista não é aquele que aperta tudo. É aquele que mostra prioridades, limites e margem de ajuste sem depender de perfeição diária. Quando bem montado, ele reduz o improviso e devolve clareza ao mês.
Vale notar que "realista" também significa aceitar que o orçamento vai mudar ao longo do ano. Um orçamento feito em janeiro raramente serve sem ajustes em julho, porque a renda pode mudar, novas contas aparecem e prioridades se movem. Tratar o orçamento como um documento vivo, revisado a cada poucos meses, evita a frustração de sentir que "não está funcionando" quando, na verdade, ele só precisa de uma atualização.
O problema real por trás do tema
Muita gente monta orçamento olhando para o mês que gostaria de viver, não para o mês que de fato vive. Isso faz o controle parecer inviável logo nas primeiras semanas. Sem categorias honestas e revisão prática, o orçamento vira enfeite, algo que existe no papel, mas não influencia nenhuma decisão real de compra.
Uma forma simples de começar com honestidade é olhar os últimos 2 ou 3 extratos (cartão e conta corrente) antes de definir qualquer limite. Isso mostra a média real gasta em cada categoria, não a média imaginada. É comum a pessoa acreditar que gasta R$ 300 com delivery e descobrir, ao somar o extrato, que o valor real passa de R$ 600. Esse tipo de descoberta não é motivo para culpa, é justamente o ponto de partida que faz o orçamento seguinte ser mais realista do que o anterior.
Método 50-30-20 e variações para quem ganha menos
Uma referência simples para dividir a renda é o método 50-30-20: 50% para essenciais, 30% para desejos e 20% para metas (poupança, investimentos, quitação de dívidas). Mas essa proporção não é uma regra rígida, para quem tem renda mais apertada, a divisão costuma precisar de ajuste:
| Modelo | Essenciais | Desejos | Metas/dívidas | Indicado para |
|---|---|---|---|---|
| 50-30-20 | 50% | 30% | 20% | Renda média a confortável |
| 60-20-20 | 60% | 20% | 20% | Renda mais apertada, custo de vida alto |
| Método dos potes/envelopes | Variável | Variável | Variável | Quem prefere limites físicos e visuais por categoria |
O importante não é seguir a proporção exata, mas usar essas referências como ponto de partida e adaptar conforme sua realidade, especialmente se você tem dívidas de juros altos, que merecem prioridade maior que 20% até serem quitadas.
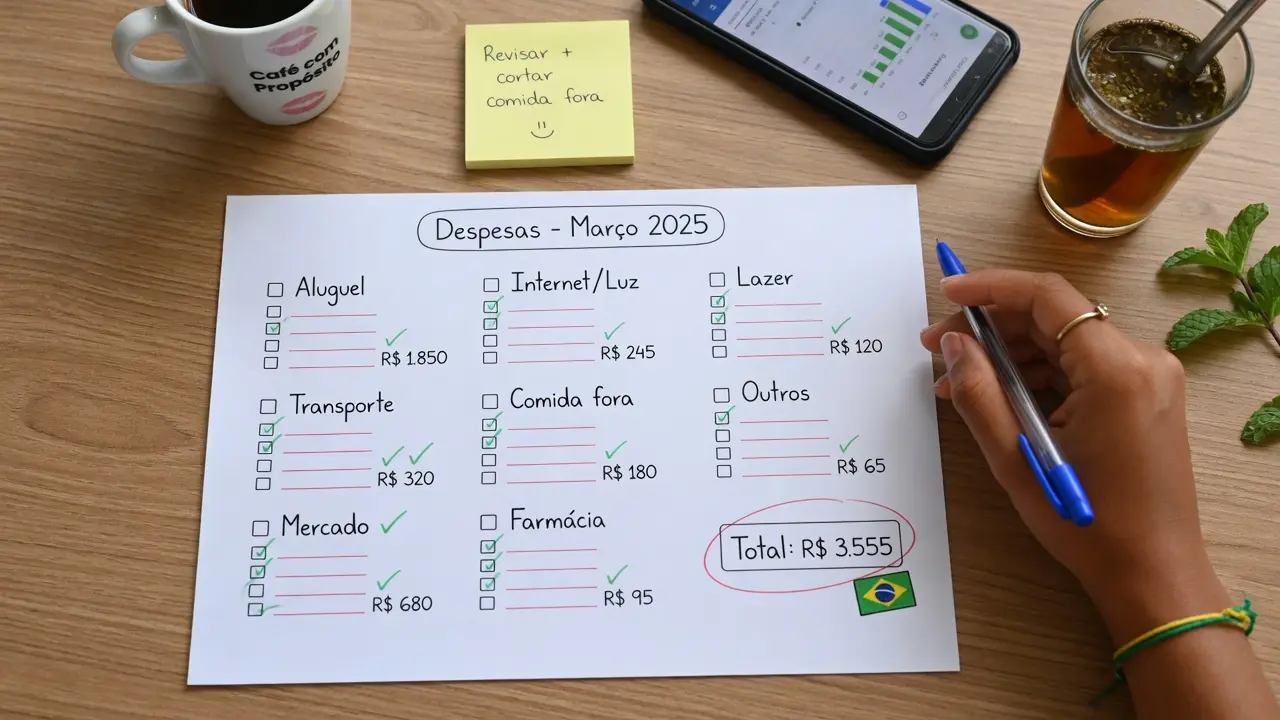
Quais categorias não podem faltar
- Moradia: aluguel ou financiamento, condomínio, IPTU proporcional.
- Contas fixas: água, luz, internet, telefone.
- Alimentação: mercado e, separadamente, delivery/restaurante (para não misturar essencial com desejo).
- Transporte: combustível, transporte público, manutenção do veículo.
- Saúde: plano de saúde, medicamentos de uso contínuo.
- Dívidas: parcelas de negociações e financiamentos em andamento.
- Reserva de emergência e investimentos: mesmo que pequeno, esse valor precisa ter linha própria.
- Lazer planejado: um valor definido, não gasto disperso, para evitar culpa e também evitar excesso.
- Educação e desenvolvimento: cursos, mensalidades e material escolar, inclusive parcelas anuais que costumam ser esquecidas no planejamento mensal.
- Pets e cuidados recorrentes: ração, veterinário e vacinas, quando aplicável, para não virarem "gasto surpresa" todo mês.
Vale reforçar que categoria não é sinônimo de conta bancária ou cartão. É comum uma única fatura de cartão conter itens de três ou quatro categorias diferentes ao mesmo tempo (mercado, delivery, assinatura e uma compra parcelada). Separar isso na hora de lançar o orçamento, mesmo que dê mais trabalho no início, é o que permite enxergar onde o dinheiro realmente vai, em vez de apenas ver "cartão: R$ 1.200" sem saber o que compõe esse valor. Com o tempo, esse hábito de separar por categoria (e não por meio de pagamento) fica automático e leva poucos minutos por semana, especialmente se for feito logo depois da compra, em vez de acumulado para o fim do mês.
Orçamento para quem tem renda variável
Autônomos, freelancers e trabalhadores por comissão enfrentam um desafio a mais: a renda muda de mês para mês, o que torna qualquer porcentagem fixa mais difícil de aplicar. Nesses casos, duas adaptações ajudam bastante:
- Use a menor renda dos últimos 6 meses como base do orçamento. Isso garante que o essencial esteja coberto mesmo em um mês fraco, e qualquer valor acima disso vira excedente, não obrigação.
- Crie uma "reserva de nivelamento". Em meses bons, uma parte do excedente vai para essa reserva específica, usada depois para cobrir a diferença em meses fracos, sem precisar recorrer a cartão ou empréstimo.
Com essas duas mudanças, o método 50-30-20 (ou o 60-20-20) continua útil, mas aplicado sobre a renda-base, não sobre a expectativa do melhor mês do ano. Um efeito colateral positivo dessa abordagem é que ela reduz a ansiedade em meses de renda mais baixa: como o orçamento já foi montado pensando nesse cenário, não é preciso reagir em pânico, é só seguir o plano que já previa essa possibilidade.
Exemplo numérico completo: orçamento de R$ 4.000
Veja como a divisão 50-30-20 se aplica, na prática, a uma renda de R$ 4.000 por mês:
| Bloco | % da renda | Valor | Categorias incluídas |
|---|---|---|---|
| Essenciais | 50% | R$ 2.000 | Moradia, contas, alimentação, transporte, saúde |
| Desejos | 30% | R$ 1.200 | Lazer, delivery, compras não essenciais |
| Metas | 20% | R$ 800 | Reserva de emergência, investimentos, quitação de dívidas |
Se essa pessoa direcionar os R$ 800 mensais de metas para um Tesouro Selic rendendo próximo de 14,25% ao ano, em 12 meses ela acumula cerca de R$ 10.216, praticamente uma reserva de emergência completa em um único ano, apenas seguindo a proporção do orçamento com consistência.
Segundo exemplo: renda de R$ 2.200 com o modelo 60-20-20
Para uma renda mais apertada, a divisão 50-30-20 costuma sobrar pouco para o essencial. Veja como fica o mesmo exercício com o modelo 60-20-20, aplicado a uma renda de R$ 2.200:
| Bloco | % da renda | Valor | Categorias incluídas |
|---|---|---|---|
| Essenciais | 60% | R$ 1.320 | Moradia, contas, alimentação, transporte, saúde |
| Desejos | 20% | R$ 440 | Lazer planejado, pequenas compras não essenciais |
| Metas | 20% | R$ 440 | Reserva de emergência, quitação de dívidas |
Valores aproximados. Quem tem dívidas de juros altos deve direcionar mais do bloco de metas para a quitação antes de acelerar a reserva.
Mesmo com uma renda quase pela metade da do primeiro exemplo, os R$ 440 mensais de metas, aplicados também a 14,25% ao ano, acumulam cerca de R$ 5.619 em 12 meses. É menos dinheiro em valor absoluto, mas proporcionalmente é o mesmo tipo de progresso: uma pessoa que segue o próprio orçamento com consistência, independentemente do tamanho da renda.
Como aplicar isso na prática
Comece separando despesas fixas, variáveis, compromissos financeiros e metas. Depois, defina tetos realistas para categorias em que costuma haver descontrole, geralmente alimentação fora de casa, compras por impulso e assinaturas. Revisar semanalmente ajuda mais do que esperar o fim do mês para descobrir que tudo saiu do eixo: uma revisão de 10 a 15 minutos toda semana permite corrigir a rota ainda dentro do próprio mês.
Um checklist simples para o primeiro mês de orçamento costuma facilitar a largada:
- Reunir os extratos dos últimos 2-3 meses antes de definir qualquer limite;
- Separar essenciais de desejos categoria por categoria, mesmo dentro de uma única fatura de cartão;
- Definir o modelo de referência (50-30-20, 60-20-20 ou outro) e ajustar conforme a renda real;
- Agendar uma revisão curta e fixa, sempre no mesmo dia da semana;
- Aceitar que o primeiro mês provavelmente vai furar em alguma categoria, e usar isso como informação, não como fracasso.
Como lidar com meses atípicos
Nem todo mês é igual, e um orçamento que não prevê isso quebra na primeira exceção. 13º salário, IPVA, material escolar, presentes de fim de ano e férias são gastos previsíveis, mesmo que não sejam mensais. A forma mais simples de lidar com eles é dividir o valor anual estimado por 12 e reservar essa fração todo mês em uma categoria própria, algo como "gastos anuais previstos". Assim, quando o mês do IPVA chegar, o dinheiro já está separado, em vez de comprometer o orçamento normal daquele mês específico.
Erros comuns e ajustes simples
Os erros mais comuns são esquecer gastos variáveis previsíveis (como IPVA, material escolar ou presentes de fim de ano), copiar regras prontas sem adaptação à própria renda, e montar limites tão duros que se tornam impossíveis de seguir. Outro erro é não usar o orçamento como ferramenta de decisão durante o mês, mas apenas como relatório do que já aconteceu, quando o orçamento só registra o passado, ele perde a função de guiar decisões futuras.
Um erro adicional, comum em quem já tentou orçamento antes e desistiu, é recomeçar do zero a cada tentativa fracassada, sem aproveitar o que já funcionou da vez anterior. Se uma categoria específica sempre estourava, o ajuste certo é aumentar o limite dela e reduzir de outra, não abandonar o orçamento inteiro. Da mesma forma, orçamentos feitos em planilhas complexas demais tendem a ser abandonados mais rápido do que versões simples, com poucas categorias, porque exigem tempo e atenção que a maioria das pessoas não tem disponível todo mês.
Além de definir categorias, é importante identificar gastos invisíveis que costumam desorganizar o mês sem chamar atenção.
Conclusão
Orçamento mensal realista é menos uma planilha perfeita e mais um sistema de direção. Ele ajuda você a enxergar escolhas, prever pressão e agir antes que o descontrole cresça. Quanto mais simples e verdadeiro for o orçamento, como no exemplo dos R$ 4.000 divididos em 50-30-20, maiores as chances de ele permanecer vivo mês após mês.
- Agência Brasil — Copom avalia indicadores econômicos e decide sobre a Selic — Selic em 14,25% ao ano, junho de 2026
- Método 50-30-20, popularizado pela senadora norte-americana Elizabeth Warren em "All Your Worth" (2005), adaptado à realidade brasileira
O objetivo do Trilho Financeiro é ajudar o leitor a sair do improviso e construir estabilidade com clareza. Use este conteúdo como ponto de partida para agir, revisar e ajustar sua rotina financeira.
Perguntas frequentes
Qual a principal diferença entre orçamento realista e orçamento idealizado?
O orçamento realista considera seus hábitos, gastos variáveis e limitações atuais, em vez de supor um mês perfeito. Ele usa a média real dos últimos meses como base, não uma meta aspiracional.
Preciso seguir uma regra fixa, como 50-30-20?
Não obrigatoriamente. Essa e outras referências (como 60-20-20 para quem tem renda mais apertada) podem ajudar como ponto de partida, mas precisam ser adaptadas à sua realidade e renda.
Com que frequência devo revisar o orçamento?
Uma revisão semanal curta (10 a 15 minutos) costuma ser suficiente para corrigir a rota antes que o mês fuja do controle, em vez de descobrir o problema só no fechamento do mês.
O que fazer quando o orçamento planejado não fecha nos primeiros meses?
É normal. Ajuste os limites de cada categoria com base no que realmente aconteceu, em vez de abandonar o orçamento. O primeiro orçamento raramente é o definitivo, ele evolui com 2 a 3 ciclos de revisão.
Como incluir dívidas no orçamento mensal?
Trate o pagamento de dívidas como uma categoria própria e prioritária, especialmente as de juros altos como o rotativo do cartão. Elas devem entrar antes dos gastos com desejos, porque cada mês de atraso aumenta o valor final devido aos juros compostos.
Sobre o autor

Cleilson Silva é o criador do Trilho Financeiro. Formado em Matemática e Administração, com mais de 25 anos de experiência profissional e foco em educação financeira prática, produz conteúdos voltados à organização do dinheiro, planejamento e decisões mais conscientes para a realidade brasileira.