Como economizar dinheiro no dia a dia sem radicalizar e desistir no meio do caminho
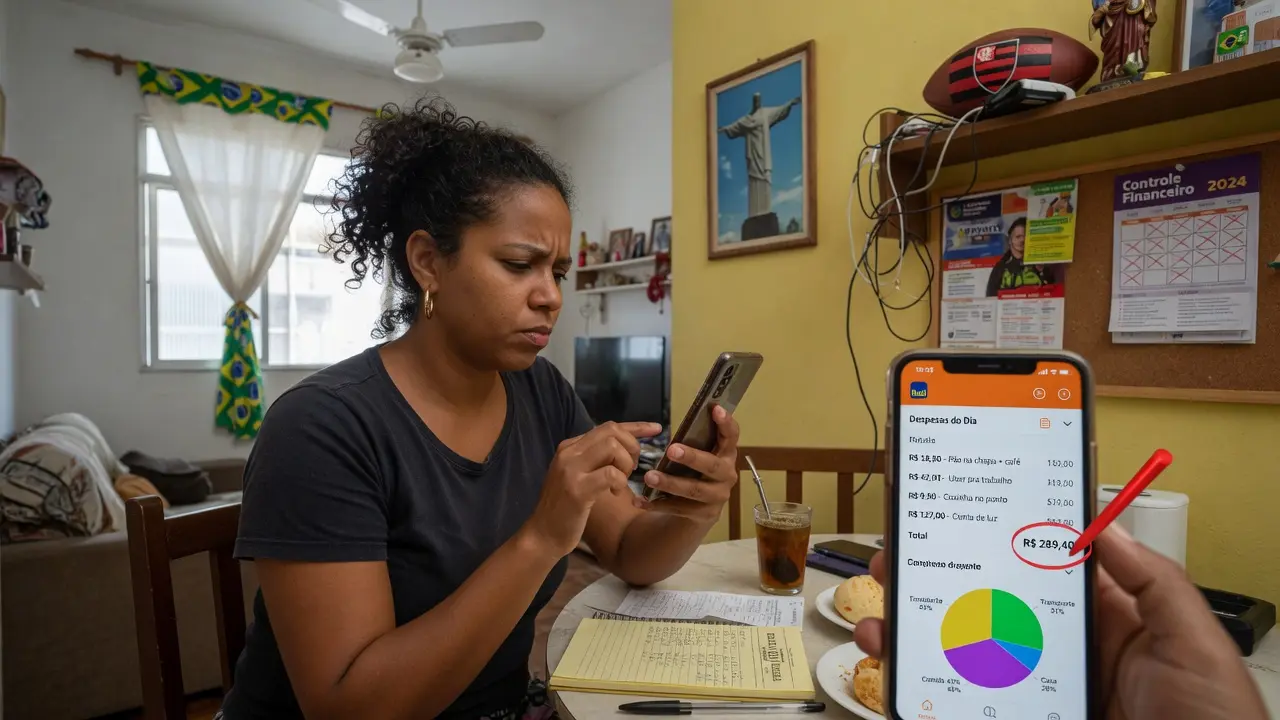
Antes de cortar tudo, vale entender onde seu dinheiro está escapando. Veja também: gastos invisíveis que sabotam seu dinheiro.
Veja um exemplo numérico comparando corte radical x ajuste sustentável, aprenda a identificar gatilhos emocionais de gasto, conheça a regra das 24 horas e formas de economizar sem transformar o orçamento em prisão.
- o que faz cortes extremos fracassarem;
- exemplo numérico: corte radical x ajuste sustentável;
- como identificar gatilhos emocionais de gasto;
- a regra das 24 horas e a reserva de "paz de espírito";
- onde o dinheiro costuma vazar sem você perceber;
- segundo exemplo: pequenos ajustes semanais que se somam;
- como priorizar os maiores impactos no orçamento;
- erros comuns que sabotam a economia;
- como manter a economia depois do primeiro sucesso.
Introdução
Economizar dinheiro não precisa significar viver em guerra com cada gasto. O problema dos cortes radicais é que eles até geram empolgação no começo, mas costumam ser difíceis de sustentar. Na prática, economizar melhor tem mais a ver com consciência, prioridade e repetição do básico do que com sacrifício permanente. Quando a economia entra na rotina com lógica, ela protege o orçamento sem tornar a vida financeira uma prisão.
O problema real por trás do tema
Quem tenta economizar só na força do sofrimento costuma alternar entre semanas de controle extremo e períodos de compensação, em que gasta justamente para aliviar a pressão. Esse ciclo cansa e faz a pessoa concluir, de forma injusta, que economizar não funciona para ela.
Esse padrão fica mais claro quando se olha para um caso comum: alguém decide cortar toda alimentação fora de casa, cancelar assinaturas, parar de sair com amigos e reduzir compras de roupa a zero, tudo ao mesmo tempo. Nas primeiras semanas, a sensação de controle é ótima. Mas por volta da quarta ou quinta semana, o cansaço de dizer não para tudo cobra seu preço, e a pessoa acaba fazendo uma compra maior "para compensar" o esforço, muitas vezes gastando mais do que teria gastado se tivesse mantido um ritmo moderado desde o início. O problema não é a intenção, é a amplitude do corte.
Exemplo numérico: corte radical x ajuste sustentável
Veja como dois estilos de economia se comportam ao longo de 12 meses:
| Estilo | Comportamento | Resultado em 12 meses |
|---|---|---|
| Corte radical | Economiza R$ 400/mês nos primeiros 2 meses, depois esgota e volta ao consumo antigo | R$ 800 guardados, hábito abandonado |
| Ajuste sustentável | Economiza R$ 150/mês, todos os meses, sem sensação de privação | R$ 1.800, hábito ainda ativo |
O ajuste sustentável supera o corte radical em valor final e ainda preserva o hábito para o ano seguinte. Isso acontece porque o corte radical gera um ciclo de sofrimento e compensação: a pessoa corta tudo por algumas semanas, sente exaustão e depois gasta mais para aliviar a pressão acumulada.
Como identificar gatilhos emocionais de gasto
Para quebrar o ciclo de "sofrimento e recompensa", é essencial entender que a mente precisa de pequenas vitórias, não de privação total. Perceber se você gasta mais quando está estressado, cansado ou triste é o primeiro passo para encontrar outras formas de aliviar essas emoções que não envolvam dinheiro, como uma caminhada, uma ligação para um amigo ou um hobby.
Alguns gatilhos emocionais são especialmente comuns e vale reconhecer cada um deles:
- Estresse do trabalho: comprar algo pequeno como recompensa depois de um dia difícil.
- Cansaço físico: pedir delivery em vez de cozinhar, mesmo quando cozinhar seria mais barato e não muito mais trabalhoso.
- Comparação social: gastar para acompanhar o padrão de consumo de amigos ou redes sociais.
- Tédio: navegar em aplicativos de compras sem necessidade real, só para preencher tempo ocioso.
Identificar qual desses gatilhos aparece com mais frequência na sua rotina já é meio caminho andado para substituir a resposta automática por uma pausa consciente.
Esse padrão não é raro nem é "falta de força de vontade": pesquisa do SPC Brasil em parceria com a CNDL mostra que cerca de 6 em cada 10 consumidores admitem fazer compras por impulso na internet, e entre quem tem esse hábito, 41% já estão inadimplentes. O gatilho emocional da compra por impulso, portanto, é um padrão de comportamento amplamente documentado, não uma falha pessoal isolada, e é justamente por isso que mecanismos como a regra das 24 horas abaixo funcionam melhor do que apenas "tentar ter mais disciplina".
A regra das 24 horas e a reserva de "paz de espírito"
Para evitar a compensação impulsiva, dê a si mesmo um dia antes de fechar qualquer compra que não seja essencial, se no dia seguinte a necessidade ainda parecer real e couber no orçamento, a decisão é tomada com mais clareza. Complementarmente, reservar uma pequena quantia fixa por mês para "gastos livres", sem culpa, ajuda a mente a não se sentir sufocada, reduzindo a necessidade de grandes compensações depois.
Onde o dinheiro costuma vazar sem você perceber
Antes de decidir o que cortar, vale mapear onde o dinheiro realmente escapa. Os vazamentos mais comuns em orçamentos domésticos brasileiros costumam se repetir:
- Assinaturas esquecidas: streaming, aplicativos e serviços que você contratou e não usa mais, mas que continuam sendo debitados todo mês.
- Tarifas bancárias: taxas de manutenção de conta, cartão adicional ou seguro embutido que ninguém revisa depois da contratação.
- Delivery de conveniência: pedir comida não porque está sem tempo, mas por cansaço ou tédio, um gasto emocional disfarçado de praticidade.
- Compras parceladas acumuladas: cada parcela parece pequena isoladamente, mas a soma de várias parcelas simultâneas compromete uma fatia relevante da renda mensal.
- Pequenas compras por impulso: itens de R$ 20, R$ 30, R$ 50 que, isolados, parecem inofensivos, mas que somados ao longo do mês formam um valor significativo.
Nenhum desses vazamentos, isoladamente, parece grave. Juntos, costumam explicar boa parte da diferença entre o que a pessoa acha que gasta e o que realmente sai da conta todo mês.
Segundo exemplo: pequenos ajustes semanais que se somam
O ajuste sustentável de R$ 150 por mês do exemplo anterior não precisa vir de um corte único, ele costuma ser a soma de vários ajustes pequenos e quase imperceptíveis no dia a dia:
| Ajuste | Economia semanal | Economia mensal aproximada |
|---|---|---|
| Levar café de casa 3x por semana | R$ 15 | R$ 60 |
| Cancelar 1 assinatura não usada | — | R$ 30 |
| Trocar 1 delivery por refeição em casa | R$ 25 | R$ 25 |
| Negociar tarifa bancária | — | R$ 15 |
| Aplicar a regra das 24h em compras não essenciais | R$ 5 | R$ 20 |
| Total | R$ 150 |
Nenhum desses ajustes, isolado, muda a vida financeira de ninguém. Mas a soma deles reproduz exatamente o valor do exemplo do ajuste sustentável, R$ 150 por mês, sem que a pessoa precise abrir mão de nenhuma categoria inteira do orçamento. Essa é a lógica por trás de "economizar sem radicalizar": múltiplos ajustes pequenos, distribuídos, em vez de um corte único e drástico em uma área só.
Como priorizar os maiores impactos no orçamento
Comece pelos gastos de maior recorrência e menor valor percebido. Renegociar contas, revisar assinaturas, planejar alimentação e reduzir compras impulsivas costuma trazer resultado mais rápido do que cortar pequenas alegrias que realmente importam. Também ajuda definir um teto razoável para lazer e conveniência, ter um limite claro é mais sustentável do que proibir tudo.
Na prática, um roteiro simples de priorização segue esta ordem:
- Liste todas as assinaturas e serviços recorrentes e cancele o que não usa há mais de 30 dias.
- Ligue para o banco ou operadora e peça revisão de tarifas e planos, muitas vezes existe uma opção mais barata que ninguém oferece de forma automática.
- Defina um teto mensal para delivery e compras por conveniência, sem zerar a categoria.
- Aplique a regra das 24 horas em qualquer compra acima de um valor que você define como "significativo" para o seu orçamento.
- Direcione o valor economizado para um destino específico (dívida, reserva ou meta) no mesmo dia em que a economia acontece, isso evita que o dinheiro "se perca" de volta no consumo do mês.
Erros comuns e ajustes simples
Os erros mais comuns são cortar pontos irrelevantes e manter grandes vazamentos, confundir economia com privação e não dar destino ao valor poupado. Quando o dinheiro economizado não é direcionado para dívida, reserva ou meta, a sensação de progresso some, e sem essa sensação, o hábito perde força rapidamente.
- Cortar o que dá mais trabalho, não o que pesa mais: é mais fácil parar de comprar um café do que renegociar um plano de internet, mas o segundo costuma ter impacto bem maior.
- Comparar-se com metodologias alheias: o que funciona para outra pessoa pode não caber na sua realidade de renda, moradia ou composição familiar.
- Economizar sem revisar depois: um ajuste feito uma vez e nunca mais revisado perde eficácia com o tempo, preços e hábitos mudam.
- Não comemorar pequenas vitórias: reconhecer que economizou R$ 150 em um mês, mesmo sem ser um valor "impressionante", sustenta a motivação para o mês seguinte.
Como manter a economia depois do primeiro mês de sucesso
O maior risco depois de um mês bem-sucedido não é o fracasso, é o relaxamento. Muita gente economiza bem em um mês, sente que "já aprendeu a lição" e para de prestar atenção, só para descobrir três meses depois que os gastos voltaram ao patamar anterior. Para evitar isso, vale manter uma revisão mensal simples: comparar o gasto do mês com a média dos últimos três meses e perguntar o que mudou. Se a economia foi mantida, ótimo, direcione o valor extra para um objetivo maior. Se ela escorregou, identifique em qual categoria isso aconteceu antes que vire hábito de novo. Economizar não é um projeto com data de término, é uma rotina que precisa de manutenção leve e constante, assim como qualquer outro hábito.
Um sinal prático de que a economia virou hábito consolidado, e não apenas um esforço temporário, é quando ela deixa de exigir força de vontade no dia a dia e passa a fazer parte da rotina automática, como escovar os dentes ou trancar a porta ao sair.
Conclusão
Economizar com inteligência é diferente de apertar a vida sem critério. O melhor caminho é enxergar prioridades, reduzir desperdícios e preservar o que sustenta seu bem-estar com responsabilidade, como mostra a diferença entre os R$ 800 de um corte que não dura e os R$ 1.800 de um ajuste que se sustenta. Boa economia não é a mais dolorosa. É a que você consegue manter.
- Febraban — Portal de Educação Financeira — orientações sobre consumo consciente e gatilhos emocionais de gasto
- SPC Brasil / CNDL — pesquisa sobre compras por impulso e inadimplência entre consumidores brasileiros
O objetivo do Trilho Financeiro é ajudar o leitor a sair do improviso e construir estabilidade com clareza. Use este conteúdo como ponto de partida para agir, revisar e ajustar sua rotina financeira.
Próximo passo
Se você quer acelerar seu crescimento financeiro, veja ideias práticas para aumentar sua entrada:
Ver ideias de renda extra
Perguntas frequentes
Qual o melhor lugar para começar a economizar?
Pelos gastos recorrentes que drenam o orçamento sem entregar valor proporcional, como assinaturas, delivery, tarifas e compras impulsivas.
Vale a pena cortar lazer para economizar?
Só se fizer sentido para o seu objetivo. Em geral, é melhor ajustar o lazer com limite do que eliminar tudo e depois compensar gastando mais.
Como não desistir da economia no meio do mês?
Defina poucos ajustes por vez, acompanhe o resultado e mantenha uma rotina viável, não extrema.
Por que cortes radicais costumam falhar mais do que ajustes pequenos?
Porque geram um ciclo de sofrimento e compensação: a pessoa corta tudo por algumas semanas, sente exaustão e depois gasta mais para aliviar a pressão. Um ajuste de R$ 150 por mês mantido por 12 meses supera um corte de R$ 400 que dura só 2 meses.
O que é a "reserva de paz de espírito"?
É um valor pequeno e fixo reservado no orçamento para gastos livres, sem culpa. Ela reduz a sensação de privação e evita que a pressão acumulada exploda em um gasto impulsivo maior depois.
Sobre o autor

Cleilson Silva é o criador do Trilho Financeiro. Formado em Matemática e Administração, com mais de 25 anos de experiência profissional e foco em educação financeira prática, produz conteúdos voltados à organização do dinheiro, planejamento e decisões mais conscientes para a realidade brasileira.