Como usar aplicativos para controlar gastos sem complicar a sua rotina
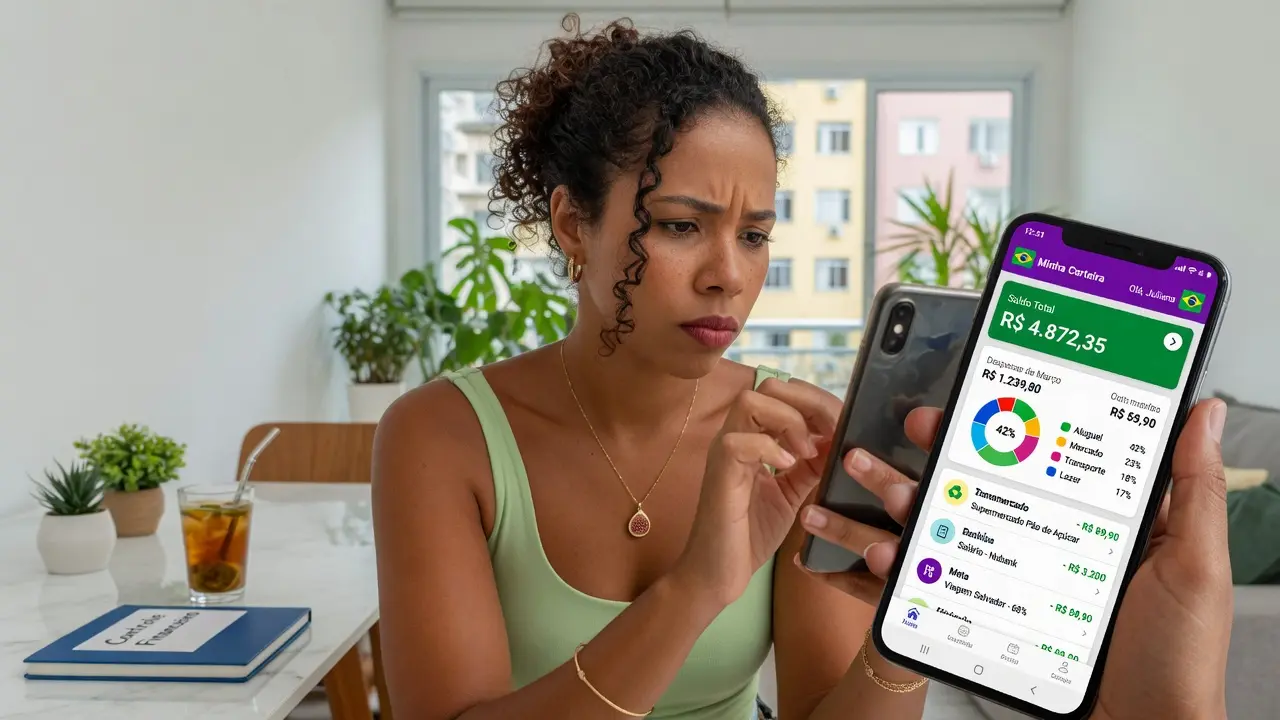
Antes de escolher ferramenta, vale entender o básico do controle financeiro pessoal.
Aplicativo de finanças só ajuda quando simplifica sua rotina, se a ferramenta é mais trabalhosa do que o próprio controle manual, ela vira mais uma fonte de abandono. Neste guia você vai entender o que um bom aplicativo precisa ter, a diferença entre os conectados via Open Finance e os de lançamento manual, e um passo a passo de configuração em 20 minutos.
- o que um aplicativo precisa ter para ser útil;
- apps conectados (Open Finance) x lançamento manual;
- passo a passo: configurando em 20 minutos;
- exemplo prático de categorização de um mês de gastos;
- segurança ao conectar um app à sua conta bancária;
- checklist para não abandonar o aplicativo;
- quando a tecnologia ajuda e quando atrapalha;
- erros comuns ao escolher e abandonar ferramentas;
- quando realmente vale trocar de aplicativo.
Introdução
Aplicativo de finanças só ajuda quando simplifica sua rotina. Se a ferramenta é mais trabalhosa do que o próprio controle, ela vira mais uma fonte de abandono. Por isso, o melhor aplicativo não é necessariamente o mais completo, é o que você consegue usar de forma consistente para enxergar o essencial: entradas, saídas, categorias e tendência do mês. Tecnologia é apoio; o método continua sendo seu.
O que um aplicativo precisa ter para ser útil
Independentemente da marca ou do preço, um bom aplicativo de controle de gastos precisa oferecer: categorização clara (mesmo que você precise ajustar manualmente), visão consolidada de contas e cartões, alertas de vencimento e um resumo simples de quanto já foi gasto em cada categoria no mês. Recursos extras (metas automatizadas, projeções, gráficos avançados) são bônus, não pré-requisitos.
Entre as opções mais usadas no Brasil hoje, três exemplos ilustram bem os dois caminhos possíveis: Mobills e Organizze são aplicativos pagos (com versão gratuita limitada) focados em controle detalhado, com conexão via Open Finance e recursos de planejamento e metas; já o Meu Bolso em Dia, mantido pela Febraban (a federação dos bancos brasileiros), é gratuito, mais simples, e foi inclusive integrado às ações de educação financeira do programa Desenrola Brasil para ajudar quem está saindo de dívidas a reorganizar o orçamento. Nenhum dos três é "o melhor" objetivamente, a escolha depende de quanto controle e quantos recursos você realmente vai usar no dia a dia.
Um ponto que muita gente ignora é que categorização automática nunca é perfeita, mesmo os aplicativos mais avançados erram a classificação de compras em supermercados que também vendem produtos de farmácia, ou de aplicativos de transporte que também fazem entrega de comida. O ajuste manual ocasional, mover uma compra da categoria errada para a certa, não é defeito do app, é parte normal do processo, e negligenciar essa revisão distorce o resumo mensal. Reserve alguns minutos por semana só para conferir se as categorias fazem sentido, isso evita que decisões sejam tomadas em cima de números errados.
Apps conectados (Open Finance) x lançamento manual
| Tipo | Como funciona | Vantagem | Desvantagem |
|---|---|---|---|
| Conectado (Open Finance) | Importa transações automaticamente do banco/cartão | Menos esforço manual, visão em tempo real | Exige compartilhar dados bancários com o app |
| Lançamento manual | Você registra cada gasto | Mais controle e consciência de cada gasto | Exige disciplina para não abandonar o registro |
O Open Finance é um sistema regulado pelo Banco Central que permite compartilhar dados financeiros entre instituições autorizadas, sempre com consentimento explícito e revogável a qualquer momento. Antes de conectar sua conta a um aplicativo, verifique se ele está autorizado a operar dentro dessa estrutura.
Comparando as opções mais usadas no Brasil
Para tirar a decisão do campo abstrato, veja como quatro alternativas comuns se comparam na prática, incluindo a opção mais simples de todas, a planilha própria:
| Ferramenta | Custo | Conexão bancária | Melhor para |
|---|---|---|---|
| Mobills | Gratuito com plano pago (recursos avançados) | Sim, via Open Finance | Quem quer metas e projeções detalhadas |
| Organizze | Gratuito com plano pago | Sim, via Open Finance | Quem já tem disciplina e quer categorização refinada |
| Meu Bolso em Dia | Gratuito | Não (lançamento manual) | Quem está começando ou saindo de dívidas |
| Planilha própria | Gratuito | Não | Quem prefere controle total sobre o formato |
Repare que nenhuma opção é gratuita, simples e completa ao mesmo tempo, você sempre troca alguma coisa: dinheiro, tempo de configuração ou profundidade de análise. O importante é escolher considerando o que você realmente vai sustentar por mais de três meses, não o que parece mais impressionante no primeiro dia de uso.
Passo a passo: configurando em 20 minutos
- 1. Escolha uma ferramenta simples (5 minutos), evite apps com dezenas de recursos que você não vai usar no início.
- 2. Defina poucas categorias (5 minutos), moradia, alimentação, transporte, saúde, lazer e "outros" já cobrem a maior parte dos casos.
- 3. Conecte contas ou registre o mês atual (5 a 10 minutos), via Open Finance ou lançamento manual dos gastos já feitos.
- 4. Configure alertas de vencimento (2 minutos), para as contas fixas mais importantes.
Depois dessa configuração inicial, o acompanhamento semanal leva poucos minutos, o trabalho pesado é só no começo.
Exemplo prático: organizando um mês de gastos por categoria
Para visualizar o efeito da organização, veja como fica o resumo de um mês depois que os gastos são separados nas categorias sugeridas no passo 2. Os valores abaixo são um exemplo ilustrativo para quem recebe em torno de R$ 3.500 por mês:
| Categoria | Valor gasto | % da renda | Observação |
|---|---|---|---|
| Moradia | R$ 1.200 | 34% | Aluguel + condomínio + luz |
| Alimentação | R$ 700 | 20% | Mercado + delivery ocasional |
| Transporte | R$ 350 | 10% | Combustível + aplicativo |
| Saúde | R$ 200 | 6% | Plano + farmácia |
| Lazer | R$ 250 | 7% | Streaming + saídas |
| Outros | R$ 300 | 8% | Compras não planejadas |
| Total gasto | R$ 3.000 | 85% | Sobra de R$ 500 (15%) no mês |
Só de ver os números lado a lado já dá para perceber onde vale investigar mais. Nesse exemplo, "outros" representa quase tanto quanto saúde, um sinal de que vale abrir essa categoria em subcategorias (compras por impulso, presentes, imprevistos) para entender o que está puxando o gasto. Esse tipo de leitura, simples e visual, é exatamente o que um bom aplicativo entrega em poucos segundos, e que levaria muito mais tempo para calcular numa anotação solta em papel.
Segurança ao conectar um app à sua conta bancária
Use apenas aplicativos que operem dentro do Open Finance regulado pelo Banco Central, nunca compartilhe senha ou dados de acesso diretamente com terceiros fora desse sistema oficial, e revise periodicamente quais conexões estão ativas, o Open Finance permite revogar o acesso a qualquer momento pelo próprio aplicativo do banco.
Checklist para não abandonar o aplicativo depois do primeiro mês
A maior parte dos abandonos acontece entre a terceira e a sexta semana de uso, quando a novidade passa e a rotina volta a competir pela atenção. Este checklist ajuda a manter o hábito vivo:
- Revisão semanal fixa: escolha um dia e horário (domingo à noite, por exemplo) e trate como um compromisso, não como uma tarefa opcional.
- Ajuste de categorias erradas: corrija lançamentos mal classificados assim que perceber, isso evita acúmulo de erros no fim do mês.
- Comparação mês a mês: observe se uma categoria está subindo de forma consistente, isso importa mais do que o valor de um único mês isolado.
- Um objetivo por vez: em vez de tentar controlar tudo perfeitamente, escolha uma categoria para melhorar por mês, por exemplo, reduzir "outros" em 10%.
- Retomada sem culpa: se você faltar uma semana, retome no dia seguinte, sem tentar reconstruir tudo retroativamente, isso costuma desanimar mais do que ajudar.
O aplicativo guarda os dados, mas quem sustenta o hábito é a rotina que você constrói ao redor dele.
Quando a tecnologia ajuda e quando atrapalha
Muita gente baixa um aplicativo esperando que ele resolva a vida financeira sozinho. Quando isso não acontece, abandona a ferramenta e volta ao improviso. Sem clareza sobre o que precisa acompanhar, qualquer app pode parecer confuso ou inútil, a ferramenta funciona quando você já sabe o que quer enxergar, e atrapalha quando vira mais uma tarefa sem propósito claro.
Um exemplo comum: alguém baixa um app, conecta as contas e, na primeira semana, fica impressionado com os gráficos automáticos. Na segunda semana, os gráficos continuam lá, mas sem nenhuma ação em cima deles nada muda na vida financeira da pessoa. O aplicativo mostrou o problema, mas ninguém decidiu o que fazer com a informação. Por isso vale sempre perguntar, antes de abrir o app: "o que eu vou decidir com base no que vou ver aqui?" Sem essa pergunta, o uso vira hábito de consulta, não de gestão.
Erros comuns e ajustes simples
Os erros mais comuns são trocar de aplicativo toda hora, cadastrar detalhes que você nunca revisa e depender só da ferramenta sem refletir sobre os padrões de gasto. Outro erro é achar que o aplicativo substitui orçamento, priorização e revisão, ele apoia essas decisões, mas não as toma por você.
- Trocar de aplicativo com frequência: cada troca reinicia o histórico e a curva de adaptação, o que cansa mais do que ajuda.
- Cadastrar detalhes demais: anotar cada centavo de forma obsessiva, sem nunca revisar os relatórios, é esforço sem retorno.
- Ignorar alertas de vencimento: configurar e depois silenciar as notificações anula um dos maiores benefícios da ferramenta.
- Achar que o app decide por você: ele organiza a informação, mas cortar um gasto ou renegociar uma dívida continua sendo uma escolha sua.
- Não revisar metas periodicamente: uma meta definida há seis meses pode não fazer mais sentido depois de uma mudança de renda ou de situação familiar.
Quando vale trocar de aplicativo
Nem toda insatisfação com um aplicativo significa que ele é ruim, às vezes o problema é só falta de costume. Mas existem sinais que indicam que a troca realmente vale a pena: o app trava ou perde dados com frequência, a categorização automática erra sistematicamente e não há opção simples de corrigir isso, o suporte não responde a problemas de conexão bancária, ou o plano gratuito ficou tão limitado que virou obstáculo em vez de ajuda. Fora esses casos, vale mais investir mais três ou quatro semanas se acostumando com a ferramenta atual do que recomeçar do zero em outra, a curva de adaptação se repete a cada troca.
Conclusão
Aplicativos podem ser excelentes aliados quando reduzem atrito e aumentam visibilidade. O valor não está na tecnologia em si, mas na capacidade de transformar informação em decisão melhor. Ferramenta boa é a que você consegue sustentar, seja ela conectada via Open Finance ou um simples registro manual.
- Banco Central do Brasil — Open Finance — regulação e funcionamento do compartilhamento de dados financeiros
- Meu Bolso em Dia (Febraban) — plataforma gratuita de educação financeira e controle de gastos
O objetivo do Trilho Financeiro é ajudar o leitor a sair do improviso e construir estabilidade com clareza. Use este conteúdo como ponto de partida para agir, revisar e ajustar sua rotina financeira.
Próximo passo
Depois da ferramenta, o próximo passo é encontrar os vazamentos do seu orçamento:
Identificar gastos invisíveis
Perguntas frequentes
Qual é o melhor tipo de aplicativo para começar?
Um app simples, com categorias claras e visão fácil de entradas, saídas e contas do mês, não necessariamente o mais completo ou com mais recursos.
Preciso lançar cada gasto manualmente?
Depende da ferramenta. Aplicativos conectados via Open Finance importam as transações automaticamente; os de lançamento manual exigem que você registre cada gasto, o que dá mais controle mas exige mais disciplina.
Aplicativo substitui planilha ou orçamento?
Não. Ele pode apoiar muito, mas continua sendo apenas uma ferramenta dentro do seu sistema financeiro, a decisão sobre prioridades e limites continua sendo sua.
É seguro conectar um aplicativo à minha conta bancária?
Aplicativos que usam o Open Finance (sistema regulado pelo Banco Central) compartilham dados de forma segura e reversível, com seu consentimento explícito e prazo de validade. Verifique sempre se o app está autorizado a operar no Open Finance antes de conectar sua conta.
Quanto tempo leva para configurar um app de controle de gastos?
Cerca de 20 minutos para a configuração inicial (categorias, conexão ou primeiro lançamento manual), mais alguns minutos por semana para revisar e ajustar.
Sobre o autor

Cleilson Silva é o criador do Trilho Financeiro. Formado em Matemática e Administração, com mais de 25 anos de experiência profissional e foco em educação financeira prática, produz conteúdos voltados à organização do dinheiro, planejamento e decisões mais conscientes para a realidade brasileira.