Livros clássicos de educação financeira: lições atemporais para sua relação com o dinheiro
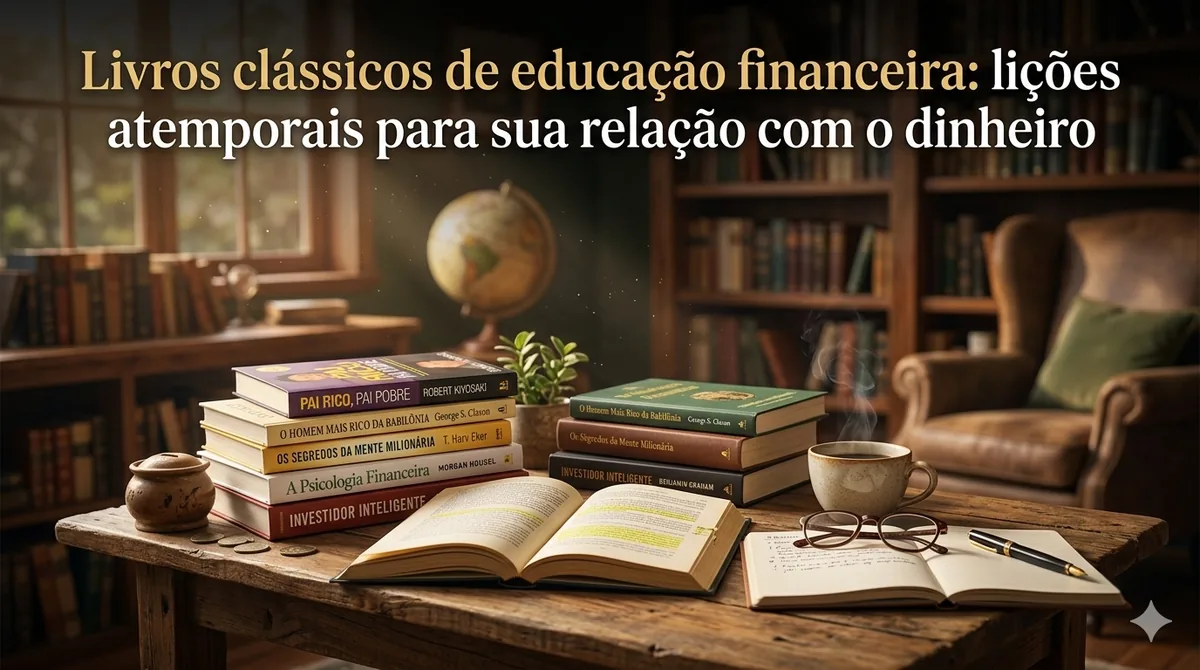
Alguns livros sobre dinheiro têm quase cem anos e continuam sendo indicados hoje, em um mundo de Pix, cartão de crédito e investimentos que os próprios autores jamais imaginaram. Isso não é acaso nem nostalgia editorial: esses livros não ensinam produtos financeiros, que mudam a cada década, eles ensinam comportamento, que muda muito pouco. Neste artigo você vai encontrar um resumo crítico de cinco livros clássicos de educação financeira e desenvolvimento pessoal aplicado a dinheiro, com o conceito central e uma lição prática de cada um, além de um exemplo numérico mostrando o efeito real de um dos princípios mais citados dessa literatura.
Vale um alerta antes de começar: nenhum desses livros foi escrito pensando no Brasil de 2026, com sua inflação, seus juros e seus produtos financeiros específicos. O valor deles está nos princípios de comportamento com dinheiro, não nas recomendações técnicas específicas de investimento que aparecem em alguns deles. É esse recorte, o comportamento por trás do dinheiro, que este artigo resume de cada obra.
- resumo crítico de 5 livros clássicos de educação financeira;
- a lição prática aplicável de cada obra;
- exemplo numérico: o efeito de "pagar-se primeiro" em 5, 10 e 20 anos;
- o que esses livros têm em comum e onde divergem;
- por onde começar, conforme seu momento financeiro;
- os limites da "literatura de sucesso" e por que mentalidade não substitui estrutura.
1. "O Homem Mais Rico da Babilônia" — George S. Clason (1926)
Publicado originalmente em 1926 nos Estados Unidos, este é provavelmente o livro de finanças pessoais mais antigo ainda amplamente lido hoje. George S. Clason reuniu uma série de panfletos que ele já distribuía por bancos e seguradoras, escritos como parábolas ambientadas na Babilônia antiga, para explicar princípios de dinheiro de um jeito simples, quase como fábulas. Não é um livro técnico, é literatura de ensinamento moral aplicada a finanças.
O conceito central que atravessa quase todas as histórias do livro é o que ficou conhecido como "pague-se primeiro": antes de pagar qualquer conta, separar uma parte da própria renda para si mesmo, guardando-a antes que o dinheiro seja gasto com qualquer outra coisa. Clason sugere, através de seus personagens, que essa parcela gire em torno de pelo menos 10% de tudo o que se ganha, tratada como um compromisso inegociável, tão obrigatório quanto qualquer conta a pagar.
A lição prática que dá para aplicar ainda esta semana é configurar uma transferência automática, de 10% da sua renda, programada para o mesmo dia em que o salário cai na conta, indo direto para uma conta de investimento separada, antes que esse valor circule pelo orçamento do mês. O ponto central não é o percentual em si, é a ordem das operações: guardar antes de gastar, e não gastar para só depois tentar guardar o que sobrar, porque na prática, quase sempre não sobra nada.
2. "Pai Rico, Pai Pobre" — Robert Kiyosaki (1997)
Lançado em 1997, "Pai Rico, Pai Pobre" narra o contraste entre dois modelos de pensamento sobre dinheiro, representados pelo pai biológico do autor (um educador assalariado) e o pai de um amigo de infância (um empresário), usados como personagens para ilustrar duas mentalidades opostas em relação a trabalho, dívida e patrimônio. O livro se tornou um dos maiores best-sellers do gênero e, ao mesmo tempo, um dos mais debatidos, por misturar histórias pessoais com afirmações que nem sempre são fáceis de verificar.
O conceito mais citado do livro é a distinção entre ativos e passivos definida de um jeito específico: ativo é o que coloca dinheiro no seu bolso todo mês (um imóvel alugado, uma aplicação que rende, um negócio que gera lucro), e passivo é o que tira dinheiro do seu bolso todo mês (financiamentos, cartão de crédito rotativo, bens que só geram despesa de manutenção). Kiyosaki argumenta que a maioria das pessoas confunde os dois, tratando como conquista financeira a compra de bens que, na prática, apenas consomem renda futura. O segundo conceito relevante é o de trabalhar para aprender, e não só para ganhar: buscar experiências profissionais que ensinem sobre vendas, gestão e finanças, mesmo que isso signifique aceitar, temporariamente, uma remuneração menor do que a de um caminho mais convencional.
A lição prática é fazer, hoje mesmo, uma lista simples de tudo que você tem: de um lado o que efetivamente gera renda (mesmo que pequena), do outro o que só gera despesa. Esse exercício, sozinho, já revela por que às vezes uma pessoa "parece" ter um padrão de vida bom, cheio de bens, mas sente o orçamento sempre apertado: os passivos estão consumindo a renda mais rápido do que os ativos conseguem repor.
3. "Quem Pensa Enriquece" — Napoleon Hill (1937)
Publicado em 1937, "Quem Pensa Enriquece" é um dos livros de desenvolvimento pessoal mais vendidos da história, resultado de décadas de pesquisa de Napoleon Hill sobre o comportamento de empresários e pessoas bem-sucedidas de sua época. Como o Trilho Financeiro já tem um artigo inteiro dedicado à obra, aqui o resumo é propositalmente mais curto.
Em linhas gerais, o livro defende que resultados financeiros consistentes dependem de um desejo definido com clareza (saber exatamente o que se quer e quanto), de uma decisão firme sobre o caminho a seguir e, principalmente, de persistência diante de obstáculos e fracassos temporários. Aplicado a metas financeiras, o princípio se traduz em transformar uma vontade vaga de "ficar rico" em um objetivo específico, com prazo e valor definidos, e sustentar o esforço mesmo quando os resultados demoram a aparecer.
A lição prática aqui é escrever, em uma frase só, sua meta financeira mais importante com número e prazo (por exemplo, "juntar R$ 15 mil de reserva de emergência em 24 meses"), e deixá-la em um lugar visível. Quem quiser se aprofundar no livro encontra um resumo completo no artigo dedicado a "Quem Pensa Enriquece" aqui no site.
4. "A Psicologia Financeira" (The Psychology of Money) — Morgan Housel (2020)
Publicado originalmente em inglês em 2020 com o título "The Psychology of Money", o livro do jornalista financeiro americano Morgan Housel é o mais recente desta lista e parte de uma constatação simples: sucesso financeiro não é uma disciplina de conhecimento técnico, é uma disciplina de comportamento. Diferente de Clason ou Kiyosaki, Housel escreve com base em décadas de história econômica e finanças de comportamento, sem parábolas nem histórias de personagens fictícios, e com um tom mais analítico.
A ideia central do livro é que fazer bem com dinheiro depende muito mais de como a pessoa se comporta (paciência, humildade diante da sorte e do risco, tolerância a incerteza) do que de o quanto ela entende de matemática financeira ou de mercado. Housel argumenta que decisões financeiras nunca são puramente racionais, elas são filtradas pela história pessoal de cada um, pelo ego e pela necessidade emocional de segurança, o que explica por que pessoas tecnicamente competentes tomam decisões financeiras ruins com frequência.
A lição prática extraída do livro é definir, por escrito, sua própria "taxa de sono tranquilo": o nível de risco e de reserva de emergência que permite dormir tranquilo à noite, mesmo que matematicamente não seja a alocação "ótima" de um modelo de planilha. Antes de copiar a estratégia de investimento de outra pessoa, vale perguntar se ela está resolvendo o mesmo problema emocional que você, porque decisões financeiras que funcionam para alguém com outro histórico e outra tolerância a risco podem ser desastrosas para você.
5. "O Investidor Inteligente" — Benjamin Graham (1949)
Publicado pela primeira vez em 1949, "O Investidor Inteligente" é obra do economista americano Benjamin Graham, considerado o pai do chamado "investimento em valor" e mentor de Warren Buffett. É o livro mais técnico desta lista, voltado especificamente para quem já pretende investir em ações e títulos, e não apenas organizar o orçamento do dia a dia.
O conceito central da obra é a distinção entre investir e especular: para Graham, um investimento de verdade é aquele feito com análise cuidadosa dos fundamentos de uma empresa (seu valor real, sua saúde financeira) e com uma margem de segurança, ou seja, comprando por um preço claramente abaixo do valor que a análise indica, para se proteger de erros de avaliação e de reviravoltas do mercado. Tudo o que é feito sem essa análise, apenas na expectativa de que o preço suba, Graham classifica como especulação, mesmo que a pessoa chame isso de "investimento". O livro também introduz a famosa alegoria do "Sr. Mercado", um personagem imaginário emocionalmente instável que todos os dias oferece um preço diferente para comprar ou vender ativos, e cabe ao investidor decidir se aceita essa oferta ou a ignora, em vez de deixar o humor do mercado ditar suas próprias decisões.
A lição prática é resistir à tentação de tomar decisões de investimento no calor do momento, seja em euforia (comprar porque "está todo mundo comprando") ou em pânico (vender porque o mercado caiu essa semana). Antes de qualquer decisão relevante, vale perguntar: "eu compraria isso pelo valor que estou pagando se ninguém mais estivesse comentando sobre esse ativo agora?" Se a resposta for não, é provável que a decisão esteja sendo guiada pelo Sr. Mercado, e não pela sua própria análise.
Exemplo numérico: o efeito de "pagar-se primeiro"
Para tornar concreto o princípio mais antigo desta lista, o de Clason, veja o que acontece quando alguém com uma renda de R$ 4.000 por mês separa 10% (R$ 400) todo mês, antes de qualquer outro gasto, e investe esse valor a uma taxa de referência de 13,90% ao ano (próxima do CDI em setembro de 2026), com juros compostos mensais equivalentes. A tabela mostra o patrimônio acumulado em três horizontes de tempo:
| Prazo | Total aportado (10% de R$ 4.000/mês) | Patrimônio acumulado (13,90% a.a.) | Rendimento sobre o aportado |
|---|---|---|---|
| 5 anos | R$ 24.000,00 | R$ 33.635,63 | R$ 9.635,63 (28,6% do total final) |
| 10 anos | R$ 48.000,00 | R$ 98.114,61 | R$ 50.114,61 (51,1% do total final) |
| 20 anos | R$ 96.000,00 | R$ 458.669,09 | R$ 362.669,09 (79,1% do total final) |
Os cálculos usam a fórmula de valor futuro de uma série de aportes mensais iguais, FV = PMT × [(1+i)ⁿ − 1] / i, com PMT de R$ 400, taxa mensal equivalente a 13,90% ao ano (aproximadamente 1,0905% ao mês) e n em meses (60, 120 e 240). Em 5 anos, os R$ 24.000 guardados viram R$ 33.635,63. Em 10 anos, os R$ 48.000 guardados viram R$ 98.114,61, mais que o dobro do valor aportado. Em 20 anos, os R$ 96.000 guardados viram R$ 458.669,09, sendo que quase 80% desse total final é rendimento dos juros compostos, não dinheiro que efetivamente saiu do bolso da pessoa mês a mês.
Esse é o efeito que Clason descrevia de forma intuitiva há quase cem anos, sem fórmula nenhuma: o tempo faz o trabalho pesado, desde que o hábito de guardar antes de gastar seja mantido de forma consistente. Quanto mais cedo a pessoa começa, maior a fatia final que vem dos juros, e não do próprio bolso.
O que esses livros têm em comum e onde divergem
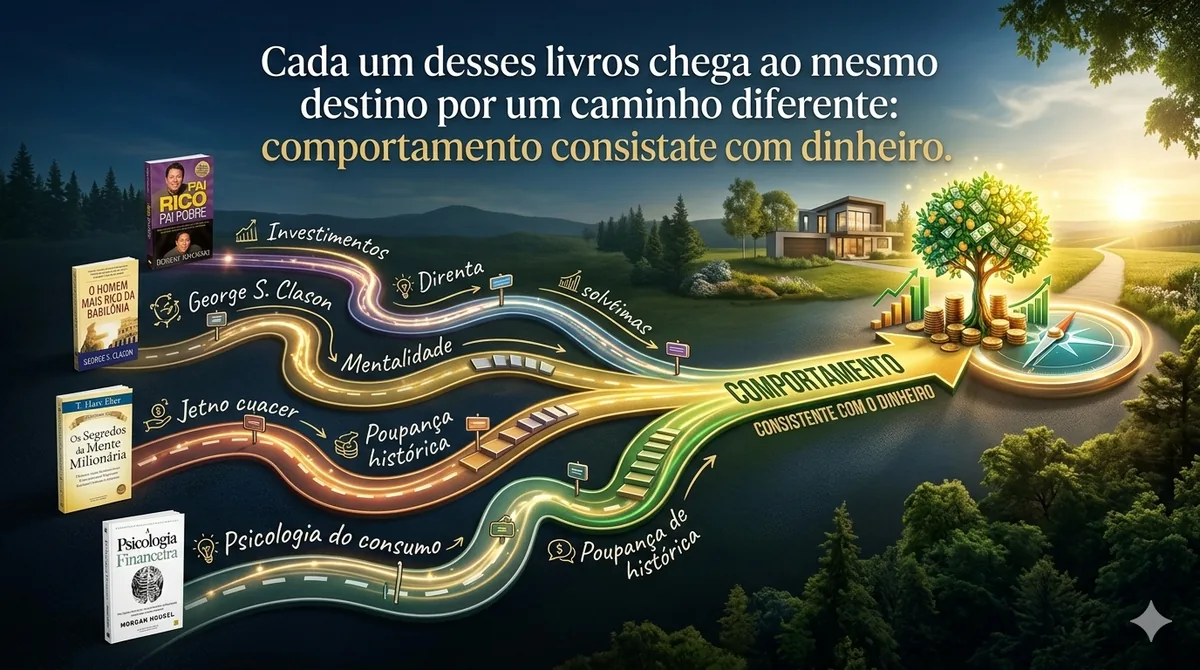
Apesar de escritos em décadas e contextos completamente diferentes, os cinco livros convergem em um ponto: nenhum deles defende que sucesso financeiro dependa de um golpe de sorte, de um conhecimento técnico raríssimo ou de uma fórmula secreta de mercado. Todos, à sua maneira, apontam para consistência de comportamento como o fator decisivo, seja guardar uma parcela fixa da renda (Clason), distinguir ativo de passivo (Kiyosaki), manter foco e persistência em uma meta (Hill), controlar o próprio comportamento emocional com dinheiro (Housel) ou manter disciplina de análise mesmo sob pressão do mercado (Graham).
As divergências aparecem no nível de complexidade técnica exigido e no público-alvo. Clason e Hill são os mais acessíveis, escritos como parábolas ou princípios gerais, sem exigir conhecimento prévio de finanças. Kiyosaki fica no meio do caminho, misturando princípios gerais com uma visão específica (e mais controversa) sobre negócios próprios e imóveis. Housel exige menos conhecimento técnico prévio, mas propõe uma reflexão mais sofisticada sobre a própria psicologia. Graham é o único que realmente exige disposição para estudar análise de empresas e mercado de forma mais estruturada, sendo o mais técnico e o menos indicado como primeira leitura para quem nunca teve contato com investimentos.
Por onde começar, conforme seu momento financeiro
Não existe uma ordem obrigatória de leitura, mas o momento financeiro de cada pessoa ajuda a decidir por onde entrar nesse universo:
- Quem está endividado ou nunca conseguiu guardar dinheiro: comece por "O Homem Mais Rico da Babilônia". O princípio de pagar-se primeiro é simples o suficiente para ser aplicado mesmo com renda apertada, e a estrutura de parábolas ajuda a fixar o hábito sem exigir conhecimento técnico prévio.
- Quem já organiza o orçamento mas quer pensar maior sobre patrimônio: "Pai Rico, Pai Pobre" ajuda a reformular a forma de olhar para compras e investimentos, distinguindo o que de fato constrói patrimônio do que apenas parece riqueza.
- Quem tem dificuldade em manter foco e persistência nas próprias metas financeiras: "Quem Pensa Enriquece" trabalha diretamente essa dimensão de definição de objetivos e disciplina mental, com o resumo mais completo disponível no artigo dedicado do site.
- Quem já poupa, mas se sabota com decisões financeiras impulsivas ou ansiosas: "A Psicologia Financeira" trata exatamente desse ponto cego, o comportamento emocional por trás de decisões aparentemente racionais.
- Quem já tem reserva de emergência formada e quer começar a investir em ações com mais critério: "O Investidor Inteligente" é a leitura mais indicada, mas vale reservar tempo e paciência, porque é a mais densa das cinco.
Os limites da "literatura de sucesso": mentalidade não substitui estrutura
É importante ser honesto sobre um limite real desses livros: mentalidade não resolve tudo, e tratar esse tipo de leitura como fórmula mágica pode, inclusive, atrapalhar quem enfrenta um problema estrutural real. O exemplo mais direto é o próprio princípio de Clason: alguém que ganha um salário mínimo e já compromete mais de 100% da renda com dívidas de juros altos não vai resolver a situação apenas "decidindo" guardar 10%, porque, matematicamente, esse dinheiro simplesmente não existe naquele momento. Nesse caso, o problema a resolver primeiro é de renda insuficiente e de dívida cara, não de mentalidade, e insistir no conselho genérico de "pague-se primeiro" sem considerar isso pode gerar frustração e culpa desnecessárias.
O mesmo cuidado vale para "Pai Rico, Pai Pobre": nem toda pessoa tem acesso a crédito, capital inicial ou rede de contatos para replicar histórias de sucesso em negócios próprios ou imóveis, e comparar a própria trajetória com casos que tiveram vantagens estruturais de partida costuma gerar mais frustração do que direção prática. Da mesma forma, "Quem Pensa Enriquece" pode, se lido de forma rasa, sugerir que qualquer fracasso financeiro é falta de persistência pessoal, ignorando fatores econômicos e sociais que também pesam bastante no resultado. A literatura de desenvolvimento pessoal aplicada a dinheiro funciona melhor como complemento de uma estrutura financeira básica (orçamento, controle de dívidas, renda organizada), não como substituto dela.
Conclusão
Os cinco livros deste artigo, mesmo escritos em épocas e estilos tão diferentes, chegam a uma conclusão parecida: dinheiro é, antes de tudo, um jogo de comportamento sustentado no tempo, não um jogo de sorte ou de fórmulas complexas reservadas a poucos. Ler qualquer um deles não muda a vida financeira de ninguém sozinho, mas oferece uma estrutura de pensamento que, combinada com ação prática e, quando necessário, orientação profissional, ajuda a transformar boas intenções em hábito real. O exemplo numérico deste artigo mostra isso de forma objetiva: o princípio de guardar 10% antes de gastar, aplicado com consistência por 20 anos, transforma R$ 96.000 guardados em mais de R$ 458 mil, e a maior parte dessa diferença vem do tempo, não de nenhum talento especial para investir.
- CLASON, George S. O Homem Mais Rico da Babilônia. Publicação original em 1926.
- KIYOSAKI, Robert T. Pai Rico, Pai Pobre. Publicação original em 1997.
- HILL, Napoleon. Quem Pensa Enriquece (Think and Grow Rich). Publicação original em 1937.
- HOUSEL, Morgan. A Psicologia Financeira (The Psychology of Money). Publicação original em 2020.
- GRAHAM, Benjamin. O Investidor Inteligente (The Intelligent Investor). Publicação original em 1949.
- Exemplo numérico ilustrativo, elaborado pela equipe editorial do Trilho Financeiro com base em uma taxa de referência aproximada do CDI (13,90% ao ano) em setembro de 2026, sujeita a variação de mercado.
O objetivo do Trilho Financeiro é ajudar o leitor a transformar princípios em ação. Use este resumo como ponto de partida, mas considere a leitura completa das obras que mais conversam com seu momento financeiro atual.
Perguntas frequentes
Qual desses livros clássicos devo ler primeiro?
Depende do seu momento financeiro. Quem ainda não guarda dinheiro nenhum costuma se beneficiar mais de "O Homem Mais Rico da Babilônia", pela simplicidade do princípio de pagar-se primeiro. Quem quer entender melhor como construir patrimônio ao longo da vida tende a aproveitar mais "Pai Rico, Pai Pobre". Quem já poupa mas se sabota com decisões impulsivas ganha mais com "A Psicologia Financeira".
Esses livros substituem a orientação de um profissional de finanças?
Não. Eles ajudam a formar princípios e hábitos gerais, mas decisões específicas (como declarar imposto de renda, escolher entre tipos de investimento para o seu perfil ou renegociar uma dívida complexa) se beneficiam de orientação profissional individualizada, que considera sua situação real.
Os conselhos desses livros, escritos décadas atrás, ainda funcionam no Brasil de hoje?
Os princípios de comportamento (guardar parte da renda, gastar menos do que se ganha, evitar dívidas caras, ter paciência com o tempo) continuam válidos porque tratam de psicologia humana, que muda pouco. Os exemplos específicos de produtos financeiros e contextos econômicos de cada livro, sim, precisam ser adaptados à realidade brasileira atual.
É preciso ler os cinco livros na ordem em que aparecem neste artigo?
Não é necessário. A ordem aqui segue principalmente a cronologia de publicação. O mais importante é escolher o livro que conversa com o momento financeiro que você vive agora, como indicado na seção sobre por onde começar.
Livros de educação financeira garantem que eu vou enriquecer?
Não. Nenhum livro garante resultado financeiro individual, porque isso depende de renda, contexto, disciplina de execução e fatores fora do controle do leitor. Esses livros oferecem princípios e estrutura de pensamento; o resultado depende de como e se esses princípios são aplicados de forma consistente ao longo do tempo.
Sobre o autor
Cleilson Silva é o criador do Trilho Financeiro. Formado em Matemática e Administração, com mais de 25 anos de experiência profissional e foco em educação financeira prática, produz conteúdos voltados à organização do dinheiro, planejamento e decisões mais conscientes para a realidade brasileira.