O que Napoleon Hill ensina sobre dinheiro: os princípios de "Quem Pensa Enriquece" aplicados às suas finanças
Antes de aplicar qualquer princípio de mentalidade ao dinheiro, vale ter uma base concreta: veja como definir metas financeiras que você realmente consegue cumprir.
Publicado originalmente em 1937, "Quem Pensa Enriquece" segue sendo citado quase 90 anos depois, inclusive em conteúdo de finanças pessoais. Veja o que Napoleon Hill realmente defende sobre dinheiro, como aplicar cada princípio a metas financeiras concretas e o que a ciência comportamental moderna confirma — ou contesta — sobre essas ideias.
- quem foi Napoleon Hill e o contexto do livro;
- os princípios centrais explicados um a um, com aplicação financeira;
- exemplo numérico: o efeito real da persistência nos aportes;
- o que a ciência comportamental confirma e o que ela contesta;
- um roteiro prático em 5 passos;
- os limites dessa abordagem.
Introdução
"Quem Pensa Enriquece" (no original em inglês, Think and Grow Rich) está entre os livros de desenvolvimento pessoal mais vendidos da história, com edições e reimpressões contínuas desde 1937. Quase nove décadas depois, ele continua aparecendo em listas de leitura de finanças pessoais, em cursos de mentalidade financeira e em recomendações de investidores e empreendedores. Isso levanta duas perguntas que interessam a quem quer organizar o próprio dinheiro: o que exatamente o livro defende, e quanto disso resiste a um olhar mais cético e informado pela pesquisa comportamental atual?
Este texto não é uma resenha nem uma peça promocional do livro. A proposta é outra: separar os princípios centrais da obra, explicar como cada um pode ser traduzido em ação financeira concreta, como quitar uma dívida, montar uma reserva de emergência ou manter aportes de investimento consistentes, e colocar cada ideia ao lado do que a psicologia financeira e a economia comportamental modernas realmente sustentam. Algumas partes resistem bem a esse teste. Outras precisam de ajuste, e algumas simplesmente não se sustentam sozinhas sem uma dose de planejamento técnico.
Quem foi Napoleon Hill e o contexto do livro
Napoleon Hill (1883–1970) foi um jornalista e escritor norte-americano que construiu sua carreira em torno do tema do sucesso pessoal e profissional. Segundo o relato do próprio autor no livro, o projeto nasceu de mais de duas décadas de entrevistas com empresários, inventores e industriais de destaque do início do século XX nos Estados Unidos, um trabalho que ele afirma ter iniciado a pedido do magnata Andrew Carnegie. Essa origem é a versão contada pelo próprio Hill; boa parte dela não é passível de verificação documental independente em todos os detalhes, o que não impede que os princípios apresentados sejam avaliados pelo valor prático que têm hoje, e não pela precisão biográfica da história de origem.
O livro foi publicado em 1937, no meio da Grande Depressão nos Estados Unidos, um período de desemprego alto e escassez generalizada. Esse contexto histórico importa: a obra nasce prometendo um caminho de prosperidade individual justamente num momento em que a prosperidade coletiva estava em colapso, o que ajuda a explicar por que o livro enfatiza tanto a responsabilidade e a disposição pessoal, e quase nada fala sobre condições econômicas estruturais. Ainda assim, "Quem Pensa Enriquece" se tornou um dos pilares da literatura de desenvolvimento pessoal do século XX, influenciando gerações de autores posteriores da área de motivação e finanças pessoais até os dias de hoje.
Os princípios centrais do livro, aplicados a finanças pessoais
Hill organiza a obra em torno de um conjunto de princípios que se repetem sob nomes diferentes ao longo dos capítulos. Quatro deles têm aplicação direta, e testável, quando o assunto é dinheiro.
Desejo definido: transformar "eu quero ficar rico" em número e prazo
O primeiro princípio da obra defende que um desejo genérico ("eu quero ficar rico", "eu quero ter mais dinheiro") tem pouco poder de mudar comportamento. Segundo Hill, o desejo precisa ser definido: transformado em um alvo específico, com um valor e uma forma clara de saber quando foi alcançado.
Na prática financeira, essa é provavelmente a ideia do livro com aplicação mais direta e replicável. "Quero ficar rico" não orienta nenhuma ação hoje. "Quero quitar R$ 8.400 de dívida no cartão de crédito em 14 meses, guardando R$ 600 por mês" já orienta. "Quero juntar R$ 15.000 de reserva de emergência até dezembro de 2027" também orienta. O ponto em comum entre um desejo definido e uma boa meta financeira é o mesmo: um número e um prazo. Essa lógica se sobrepõe quase por completo à metodologia SMART usada em planejamento financeiro, que transforma desejos vagos em metas específicas, mensuráveis e com tempo definido.
Decisão e persistência: o motor da consistência financeira
Hill descreve a indecisão e a procrastinação como dois dos principais obstáculos ao sucesso, e trata a persistência, a capacidade de manter o esforço mesmo diante de dificuldade ou tédio, como o traço que mais separa quem alcança um objetivo de quem desiste no meio do caminho.
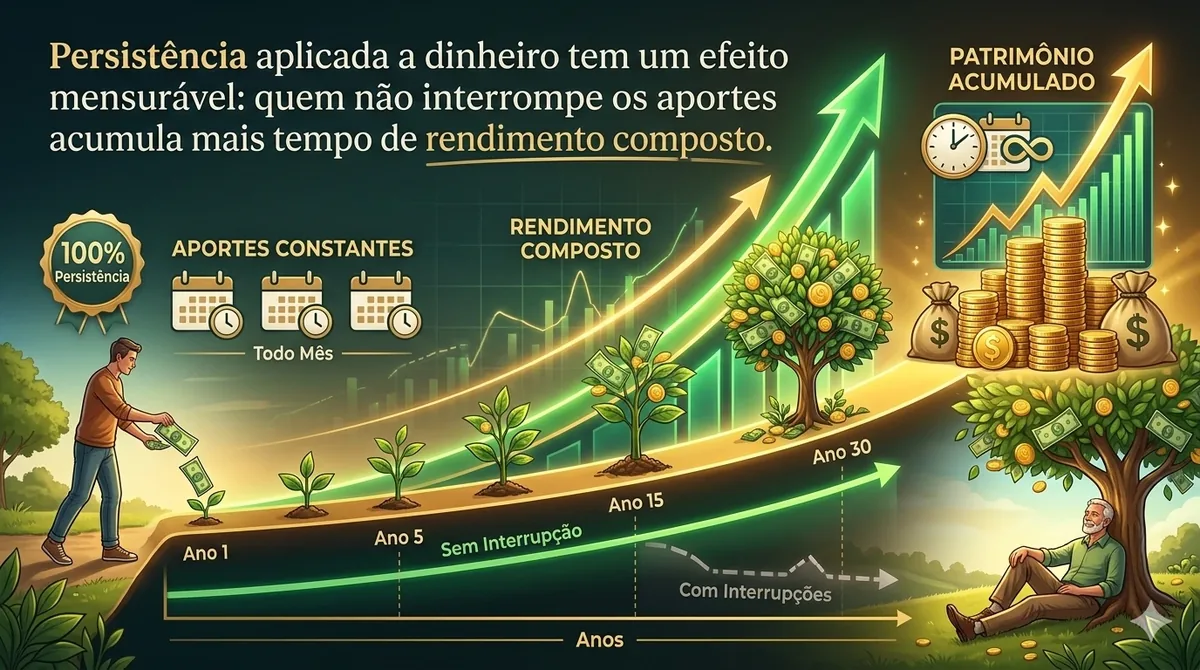
Aplicado a dinheiro, esse princípio explica por que hábitos financeiros automáticos funcionam melhor do que boa vontade renovada todo mês. Decidir uma vez que R$ 300 sairão da conta no dia 5 de cada mês, via débito automático ou transferência programada, elimina a necessidade de "decidir de novo" repetidamente, o momento em que a maioria das pessoas desiste. A persistência, nesse sentido, não é uma virtude abstrata de caráter: ela tem um efeito matemático mensurável sobre o resultado final de um investimento, como mostra o exemplo numérico mais adiante neste artigo.
O "mastermind": grupo de apoio e responsabilidade compartilhada
Um dos conceitos mais conhecidos do livro é o do "mastermind": reunir um pequeno grupo de pessoas com um objetivo em comum, cooperando em espírito de harmonia, produzindo um resultado maior do que a soma do que cada uma conseguiria sozinha.
A tradução financeira desse princípio é bastante concreta. Pode ser um parceiro de responsabilidade financeira, alguém que acompanha o progresso da sua meta e cobra atualização periódica; pode ser dividir o objetivo com o cônjuge ou a família, o que também reduz o risco de decisões financeiras conflitantes dentro de casa (veja mais sobre como conversar sobre dinheiro com o cônjuge); ou pode ser participar de uma comunidade de apoio, seja um grupo de pessoas quitando dívidas juntas, seja uma comunidade de investidores iniciantes trocando informação e mantendo uns aos outros no rumo. O mecanismo por trás disso não é místico: compromisso público e acompanhamento externo são, de fato, fatores estudados e reconhecidos em pesquisa comportamental como reforço de adesão a um plano.
Autossugestão e visualização: o que a ciência realmente sustenta
Hill defende a autossugestão, a repetição consciente de afirmações e a visualização mental do objetivo já alcançado, como forma de influenciar o que ele chama de mente subconsciente na direção do resultado desejado. Essa é também a parte do livro mais próxima do que hoje se chamaria de "pensamento positivo", e é onde mais vale aplicar ceticismo.
A pesquisa em definição de metas (a chamada teoria de estabelecimento de metas, de Edwin Locke e Gary Latham) sustenta uma parte relevante disso: metas específicas e desafiadoras, com feedback de progresso, realmente produzem melhor desempenho do que metas vagas do tipo "faça o seu melhor". Isso reforça a ideia de desejo definido descrita acima. Já a pesquisa sobre visualização mental, incluindo os estudos da psicóloga Gabriele Oettingen sobre contraste mental e o método conhecido como WOOP, mostra algo mais específico e menos confortável para quem gosta de "manifestação": imaginar apenas o resultado final desejado, sem also planejar os obstáculos e as ações concretas, tende a não melhorar o desempenho, e em alguns estudos até reduz o esforço empregado depois, porque o cérebro reage à fantasia como se ela já tivesse sido parcialmente satisfeita. O que realmente ajuda é visualizar o processo: identificar o obstáculo mais provável e decidir com antecedência qual ação tomar quando ele aparecer, uma técnica chamada de "intenção de implementação" na literatura de psicologia (algo como "se X acontecer, então farei Y").
Como resume uma das frases mais citadas do livro — atribuída a Napoleon Hill em "Quem Pensa Enriquece", publicado originalmente em 1937 —, no idioma original: "Whatever the mind can conceive and believe, it can achieve" (algo como "tudo o que a mente pode conceber e acreditar, ela pode alcançar"). É uma frase de efeito poderosa, mas que só se sustenta financeiramente quando "conceber e acreditar" vem acompanhado de um plano de ação específico, não como substituto dele.
Exemplo numérico: o efeito real da persistência nos aportes
Hill trata a persistência como um traço de caráter, mas em finanças ela tem um efeito matemático concreto, que pode ser medido. Compare duas pessoas que decidem investir R$ 300 por mês a uma taxa de referência de 13,90% ao ano (próxima ao CDI), ambas dentro do mesmo período de 10 anos, e que acabam aportando exatamente o mesmo total: R$ 28.800.
| Cenário | Como aconteceu | Total investido | Saldo após 10 anos |
|---|---|---|---|
| Consistente | Aporta R$ 300/mês sem interrupção durante os primeiros 8 anos (96 meses) e deixa o valor apenas render nos 2 anos finais | R$ 28.800 | R$ 65.406,50 |
| Com pausa | Aporta R$ 300/mês, mas interrompe por 24 meses no meio do caminho (ex.: perda de renda temporária) e retoma depois, completando os mesmos 96 aportes ao longo dos 10 anos inteiros | R$ 28.800 | R$ 59.819,59 |
Simulação com taxa de referência de 13,90% a.a. (próxima ao CDI), juros compostos mensais, mesmo total investido (R$ 28.800) nos dois cenários. Valores aproximados, sem descontar Imposto de Renda.
As duas pessoas investiram exatamente o mesmo total. A diferença de R$ 5.586,91 (cerca de 9,3% a menos no cenário com pausa) não vem de nenhum aporte extra nem de sorte de mercado: vem apenas de quando o dinheiro entrou. Quem manteve os aportes seguidos deu mais tempo de composição de juros ao dinheiro que investiu primeiro, enquanto quem interrompeu por 24 meses precisou concentrar os últimos aportes mais perto do fim do período, com menos tempo disponível para render. Para efeito de referência, quem tivesse aportado os 300 reais em todos os 120 meses, sem nenhuma pausa, teria investido R$ 36.000 no total e chegaria a aproximadamente R$ 73.585,95.
Esse é o sentido concreto por trás do princípio de "decisão e persistência" de Hill quando aplicado a dinheiro: não é discurso motivacional vazio, é um efeito real e calculável de juros compostos, que recompensa quem evita interromper o plano tanto quanto recompensa quem investe mais.
O que a ciência comportamental confirma — e o que ela contesta
Colocando os princípios do livro lado a lado com a pesquisa em psicologia financeira e economia comportamental das últimas décadas, alguns pontos se confirmam e outros precisam de ressalva importante.
O que se confirma: metas específicas, mensuráveis e com prazo (a base do "desejo definido") realmente produzem mais progresso do que metas vagas, um achado bem estabelecido na teoria de estabelecimento de metas. A automação de decisões financeiras, transferências automáticas, débito programado, reduz a dependência de força de vontade e aumenta a taxa de adesão a um plano, um princípio central da economia comportamental aplicada a poupança. Comprometimento público e acompanhamento por terceiros (a essência do "mastermind") também têm respaldo: dispositivos de comprometimento e parceiros de responsabilidade aumentam a probabilidade de conclusão de metas em diversos estudos comportamentais.
O que se contesta ou precisa de nuance: a ideia de que visualizar um resultado positivo, por si só, muda a realidade financeira não se sustenta. Como já foi dito, a pesquisa mostra que visualização de resultado sem plano de ação concreto tende a não ajudar, e em alguns casos até reduz o esforço posterior. Também é preciso cuidado com o risco do que se chama de "toxic positivity" em conteúdo de mentalidade financeira: atribuir dificuldade financeira exclusivamente à falta de "desejo" ou de "fé" ignora fatores estruturais reais, como renda insuficiente para cobrir despesas básicas, dívida herdada, desemprego, doença ou informalidade no trabalho. Nenhum desses fatores é resolvido apenas com mentalidade, por mais bem definida que seja a meta.
Como aplicar isso na prática: um roteiro em 5 passos
Traduzindo os princípios do livro em ações financeiras concretas, um roteiro razoável fica assim:
- Transforme o desejo em número e prazo. Troque "quero ficar rico" ou "quero guardar dinheiro" por um valor específico e uma data, por exemplo, "quitar R$ 8.400 em 14 meses" ou "juntar R$ 15.000 até dezembro de 2027".
- Automatize a decisão. Configure a transferência ou o débito automático no dia em que o salário cai, para que a persistência dependa de uma configuração feita uma vez, e não de força de vontade repetida todo mês.
- Busque um parceiro de responsabilidade ou comunidade. Combine com alguém (cônjuge, amigo, grupo) que vai acompanhar seu progresso periodicamente e cobrar atualização, o "mastermind" aplicado ao dia a dia.
- Visualize o processo, não só o resultado. Em vez de só imaginar a meta cumprida, identifique com antecedência o obstáculo mais provável (um gasto inesperado, um mês de renda menor) e decida agora qual será sua reação quando ele aparecer.
- Revise o progresso periodicamente e ajuste sem abandonar. Uma revisão mensal simples, comparando o valor acumulado com o previsto, permite ajustar prazo ou valor quando necessário, em vez de desistir da meta inteira diante do primeiro imprevisto.
Os limites dessa abordagem
É importante ser honesto sobre onde os princípios de Hill param de ajudar. Mentalidade não substitui educação financeira técnica: entender juros compostos, saber a diferença entre um CDB e um Tesouro Selic, ou saber negociar uma dívida com desconto exige conhecimento prático que nenhuma dose de "desejo definido" ou "fé" fornece sozinha. É perfeitamente possível ter uma meta clara, persistência e um grupo de apoio, e ainda assim tomar decisões financeiras ruins por falta de informação técnica básica.
Também é importante reconhecer que mentalidade não resolve desigualdade estrutural. Uma renda insuficiente para cobrir despesas essenciais, uma dívida herdada de um familiar, um mercado de trabalho informal ou instável, tudo isso limita de forma real quanto alguém consegue guardar, independentemente de quão definido seja o desejo ou quão persistente seja o esforço. Tratar dificuldade financeira estrutural como um problema apenas de mentalidade é, na melhor das hipóteses, incompleto, e na pior, uma forma de culpar a vítima por circunstâncias que fogem ao seu controle individual. O próprio contexto em que o livro foi escrito, os Estados Unidos durante a Grande Depressão de 1937, não trazia esse tipo de reflexão sobre barreiras estruturais, algo relevante para quem lê a obra quase um século depois, em uma realidade econômica brasileira bem diferente.
Conclusão
Os princípios centrais de "Quem Pensa Enriquece", desejo definido, decisão, persistência, apoio de grupo e visualização do processo, continuam sendo um ponto de partida psicológico útil quase 90 anos depois, principalmente porque parte deles é corroborada por pesquisa moderna em definição de metas e economia comportamental. Mas eles funcionam de verdade apenas quando combinados com o que o livro não oferece: educação financeira técnica concreta e o reconhecimento honesto de que fatores externos, e não apenas mentalidade, também determinam o resultado financeiro de uma pessoa. Definir a meta é o primeiro passo. O plano de ação, revisado com regularidade, é o que realmente sustenta o resultado ao longo do tempo.
- Napoleon Hill, "Quem Pensa Enriquece" ("Think and Grow Rich"), publicado originalmente em 1937
- Locke, E. A. & Latham, G. P. — teoria de estabelecimento de metas (goal-setting theory), amplamente citada em pesquisa de psicologia organizacional e comportamental
- Gollwitzer, P. M. — pesquisa sobre "intenções de implementação" (implementation intentions) e planejamento de ação diante de obstáculos
- Oettingen, G. — pesquisa sobre contraste mental e o método WOOP, sobre os limites da visualização de resultados sem plano de ação
O objetivo do Trilho Financeiro é ajudar o leitor a sair do improviso e construir estabilidade com clareza. Use este conteúdo como ponto de partida para agir, revisar e ajustar sua rotina financeira, não como substituto de planejamento técnico.
Próximo passo
Se o que falta é sustentar a consistência dos aportes sem depender só de disposição, veja como criar esse hábito de forma mais estruturada:
Guardar dinheiro sem depender só da força de vontade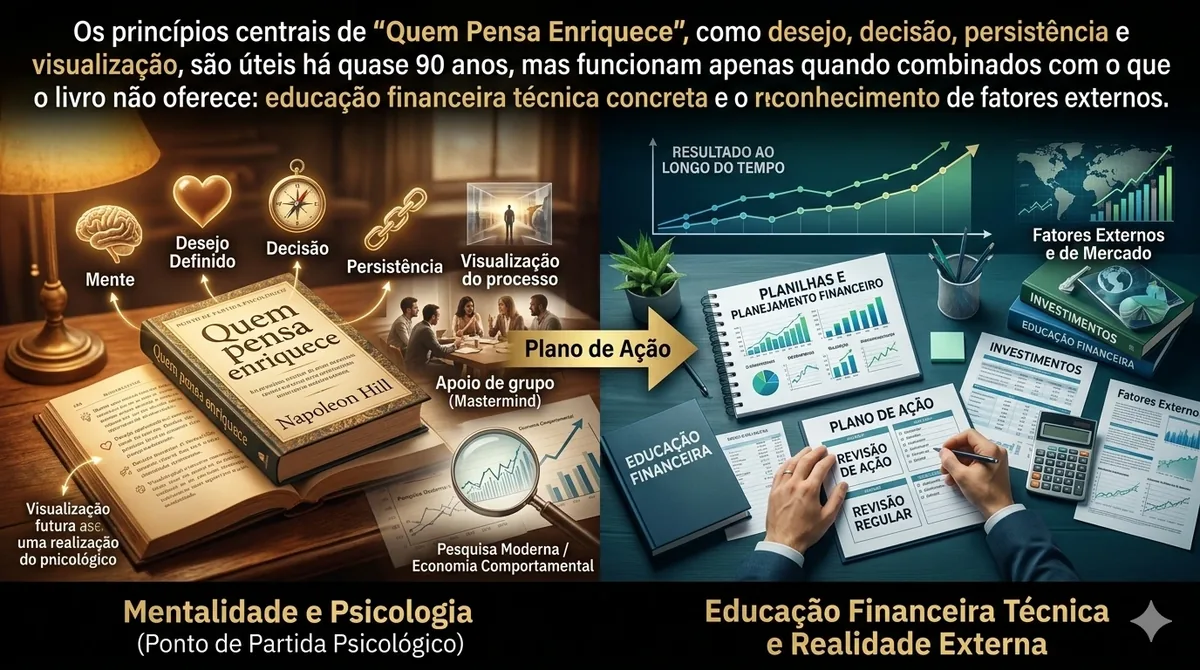
Perguntas frequentes
"Quem Pensa Enriquece" realmente ensina como ficar rico?
Não no sentido de uma fórmula garantida. O livro apresenta princípios comportamentais, como desejo definido, decisão e persistência, que podem ajudar na definição e execução de metas financeiras, mas não substituem educação financeira técnica nem garantem nenhum resultado específico.
O que é o conceito de "mastermind" do livro?
É a ideia de reunir um pequeno grupo de pessoas com um objetivo comum, cooperando em harmonia, para produzir um resultado maior do que cada uma alcançaria sozinha. Aplicado a finanças, isso vira ter um parceiro de responsabilidade financeira ou participar de uma comunidade de apoio.
Visualizar minhas metas financeiras realmente ajuda a alcançá-las?
Pesquisas sobre definição de metas mostram que visualizar o processo e montar planos de ação específicos ajuda mais do que apenas imaginar o resultado final. Visualização isolada, sem plano concreto, tem pouco efeito real sobre resultados financeiros.
Os princípios de Napoleon Hill têm comprovação científica?
Parcialmente. Ideias como metas específicas e mensuráveis e persistência com hábitos automatizados têm respaldo em pesquisas de definição de metas e economia comportamental. Já a crença de que apenas "pensar positivo" muda a realidade financeira não é sustentada pela ciência.
Ler o livro é suficiente para organizar minhas finanças?
Não. O livro pode ajudar a esclarecer objetivos e criar disposição para agir, mas organizar finanças na prática exige orçamento, controle de gastos e conhecimento sobre dívidas e investimentos, etapas que o livro não aborda em detalhe.
Sobre o autor
Cleilson Silva é o criador do Trilho Financeiro. Formado em Matemática e Administração, com mais de 25 anos de experiência profissional e foco em educação financeira prática, produz conteúdos voltados à organização do dinheiro, planejamento e decisões mais conscientes para a realidade brasileira.