O Manifesto do Sobrevivente Financeiro: como sair das dívidas e recuperar sua vida
Antes de pensar em investimentos ou crescimento financeiro, muitas pessoas precisam vencer uma batalha mais urgente: sobreviver ao peso constante das dívidas.
Este não é um texto sobre cortar cafezinho. É sobre entender por que tanta gente vive escrava do boleto, ver um exemplo numérico de quanto uma dívida ignorada pode crescer e como reconstruir liberdade financeira de forma prática.
- por que o cérebro cai tão facilmente nas armadilhas do consumo;
- como a dívida afeta comportamento, emoções e decisões;
- exemplo numérico: bola de neve x avalanche;
- um plano prático em 3 fases para sair do caos financeiro;
- erros comuns que trazem a pessoa de volta às dívidas;
- como criar um sistema simples para evitar recaídas.
Introdução
Existe um momento em que a dívida deixa de ser apenas um problema financeiro. Ela vira peso emocional, ansiedade constante e sensação de prisão.
O celular vibra, chega mensagem do banco, a fatura cresce, o salário desaparece antes mesmo do fim da semana e a pessoa começa a viver apenas para apagar incêndios.
O problema é que muita gente acredita que isso acontece por irresponsabilidade, quando na prática existe uma mistura de pressão social, consumo impulsivo, falta de educação financeira e sistemas feitos para estimular endividamento constante.
Sobreviver financeiramente, nesse sentido, não é sinônimo de fraqueza. É o que acontece quando renda, custo de vida e um punhado de decisões erradas se encontram no pior momento possível, sem rede de proteção. Entender isso já é o primeiro passo para parar de se culpar e começar a agir.
Por que tantas pessoas vivem presas nas dívidas?
O endividamento raramente nasce de uma única decisão. Normalmente ele é construído aos poucos, através de pequenas escolhas emocionais repetidas por meses ou anos.
O cérebro humano tende a priorizar prazer imediato, conforto rápido e sensação de recompensa instantânea. Por isso o parcelamento parece leve, mesmo quando o impacto futuro será pesado.
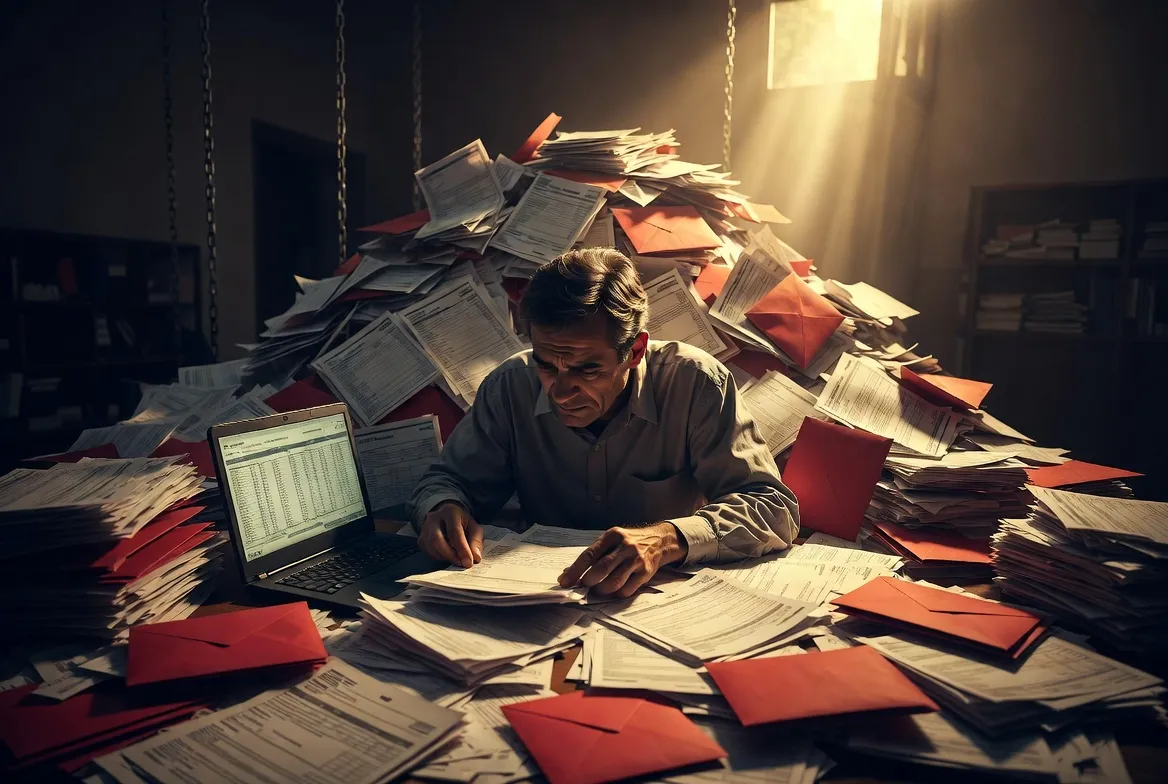
A armadilha emocional do consumo
Quando alguém compra algo parcelado, o cérebro sente prazer imediato, enquanto a dor financeira é adiada.
Isso cria a sensação perigosa de que tudo cabe no orçamento, mesmo quando a renda já está comprometida.
Redes sociais, marketing agressivo e pressão de status amplificam esse comportamento. Muitas pessoas passam a consumir para sustentar uma imagem, não uma necessidade real.
O efeito avestruz financeiro
Outro problema comum é evitar olhar a realidade. Tem gente que prefere não abrir o aplicativo do banco, não revisar a fatura e não somar as dívidas.
Psicologicamente isso funciona como mecanismo de defesa: encarar a situação dói, então a mente tenta ignorar o problema.
Só que dívida ignorada continua crescendo, normalmente acompanhada de juros elevados e mais ansiedade. Uma dívida de R$ 1.500 no rotativo do cartão, com juros próximos a 14,9% ao mês, pode chegar a cerca de R$ 2.274 em apenas 3 meses se ninguém tocar nela um crescimento de mais de 50% em um trimestre de silêncio.
E o efeito não para aí. Se o mesmo silêncio continuar, a curva deixa de ser preocupante e passa a ser assustadora:
| Tempo sem tocar na dívida | Valor acumulado | Crescimento sobre o valor original |
|---|---|---|
| 3 meses | R$ 2.275 | +52% |
| 6 meses | R$ 3.452 | +130% |
| 9 meses | R$ 5.236 | +249% |
| 12 meses | R$ 7.942 | +429% |
Simulação com juros compostos de 14,9% ao mês sobre R$ 1.500, sem nenhum pagamento no período. Valores aproximados.
Em um ano de silêncio, a dívida original mais que quintuplica. Não porque o banco "roubou" ninguém, mas porque juros compostos, quando ignorados, trabalham contra você com a mesma força que trabalham a favor de quem investe. É o efeito bola de neve na sua versão mais cruel.
A falsa ideia de merecimento
Frases como “eu mereço” parecem inofensivas, mas muitas vezes escondem um padrão perigoso: usar consumo como compensação emocional.
O problema não está em gastar. O problema está em transformar estresse, frustração e cansaço em gatilho permanente de compra.
Sem perceber, a pessoa começa a trocar horas de vida por objetos que rapidamente perdem valor, enquanto as parcelas continuam chegando.
Exemplo numérico: bola de neve x avalanche
Considere três dívidas: R$ 300 em um cartão pequeno (juros de 3% ao mês), R$ 800 em um empréstimo pessoal (5% ao mês) e R$ 1.500 no rotativo de um cartão de crédito (14,9% ao mês), com R$ 400 disponíveis por mês para quitação.
| Método | Ordem de ataque | Resultado |
|---|---|---|
| Bola de neve | Menor valor primeiro: R$ 300 → R$ 800 → R$ 1.500 | Motivação rápida, mas o rotativo acumula juros altos enquanto espera |
| Avalanche | Maior juros primeiro: R$ 1.500 (rotativo) → R$ 800 → R$ 300 | Menos juros pagos no total, mas progresso inicial parece mais lento |
Não existe resposta universalmente certa entre os dois métodos: bola de neve funciona melhor para quem precisa de vitórias rápidas para manter a motivação, enquanto avalanche economiza mais dinheiro para quem consegue manter disciplina mesmo sem recompensas imediatas. O importante é escolher um método e seguir com consistência, em vez de ficar paralisado tentando encontrar a estratégia perfeita.
Sinais de que você está no modo sobrevivência financeira
Nem sempre fica óbvio quando alguém entrou nesse modo. Costuma ser gradual, quase silencioso. Alguns sinais ajudam a reconhecer o momento:
- Você paga contas na data limite, sempre no susto, mesmo sabendo o valor com antecedência.
- Você evita abrir o aplicativo do banco ou olhar a fatura fechada por mais de alguns dias.
- Uma parte do salário já nasce comprometida com parcelas antes mesmo de cair na conta.
- Você usa o rotativo ou o cheque especial "só esse mês", repetidamente, mês após mês.
- Pensar em dinheiro gera ansiedade física, não apenas preocupação racional.
Reconhecer dois ou três desses sinais não é motivo de vergonha. É apenas o ponto de partida mais honesto que existe: admitir onde você está antes de decidir para onde quer ir.
A virada de chave: sair do modo sobrevivência
A recuperação financeira começa quando a pessoa decide parar de improvisar.
Não é sobre perfeição. É sobre construir clareza, previsibilidade e pequenas vitórias consistentes.
FASE 1: Diagnóstico brutal da realidade
O primeiro passo é listar absolutamente todas as dívidas: cartão, empréstimos, cheque especial, parcelamentos e contas atrasadas.
Escrever isso no papel ajuda a transformar um medo abstrato em um problema concreto que pode ser enfrentado.
Depois, calcule seus custos essenciais: moradia, comida básica, água, luz e transporte.
Isso ajuda a entender quanto custa sua sobrevivência mensal e cria consciência sobre gastos impulsivos.
FASE 2: Vitórias rápidas contra as dívidas
Para muitas pessoas, sair das dívidas é mais psicológico do que matemático.
Por isso, atacar primeiro as menores dívidas pode gerar motivação, sensação de progresso e fortalecimento emocional para continuar desde que o rotativo de juros altos não fique esquecido por meses, como mostra o exemplo numérico acima.
Cada dívida eliminada funciona como uma confirmação: “eu consigo sair disso”.
Além disso, renegociar dívidas com postura firme costuma trazer melhores resultados do que simplesmente ignorar cobranças.
O tamanho do desconto conseguido nessas negociações costuma surpreender quem nunca tentou: no Desenrola Brasil 2.0, o programa que junta bancos, varejo e governo para renegociar dívidas em atraso, o desconto médio nas negociações de dívidas de famílias chegou a 82%, somando cerca de R$ 20,9 bilhões renegociados em aproximadamente 3,5 milhões de operações em poucos meses. Isso não significa que toda dívida individual vai render esse desconto exato, mas mostra que negociar com postura firme (e comparar mais de uma proposta antes de aceitar) tem, na prática, um potencial de economia muito maior do que a maioria das pessoas imagina antes de tentar.
FASE 3: Criando um sistema que protege seu futuro
O maior erro de quem sai das dívidas é voltar para os mesmos hábitos antigos.
Por isso, organização financeira precisa funcionar de forma simples, automática e sustentável.
Uma estratégia eficiente é dividir o dinheiro em contas separadas:
- Conta de sobrevivência: apenas gastos essenciais;
- Conta de proteção: reserva de emergência;
- Conta livre: dinheiro permitido para lazer sem culpa;
Isso reduz decisões impulsivas e evita que o cartão vire extensão permanente da renda.
Não precisa ser perfeito desde o primeiro mês. Comece com uma proporção simples, como 70% para sobrevivência, 20% para proteção e 10% para a conta livre, e ajuste conforme sua realidade for permitindo. O importante é que o dinheiro tenha destino definido antes mesmo de cair na conta, e não que sobre "o que der" no fim do mês, porque quase sempre não sobra nada.
Automatizar ajuda mais do que força de vontade. Uma transferência programada para a conta de proteção, feita no mesmo dia do recebimento do salário, tira a decisão das suas mãos no momento em que você está mais vulnerável a gastar. Depois de alguns meses, esse hábito deixa de ser esforço consciente e vira apenas parte de como o seu dinheiro funciona.
Erros comuns que trazem a pessoa de volta às dívidas
Os erros mais comuns são comemorar a primeira dívida quitada aumentando gastos em outra área, não criar nenhuma reserva antes de voltar a usar o cartão com liberdade, e tratar a recuperação financeira como um evento único, em vez de um sistema contínuo de hábitos. Sem um sistema que protege o futuro, o ciclo de endividamento tende a se repetir assim que surge o primeiro imprevisto.
Outro erro silencioso é comparar sua jornada com a de outra pessoa. Cada situação financeira carrega uma história diferente: renda, número de dependentes, origem das dívidas, momento de vida. Usar o progresso alheio como régua só produz frustração desnecessária e pode empurrar alguém a tomar atalhos arriscados só para "acelerar" um processo que, por natureza, exige tempo. O ritmo certo é o que você consegue sustentar sem quebrar no meio do caminho.
Conclusão
Sair das dívidas não é apenas reorganizar números. É recuperar clareza mental, autonomia e capacidade de construir futuro.
O boleto não define quem você é. Dívida não é identidade.
Quando a pessoa aprende a enfrentar a realidade, automatizar decisões financeiras e construir disciplina emocional, ela deixa de viver no modo sobrevivência seja pelo método bola de neve, pelo avalanche, ou por uma combinação dos dois.
O objetivo final não é apenas pagar contas. É recuperar liberdade.
Se você reconheceu sua própria história em algum trecho deste texto, comece hoje pelo primeiro passo da Fase 1: escreva, em uma folha de papel ou em uma nota no celular, todas as dívidas que consegue lembrar agora. Não precisa ser perfeito nem completo. Precisa apenas existir, porque é a partir dessa primeira lista honesta que qualquer plano de recuperação deixa de ser intenção e vira ação.
- Agência Brasil — Copom avalia indicadores econômicos e decide sobre a Selic — contexto de taxas de juros, junho de 2026
- Correio Braziliense — resultados do Desenrola Brasil 2.0, desconto médio e volume renegociado
O Trilho Financeiro produz conteúdos voltados para educação financeira prática, organização do dinheiro e decisões mais conscientes para a realidade brasileira.
Próximo passo
Depois de entender como as dívidas se acumulam, o próximo movimento é organizar seu dinheiro com mais clareza:
Como organizar sua vida financeiraPerguntas frequentes
Qual o primeiro passo para sair das dívidas?
O primeiro passo é parar de fugir da realidade financeira e listar todas as dívidas, gastos essenciais e compromissos mensais.
É melhor pagar a dívida menor ou a de maior juros?
Muitas pessoas conseguem manter consistência começando pelas menores dívidas (método bola de neve), porque isso gera sensação de progresso e motivação emocional. Já o método avalanche, que ataca primeiro a dívida de maior juros, costuma economizar mais dinheiro no total.
Como evitar voltar para as dívidas?
Criar reserva de emergência, automatizar o dinheiro e limitar gastos impulsivos ajuda a reduzir risco de recaídas financeiras.
Quanto uma dívida no rotativo do cartão pode crescer se for ignorada?
Com juros próximos a 14,9% ao mês, uma dívida de R$ 1.500 no rotativo pode chegar a cerca de R$ 2.274 em apenas 3 meses se não for atacada, um crescimento de mais de 50% no período.
O que é o método bola de neve e o método avalanche?
O método bola de neve prioriza quitar primeiro as dívidas de menor valor, gerando motivação rápida. O método avalanche prioriza quitar primeiro a dívida com maior taxa de juros, economizando mais dinheiro no total, mesmo que o progresso inicial pareça mais lento.
Sobre o autor

Cleilson Silva é o criador do Trilho Financeiro. Formado em Matemática e Administração, com mais de 25 anos de experiência profissional e foco em educação financeira prática, produz conteúdos voltados à organização do dinheiro, planejamento e decisões mais conscientes para a realidade brasileira.