Planejamento financeiro para famílias sem complicar a rotina da casa
Para organizar as finanças da casa, vale começar por um orçamento mensal realista.
Planejamento financeiro em família não precisa transformar a casa em uma empresa. Neste guia você vai ver como alinhar prioridades, escolher o modelo de divisão de despesas mais justo para a sua realidade (com um exemplo numérico completo) e conduzir conversas sobre dinheiro sem transformá-las em conflito.
- por que famílias se desorganizam mesmo com boa vontade;
- modelos de divisão de despesas: conjunta, separada ou proporcional;
- exemplo numérico: dividindo o orçamento por renda de cada um;
- segundo exemplo: quando a renda de um dos dois é variável;
- como fazer reuniões financeiras curtas e produtivas;
- envolvendo os filhos sem tornar o assunto pesado;
- erros comuns que geram conflito;
- como lidar com imprevistos financeiros em família.
Introdução
Planejamento financeiro em família não precisa transformar a casa em uma empresa. O objetivo não é criar burocracia, e sim alinhar decisões para reduzir tensão e aumentar previsibilidade. Quando ninguém sabe exatamente para onde vai o dinheiro, as escolhas viram atrito: compras discutidas, contas pressionando o mês e sensação de desorganização constante.
Por que famílias se desorganizam mesmo com boa vontade
Famílias se desorganizam menos por falta de boa vontade e mais por ausência de critérios compartilhados. Cada pessoa enxerga prioridade de um jeito, e o dinheiro passa a ser fonte recorrente de ruído. Sem acordo mínimo sobre metas, despesas e limites, o planejamento se fragiliza, mesmo quando todos, individualmente, têm boas intenções.
O peso desse tema é maior do que costuma parecer: uma pesquisa da Serasa apontou que 53% dos brasileiros consideram dinheiro o principal motivo de brigas nos relacionamentos, sendo a falta de planejamento financeiro (33%) e os gastos excessivos com itens supérfluos (32%) os gatilhos mais citados. O dado que mais chama atenção, porém, é outro: 49% dos entrevistados já ocultaram algum problema financeiro do parceiro, o que reforça por que transparência e reuniões financeiras regulares, como as sugeridas mais adiante neste artigo, fazem tanta diferença antes que o silêncio sobre dinheiro vire desconfiança.
Na prática, isso aparece em cenas comuns: um dos dois compra algo maior sem avisar o outro, achando que "não era um valor tão alto assim", enquanto o parceiro vê aquilo como uma quebra de combinado. Ou então um casal decide guardar dinheiro para uma viagem, mas nunca definiu quanto cada um deveria contribuir por mês, e a meta nunca sai do papel. Em nenhum dos dois casos existe má intenção, existe falta de um critério combinado antes que a decisão precise ser tomada. É exatamente esse vácuo que o planejamento familiar preenche.
Modelos de divisão de despesas: conjunta, separada ou proporcional
| Modelo | Como funciona | Indicado para |
|---|---|---|
| Conta conjunta total | Toda a renda entra em uma conta comum | Casais com rendas parecidas e alta confiança mútua |
| Contas separadas com divisão fixa | Cada um paga um valor fixo combinado para as despesas comuns | Casais que preferem autonomia total sobre o restante da renda |
| Divisão proporcional à renda | Cada um contribui com o mesmo % da própria renda | Casais com diferença significativa de renda entre os dois |
Existe ainda um quarto modelo, uma espécie de meio-termo entre os dois extremos: cada pessoa mantém sua conta individual, mas os dois transferem um valor fixo, proporcional ou não, para uma conta conjunta usada exclusivamente para as despesas da casa (aluguel, mercado, contas fixas), enquanto o restante da renda de cada um permanece livre. Esse modelo híbrido costuma agradar casais que querem transparência nas despesas comuns sem abrir mão de autonomia total sobre o próprio dinheiro.
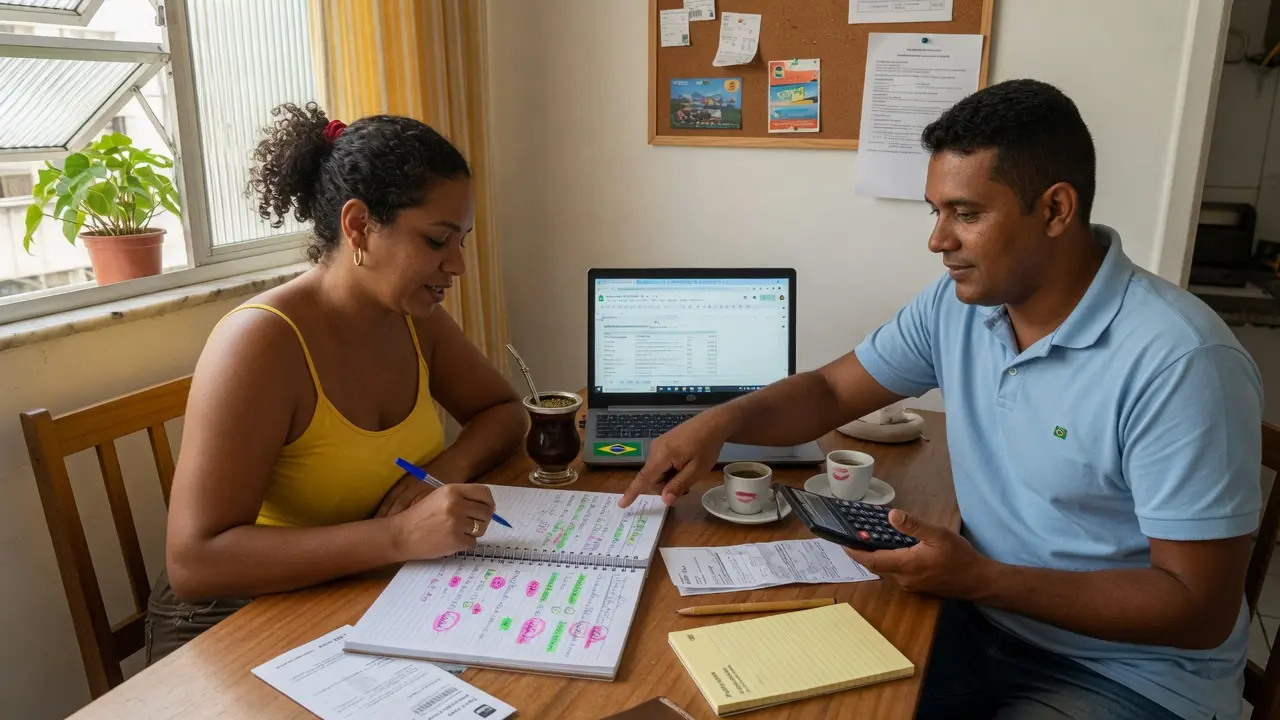
Exemplo numérico: dividindo o orçamento por renda de cada um
Em uma casa com renda total de R$ 5.000 (R$ 3.000 de uma pessoa e R$ 2.000 de outra) e despesas comuns de R$ 3.000 por mês, a divisão proporcional funciona assim:
| Pessoa | Renda | % da renda total | Contribuição para despesas comuns |
|---|---|---|---|
| Pessoa A | R$ 3.000 | 60% | R$ 1.800 |
| Pessoa B | R$ 2.000 | 40% | R$ 1.200 |
Depois da contribuição proporcional, cada pessoa fica com R$ 1.200 (Pessoa A) e R$ 800 (Pessoa B) de renda livre para gastos pessoais, reserva individual ou objetivos próprios. Esse modelo costuma ser percebido como mais justo do que dividir ao meio (R$ 1.500 cada), porque respeita a proporção real de cada renda.
Segundo exemplo: quando a renda de um dos dois é variável
O exemplo anterior parte de rendas fixas, mas muitas famílias brasileiras têm pelo menos uma pessoa com renda variável (autônomo, comissionado ou MEI). Nesses casos, a divisão proporcional deve ser recalculada com base na média dos últimos meses, não no mês mais alto. Veja como isso funciona quando a Pessoa B, autônoma, teve entradas de R$ 1.600, R$ 2.400 e R$ 2.000 nos últimos três meses:
| Período | Renda Pessoa A (fixa) | Renda Pessoa B (variável) | Renda total |
|---|---|---|---|
| Mês 1 | R$ 3.000 | R$ 1.600 | R$ 4.600 |
| Mês 2 | R$ 3.000 | R$ 2.400 | R$ 5.400 |
| Mês 3 | R$ 3.000 | R$ 2.000 | R$ 5.000 |
| Média | R$ 3.000 | R$ 2.000 | R$ 5.000 |
Usando a média de R$ 2.000 para a Pessoa B, a divisão proporcional das despesas comuns de R$ 3.000 fica igual ao primeiro exemplo: 60% para a Pessoa A (R$ 1.800) e 40% para a Pessoa B (R$ 1.200). A diferença importante é que, nos meses em que a Pessoa B ganhar acima da média, o excedente deve ir para uma reserva de segurança da própria pessoa, não ser incorporado ao padrão de consumo do mês, e nos meses abaixo da média, essa reserva cobre a diferença sem gerar atraso nas despesas da casa.
Como fazer reuniões financeiras curtas e produtivas
O primeiro passo é mapear despesas fixas, variáveis, dívidas e objetivos da casa. Depois, definir quais contas são prioridade, quanto pode ser destinado a lazer e qual meta merece mais atenção no momento. Reuniões curtas e periódicas (15 a 20 minutos, toda semana ou quinzena) costumam funcionar muito melhor do que conversas longas só em momentos de crise. Um roteiro simples ajuda: (1) números do período, (2) o que saiu do planejado, (3) uma decisão prática para a próxima semana.
Um roteiro fixo, sempre na mesma ordem, reduz o desconforto de "ter que conversar sobre dinheiro" porque a reunião deixa de ser uma surpresa emocional e passa a ser um processo previsível:
- 1. Números do período (5 minutos): quanto entrou, quanto saiu, o que está dentro do esperado.
- 2. Desvios do planejado (5 minutos): qual categoria estourou e por quê, sem julgamento, só constatação.
- 3. Prioridades da próxima semana ou quinzena (5 minutos): o que precisa de atenção antes da próxima reunião.
- 4. Uma decisão prática (5 minutos): um ajuste concreto, não uma intenção vaga, "vamos gastar menos" não é uma decisão, "vamos cozinhar em casa às terças e quintas" é.
Envolvendo os filhos sem tornar pesado
Conforme a idade, envolver os filhos em decisões simples (como definir um limite de mesada, ou explicar por que uma compra foi adiada) ajuda a formar hábitos financeiros mais saudáveis desde cedo, sem transformar o assunto em fonte de ansiedade para a criança ou adolescente. O tom da conversa importa mais do que o conteúdo técnico nessa fase.
A forma de envolver muda conforme a idade: crianças pequenas (até 8 anos) se beneficiam de exemplos concretos, como um cofrinho transparente onde veem o dinheiro se acumulando para algo que desejam. Pré-adolescentes (9 a 13 anos) já conseguem entender a diferença entre "quero" e "preciso", e uma mesada com regras simples ajuda a praticar isso na prática. Adolescentes mais velhos podem participar de conversas reais sobre o orçamento da casa, incluindo dificuldades, desde que a conversa seja apresentada como informação, não como peso emocional que a criança precisa resolver. Em qualquer idade, o exemplo dos pais pesa mais do que qualquer explicação verbal: uma criança que vê os pais planejando com calma aprende isso como normal, uma criança que só vê brigas sobre dinheiro aprende o oposto.
Erros comuns e ajustes simples
Os erros mais comuns são evitar falar sobre dinheiro, tratar planejamento como cobrança individual e manter decisões importantes sem transparência entre os envolvidos. Também atrapalha muito quando a família tenta controlar tudo sem simplificar as regras, regras complexas demais tendem a ser abandonadas nas primeiras semanas.
- Evitar o assunto até virar crise: conversas adiadas se acumulam e explodem em momentos de maior tensão, como o fechamento do cartão ou uma conta inesperada.
- Tratar planejamento como fiscalização: quando um dos dois assume o papel de "controlador" e o outro de "controlado", a relação com o dinheiro vira fonte de ressentimento.
- Esconder gastos ou dívidas: como mostram os dados da pesquisa Serasa citados acima, quase metade dos casais já ocultou algum problema financeiro do parceiro, o que tende a piorar a situação quando descoberta.
- Regras rígidas demais: um sistema que não permite nenhuma flexibilidade para imprevistos tende a ser abandonado nas primeiras semanas.
Como lidar com imprevistos financeiros em família
Mesmo com planejamento bem feito, imprevistos acontecem: um conserto inesperado do carro, uma consulta médica não coberta pelo plano, um eletrodoméstico que quebra. A diferença entre uma família organizada e uma desorganizada não é a ausência de imprevistos, é ter uma reserva de emergência dedicada para esses casos, separada do orçamento mensal e das metas de médio prazo. Quando o imprevisto é coberto pela reserva, ele vira um evento pontual e resolvido. Quando não existe reserva, o imprevisto vira uma dívida no cartão ou um empréstimo, e o problema deixa de ser pontual para se tornar um novo compromisso mensal, exatamente o tipo de erro que mais desorganiza o planejamento familiar ao longo do tempo. Para entender como dimensionar essa reserva, veja nosso guia sobre reserva de emergência.
Vale também combinar, com antecedência, quem aciona a reserva e em que situações isso é justificável, evitando que o recurso seja usado para gastos que poderiam esperar o próximo mês. Esse combinado prévio evita discussões no calor do momento, justamente quando a família mais precisa de cooperação.
Conclusão
Planejamento financeiro para famílias funciona quando traz clareza, divisão justa de responsabilidade (como no exemplo proporcional de 60-40) e menos conflito desnecessário. A melhor organização da casa não é a mais complexa, é a que todos entendem e conseguem seguir.
- Exemplo numérico ilustrativo, elaborado pela equipe editorial do Trilho Financeiro com base em modelos comuns de divisão de despesas familiares
- CNN Brasil / Serasa — pesquisa sobre dinheiro como principal motivo de conflitos em relacionamentos
O objetivo do Trilho Financeiro é ajudar o leitor a sair do improviso e construir estabilidade com clareza. Use este conteúdo como ponto de partida para agir, revisar e ajustar sua rotina financeira.
Próximo passo
Depois de alinhar a casa, vale transformar os planos em direção clara:
Definir metas financeiras
Perguntas frequentes
Preciso detalhar cada gasto da família?
Não necessariamente. O mais importante é ter visibilidade das principais categorias e dos compromissos do mês, com uma reunião curta semanal para revisar o que precisa de ajuste.
Como evitar brigas ao falar de dinheiro?
Focando em prioridades, números e próximos passos, sem transformar a conversa em acusação. Um roteiro fixo de reunião (números, prioridades, decisões) ajuda a manter o foco em soluções.
Família com renda variável consegue se planejar?
Consegue, desde que trabalhe com a média de entrada dos últimos meses (não o mês mais alto), margem de segurança e revisão mais frequente do orçamento.
É melhor ter conta conjunta ou contas separadas no casal?
Não existe resposta única. O modelo proporcional à renda (cada um contribui de acordo com o que ganha para uma conta ou fundo comum das despesas da casa) costuma ser mais justo quando há diferença significativa de renda entre os dois.
Como dividir despesas quando um ganha mais que o outro?
A divisão proporcional à renda é geralmente mais justa que a divisão 50-50: cada pessoa contribui com o mesmo percentual da própria renda, não o mesmo valor em reais. Em uma casa com renda total de R$ 5.000, dividida entre R$ 3.000 e R$ 2.000, a divisão proporcional resulta em 60% e 40% das despesas comuns, respectivamente.
Sobre o autor

Cleilson Silva é o criador do Trilho Financeiro. Formado em Matemática e Administração, com mais de 25 anos de experiência profissional e foco em educação financeira prática, produz conteúdos voltados à organização do dinheiro, planejamento e decisões mais conscientes para a realidade brasileira.