Como usar o Pix de forma inteligente no controle financeiro do dia a dia
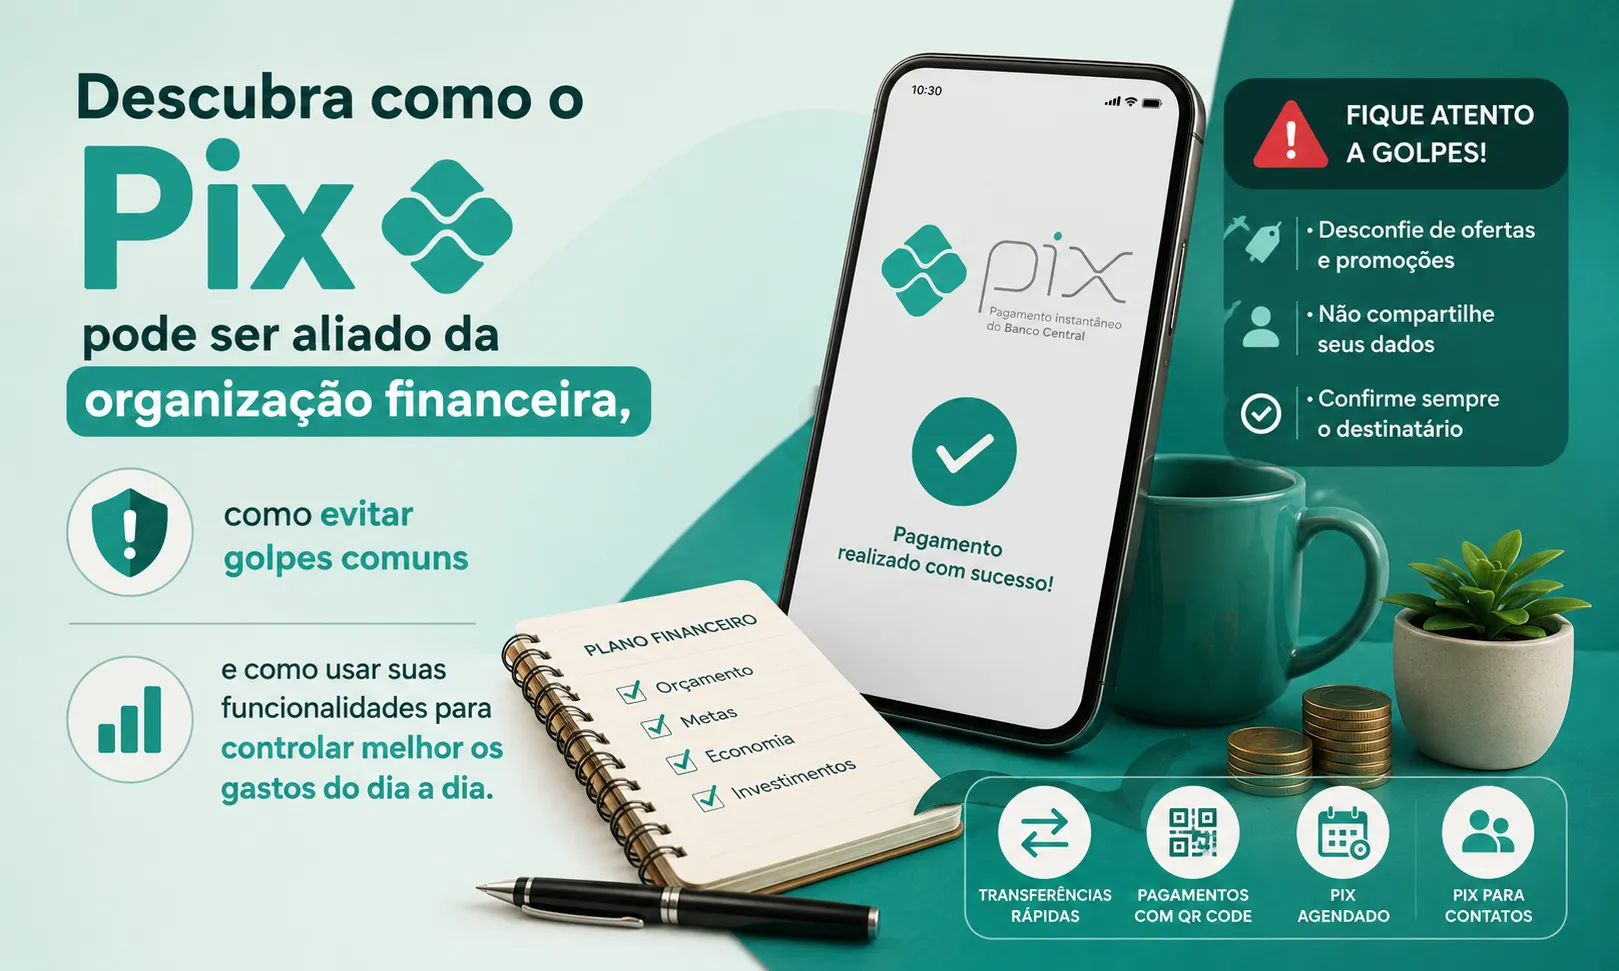
Descubra como o Pix pode ser aliado da organização financeira, veja um exemplo numérico de quanto uma revisão semanal do extrato pode revelar, e aprenda a evitar golpes comuns e usar o Pix Agendado e Automático a seu favor.
- como o Pix pode ajudar no controle financeiro;
- Pix Agendado x Pix Automático: quando usar cada um;
- exemplo numérico: o que a revisão semanal do extrato revela;
- Pix e gastos impulsivos: o cuidado necessário;
- segurança no Pix e o Mecanismo Especial de Devolução (MED);
- como organizar pagamentos mensais com o Pix.
O Pix transformou a forma como o dinheiro circula no Brasil
Desde sua chegada em 2020, o Pix se tornou um dos sistemas de pagamento mais adotados do mundo em velocidade de implementação. A instantaneidade, a gratuidade para pessoas físicas e a disponibilidade 24 horas por dia tornaram o Pix indispensável para a maioria dos brasileiros em qualquer situação.
Mas o Pix é apenas uma ferramenta. A velocidade e a facilidade do Pix, que são suas maiores vantagens, também criam novos riscos: compras impulsivas ficam ainda mais fáceis, transferências descuidadas são difíceis de reverter e golpes ficam mais elaborados e convincentes a cada ano.
Vale notar que o Pix não é uma categoria única de uso: ele funciona como transferência entre pessoas físicas, como meio de pagamento em comércios físicos e digitais (via QR Code), como forma de cobrança recorrente (Pix Automático) e até como canal de recebimento para autônomos e pequenos negócios. Cada um desses usos tem implicações diferentes para o controle financeiro. Uma transferência para um amigo tem baixo risco de repetição indevida, enquanto uma cobrança recorrente automática exige atenção redobrada, porque o valor sai da conta sem uma ação manual a cada mês.
Como o Pix pode ajudar no controle financeiro
O extrato do Pix é uma ferramenta poderosa de controle financeiro que muita gente subutiliza. Cada transação fica registrada com data, valor, destinatário e descrição. Uma prática simples é revisar o extrato do Pix semanalmente, separando as transações por categoria: alimentação, transporte, serviços, pagamentos pessoais. Esse exercício revela padrões de gasto que muitas vezes passam despercebidos.
Para tornar essa revisão mais eficiente, vale usar a própria descrição do Pix a seu favor. Muitos aplicativos bancários permitem adicionar uma mensagem ou categoria a cada transferência enviada. Usar esse campo com um padrão simples ("mercado", "assinatura", "transporte") transforma o extrato em uma planilha de categorização automática, sem precisar copiar cada lançamento manualmente para um aplicativo separado depois. Quem prefere um controle mais estruturado pode complementar essa rotina com uma planilha simples ou um aplicativo de finanças, como descrito em como usar aplicativos para controlar gastos sem complicar, mas mesmo sem nenhuma ferramenta extra, o extrato do Pix já entrega boa parte da informação necessária.
Pix Agendado x Pix Automático: quando usar cada um
| Funcionalidade | Como funciona | Melhor uso |
|---|---|---|
| Pix Agendado | Transferência única programada para uma data futura | Aluguel, condomínio, contas com vencimento fixo e valor conhecido |
| Pix Automático | Autorização recorrente para um recebedor cobrar automaticamente | Assinaturas, mensalidades e serviços recorrentes com valor variável |
Outra forma inteligente de usar o Pix é aproveitar a funcionalidade de "Pix Agendado" para pagamentos recorrentes com data definida, eliminando atrasos por esquecimento e as multas e juros associados. Já o Pix Automático funciona de forma parecida com um débito automático tradicional, mas dentro do próprio sistema Pix, sendo útil para cobranças recorrentes que você já reconhece e confia.
Como organizar suas chaves Pix para reduzir erros e riscos
Um cuidado pouco discutido é a organização das próprias chaves Pix. É possível cadastrar CPF, e-mail, número de celular ou uma chave aleatória, e cada tipo tem vantagens e riscos diferentes:
- CPF é a chave mais fácil de ser lembrada por quem paga, mas também é um dado sensível: evite divulgar o CPF como chave em anúncios públicos ou perfis abertos de redes sociais, para reduzir a exposição a fraudes com o documento.
- E-mail e celular são práticos para uso pessoal, mas se você trocar de número ou de conta de e-mail, precisa lembrar de atualizar o cadastro em todos os bancos onde a chave estiver ativa, para não perder pagamentos direcionados à chave antiga.
- Chave aleatória é a opção mais segura contra exposição de dados pessoais, porque gera um código sem relação direta com CPF, e-mail ou celular. É a chave recomendada para quem recebe pagamentos de desconhecidos, como vendedores autônomos e prestadores de serviço.
Manter apenas as chaves realmente necessárias ativas, revisando periodicamente quais estão cadastradas em quais bancos, reduz a superfície de erro e de exposição. É comum uma pessoa esquecer que uma chave antiga ainda está vinculada a uma conta que não usa mais, o que pode gerar recebimentos perdidos ou confusão em uma eventual portabilidade de chave entre instituições.
Exemplo numérico: o que a revisão semanal do extrato revela
Considere uma pessoa que, ao revisar o extrato do Pix por quatro semanas seguidas, percebe o seguinte padrão:
| Categoria identificada no extrato | Gasto médio semanal | Gasto médio mensal |
|---|---|---|
| Delivery e conveniência via Pix | R$ 60 | R$ 240 |
Se metade desse valor (R$ 120 por mês) fosse redirecionada para Tesouro Selic (14,25% a.a. em julho de 2026), o acúmulo em 12 meses chegaria a aproximadamente R$ 1.532. Esse tipo de descoberta só é possível porque o Pix registra automaticamente cada transação, algo que passava despercebido quando o pagamento era feito em dinheiro físico ou de forma menos rastreável.
Essa mesma revisão semanal costuma revelar mais de uma categoria de gasto silencioso ao mesmo tempo. Um exemplo mais completo, somando duas categorias comuns identificadas no extrato de Pix ao longo de um mês:
| Categoria identificada no extrato | Gasto médio mensal |
|---|---|
| Delivery e conveniência | R$ 240 |
| Assinaturas e serviços recorrentes esquecidos | R$ 90 |
| Total identificado | R$ 330 |
Redirecionando esse total de R$ 330 por mês para Tesouro Selic (14,25% a.a.), o acúmulo em 12 meses chegaria a cerca de R$ 4.213, mostrando como a soma de pequenos vazamentos identificados pelo próprio extrato do Pix pode representar um valor relevante ao final de um ano, sem exigir nenhum corte drástico de uma única categoria isolada.
Pix e gastos impulsivos: o cuidado necessário
A facilidade do Pix é uma faca de dois gumes. Quando pagar é tão simples quanto abrir o aplicativo do banco e digitar uma chave, a barreira psicológica entre o desejo e a compra diminui significativamente. Algumas práticas ajudam a criar essa barreira de volta: estabeleça um limite diário de Pix no seu banco para o período noturno e fins de semana; adote a regra das 24 horas para qualquer Pix não planejado acima de um valor que você mesmo define como relevante. Para aprofundar o tema, leia como parar de gastar por impulso sem viver se cobrando.
Segurança no Pix e o Mecanismo Especial de Devolução (MED)
Golpe do falso comprador: alguém envia um comprovante de Pix falso antes de retirar o produto. Sempre confira o extrato bancário real (não apenas o comprovante enviado) antes de entregar qualquer item.
Golpe do falso funcionário de banco: ligam pedindo que você faça uma transferência para "proteger o dinheiro". Bancos nunca pedem isso por telefone. Encerre a ligação imediatamente.
Clonagem de WhatsApp: fraudadores clonam o número de um conhecido e pedem Pix com urgência. Sempre confirme por ligação de voz antes de enviar dinheiro a qualquer pedido urgente recebido por mensagem.
Phishing por SMS ou e-mail: mensagens falsas com links que levam a páginas idênticas às do seu banco. Nunca acesse o aplicativo do banco por links recebidos por mensagem.
Se mesmo assim você cair em um golpe, acione o Mecanismo Especial de Devolução (MED) diretamente pelo aplicativo do seu banco o quanto antes, é um instrumento do Banco Central que permite solicitar o bloqueio e a devolução de valores enviados por fraude. Quanto mais rápido o registro da ocorrência, maior a chance de bloqueio dos valores antes que sejam repassados pelo golpista.
Vale reforçar um princípio comum a todos esses golpes: eles funcionam criando urgência. Seja um comprovante falso, uma ligação de "banco", um pedido de um contato clonado ou um link recebido por SMS, o objetivo do golpista é sempre reduzir o tempo que você tem para pensar antes de agir. Por isso, a defesa mais eficaz contra qualquer golpe de Pix é a mesma: diante de pressa e urgência, pare, confirme por um canal independente (ligação de voz para o número já salvo, acesso direto ao aplicativo do banco, nunca por um link recebido) e só então decida.
Erros comuns no uso do Pix e como evitá-los
Além dos golpes praticados por terceiros, existem erros do próprio usuário que geram prejuízo ou dor de cabeça, mesmo sem fraude envolvida:
- Digitar a chave errada de cabeça sempre confira o nome e a instituição que aparecem na tela de confirmação antes de finalizar qualquer Pix, principalmente para valores mais altos ou destinatários novos.
- Não revisar cobranças automáticas autorizar um Pix Automático e nunca mais checar o valor cobrado é um erro comum; assinaturas reajustam preços com o tempo, e sem revisão periódica esse aumento passa despercebido.
- Usar o Pix como conta corrente informal transferir valores para terceiros guardarem "dinheiro emprestado" via Pix sem qualquer registro complementar dificulta cobrar de volta em caso de esquecimento ou desentendimento.
- Ignorar o limite noturno muita gente desativa o limite de segurança noturno por comodidade, justamente o horário em que boa parte das fraudes por engenharia social acontece.
Como usar o Pix para organizar pagamentos mensais
Uma estratégia prática é criar uma rotina mensal de pagamentos via Pix agendado. Nas primeiras semanas de cada mês, agende via Pix os pagamentos de todas as contas que você já sabe que vencerão naquele mês: aluguel, condomínio, serviços fixos. Com os pagamentos agendados, você elimina a gestão ativa desses compromissos e reduz o risco de esquecimentos. Essa visão antecipada é um dos fundamentos do controle financeiro pessoal e do orçamento mensal realista.
Essa rotina fica mais simples quando organizada em três blocos, logo depois de receber o salário ou a renda principal do mês: primeiro, agende os compromissos fixos com data certa (aluguel, condomínio, financiamentos); depois, separe o valor de contas variáveis com vencimento conhecido, mas valor que muda mês a mês (água, luz, cartão); por último, defina o teto de gastos livres via Pix para o restante do mês, incluindo delivery e conveniência. Fazer essa separação logo no início do mês, em vez de pagar cada conta conforme ela vence, reduz a sensação de que "o dinheiro sempre acaba antes do fim do mês", porque o compromisso já está reservado e visível desde o primeiro dia.
Conclusão
O Pix é uma das maiores inovações financeiras recentes no Brasil e uma ferramenta genuinamente poderosa para quem sabe usá-la com inteligência. Controlar o extrato regularmente, configurar limites de segurança, usar o agendamento e o Pix Automático para pagamentos recorrentes, conhecer os golpes mais comuns e manter a disciplina com gastos impulsivos são as práticas que transformam o Pix em aliado do controle financeiro, como mostra o exemplo dos R$ 1.532 que podem ser construídos apenas revisando o próprio extrato com atenção.
- Banco Central do Brasil — Pix — regras, funcionalidades e Mecanismo Especial de Devolução (MED)
O objetivo do Trilho Financeiro é ajudar o leitor a sair do improviso e construir estabilidade com clareza. Use este conteúdo como ponto de partida para agir, revisar e ajustar sua rotina financeira.
Perguntas frequentes
Preciso começar com muito dinheiro?
Não. Em finanças pessoais, o avanço sustentável normalmente vem de ajustes progressivos e consistentes, e o Pix é uma ferramenta que ajuda justamente nesse acompanhamento diário.
Como saber se estou no caminho certo?
Acompanhe seus números, seus hábitos e a redução de pressão financeira ao longo das semanas e meses. Revisar o extrato do Pix semanalmente é uma forma simples de medir esse progresso.
Este conteúdo substitui um consultor financeiro?
Não. Este artigo tem caráter educacional. Para decisões financeiras personalizadas, recomendamos buscar orientação de um profissional qualificado.
Qual a diferença entre Pix Agendado e Pix Automático?
O Pix Agendado programa uma transferência única para uma data futura definida por você. O Pix Automático, mais recente, permite autorizar cobranças recorrentes de um mesmo recebedor, funcionando de forma parecida com um débito automático, mas dentro do sistema Pix.
O que fazer se eu cair em um golpe pelo Pix?
Acione o Mecanismo Especial de Devolução (MED) diretamente pelo aplicativo do seu banco o quanto antes. Quanto mais rápido o registro da ocorrência, maior a chance de bloqueio dos valores antes que sejam transferidos novamente pelo golpista.
Sobre o autor

Cleilson Silva é o criador do Trilho Financeiro. Formado em Matemática e Administração, com mais de 25 anos de experiência profissional e foco em educação financeira prática, produz conteúdos voltados à organização do dinheiro, planejamento e decisões mais conscientes para a realidade brasileira.