O que é ativo e passivo nas finanças pessoais? Guia completo com exemplos
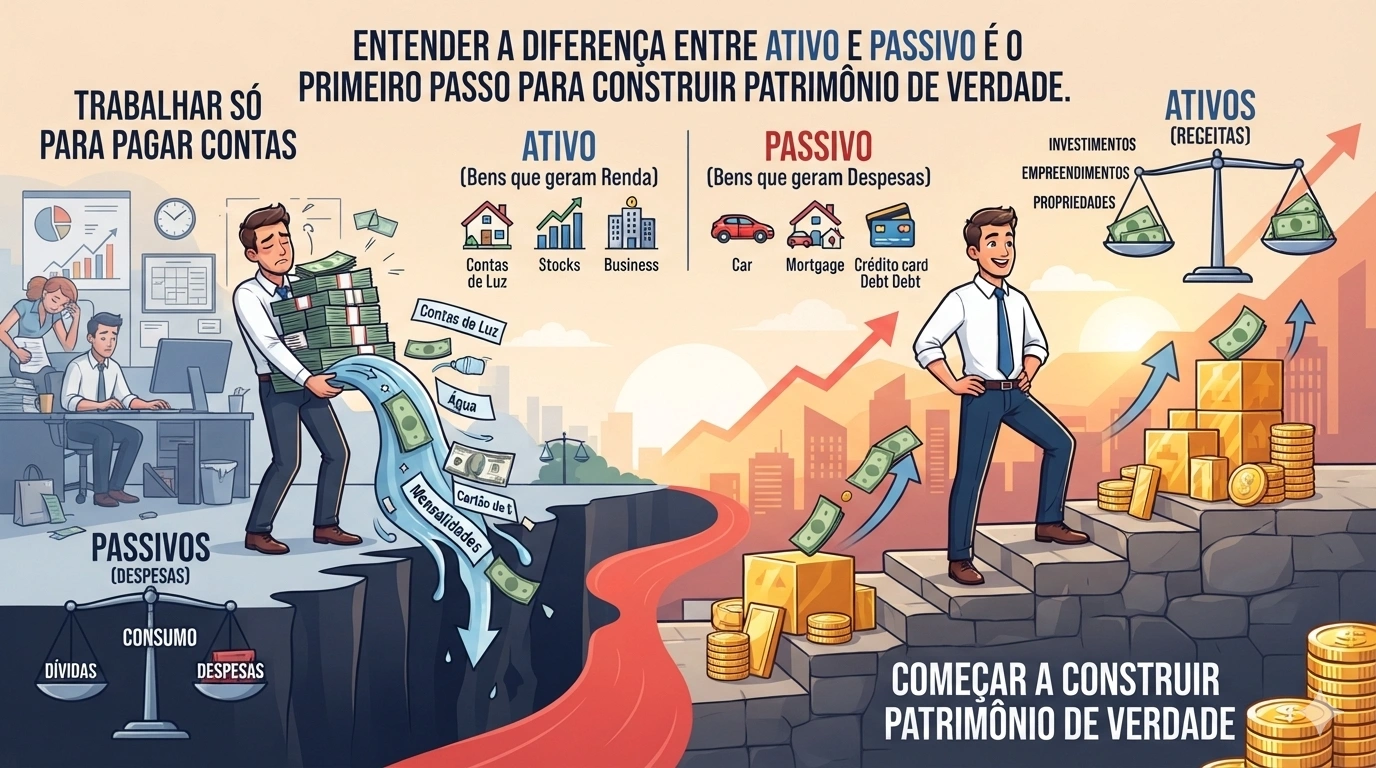
Duas pessoas podem ganhar exatamente o mesmo salário, gastar a mesma quantia por mês e, ainda assim, terminar a década em situações financeiras completamente diferentes. A diferença raramente está em quanto elas ganham é em para onde o dinheiro vai depois que entra na conta. Entender a diferença entre ativo e passivo é o primeiro passo para parar de trabalhar só para pagar contas e começar a construir patrimônio de verdade.
- o que é um ativo e o que é um passivo, na prática;
- por que a definição contábil e a definição popular não são a mesma coisa;
- a "zona cinzenta": casa própria, carro e outros casos que confundem;
- exemplos reais de ativos e de passivos no dia a dia brasileiro;
- exemplo numérico: o que R$ 60.000 viram em 5 anos, dependendo da escolha;
- erros comuns ao aplicar esse conceito;
- um roteiro simples para auditar o que você já tem.
O que é um ativo, na prática
Na contabilidade tradicional, ativo é qualquer bem ou direito que uma pessoa ou empresa possui e que tem valor econômico simplificando, é tudo que você tem. Por essa definição, sua casa, seu carro, o dinheiro na poupança e até os móveis da sala entram na conta como ativos.
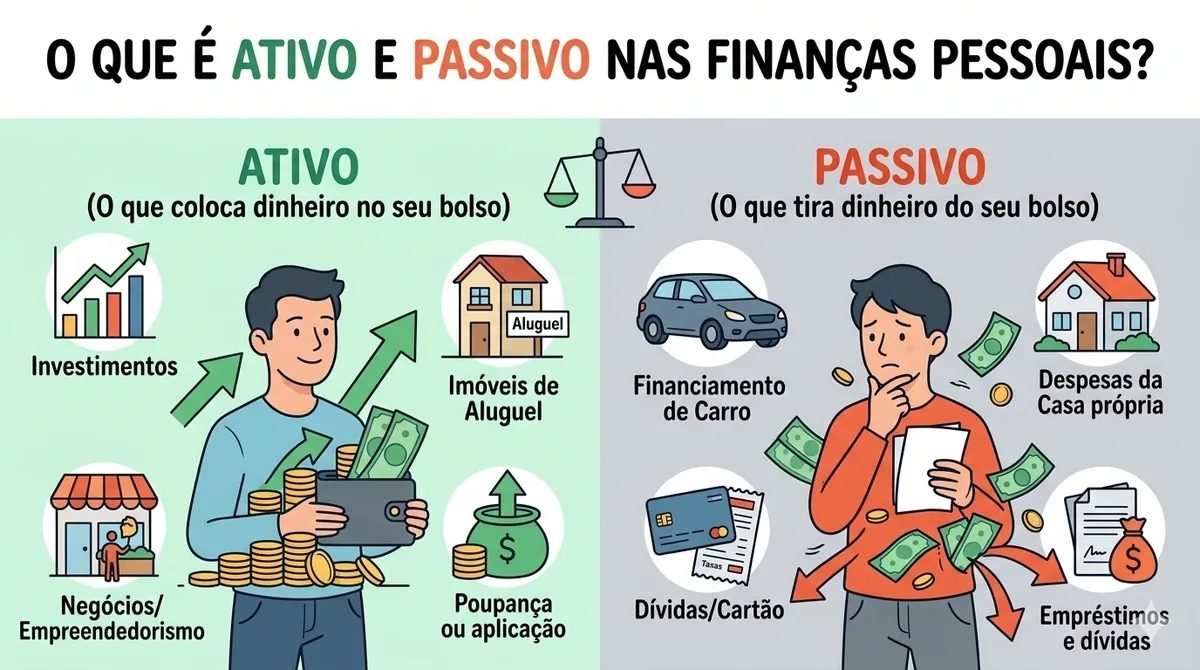
Só que essa definição, embora tecnicamente correta, não ajuda muito quem está tentando organizar a vida financeira e sair do lugar. Foi por isso que o autor Robert Kiyosaki, no livro Pai Rico, Pai Pobre (1997), popularizou uma definição mais prática, olhando não para o que você possui, mas para o que aquilo faz pelo seu bolso todo mês: ativo é tudo que coloca dinheiro no seu bolso, seja gerando renda recorrente, seja se valorizando de forma que possa ser convertido em dinheiro com lucro no futuro.
É essa segunda definição, de fluxo de caixa, que este artigo vai usar a partir daqui, porque é a que realmente ajuda a tomar decisões melhores no dia a dia. Se você já leu nosso resumo de livros clássicos de educação financeira, viu esse conceito passar de forma rápida ali este artigo aprofunda especificamente essa ideia, com exemplos e números.
O que é um passivo, na prática
Seguindo a mesma lógica de fluxo de caixa, passivo é tudo que tira dinheiro do seu bolso de forma recorrente, sem gerar uma contrapartida de renda ou valorização. Isso inclui parcelas de financiamento, juros de dívidas, manutenção de bens que só geram custo, e assinaturas ou serviços que você paga todo mês sem gerar retorno financeiro nenhum.
O ponto central que costuma confundir as pessoas é este: ter um passivo não é necessariamente um erro. Todo mundo tem despesas de moradia, transporte e consumo isso é inevitável e faz parte da vida. O problema não é ter passivos, é não saber diferenciá-los dos ativos e, com isso, gastar energia e dinheiro construindo coisas que parecem patrimônio mas na verdade só geram despesa.
A "zona cinzenta": casa própria, carro e outros casos que confundem
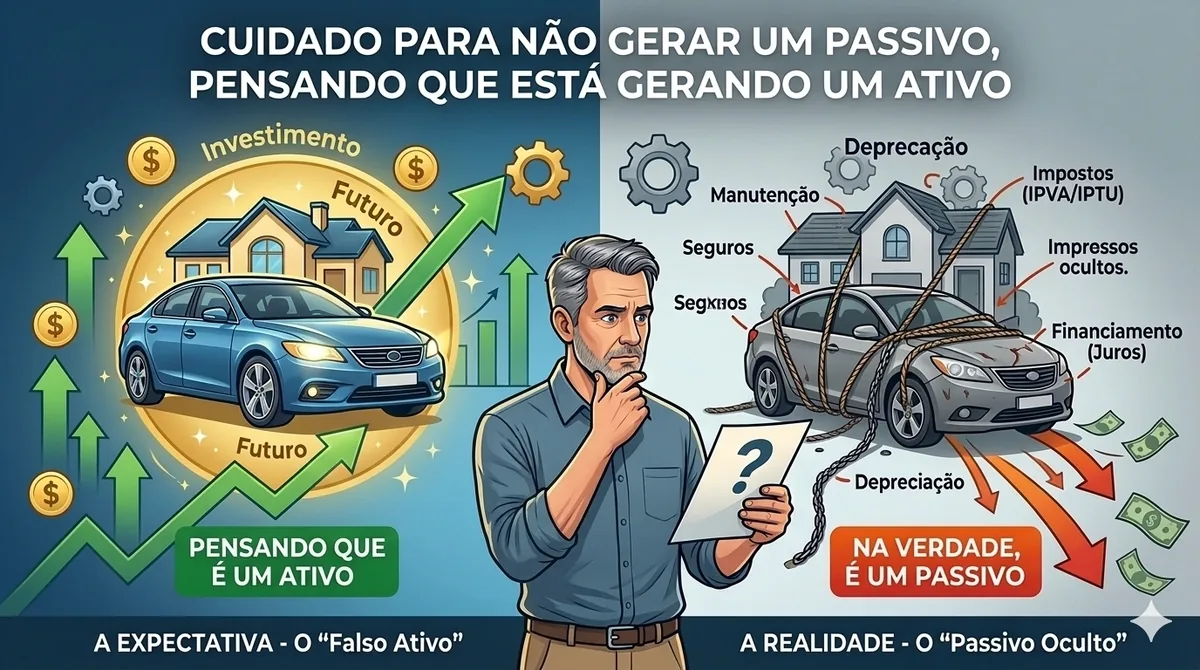
A maior fonte de confusão sobre esse tema é a casa própria. Do ponto de vista contábil, ela é claramente um ativo: você é dono de um imóvel com valor de mercado, que provavelmente vai se valorizar ao longo dos anos. Mas do ponto de vista de fluxo de caixa, enquanto você mora nela e ainda está pagando financiamento, IPTU, condomínio, seguro e manutenção, ela está tirando dinheiro do seu bolso todo mês, sem gerar nenhuma renda. Nesse sentido, ela se comporta como um passivo até o dia em que for alugada para terceiros ou vendida com lucro, momento em que passa a se comportar como um ativo de fluxo de caixa.
O carro segue uma lógica parecida, mas com um agravante: diferente do imóvel, ele quase sempre perde valor de mercado com o tempo, em vez de ganhar. Segundo dados do setor automotivo, um carro novo costuma desvalorizar entre 10% e 20% só no primeiro ano de uso, e a perda de valor tende a se estabilizar em torno de 8% a 12% ao ano nos anos seguintes. Some isso aos custos fixos de manutenção, seguro, IPVA e combustível, e fica claro por que o carro é, para a esmagadora maioria das pessoas, um dos passivos mais caros do orçamento doméstico embora raramente seja tratado como tal.
A exceção que confirma a regra é quando o bem gera renda diretamente: um carro usado para trabalhar em aplicativos de transporte ou entrega, por exemplo, ainda desvaloriza e ainda tem custos, mas parte (ou o todo) desses custos é compensada pela renda gerada, o que muda a conta. O critério nunca é "o que é essa coisa", e sim "o que essa coisa faz pelo meu fluxo de caixa, no fim do mês".
Exemplos práticos de ativos no dia a dia brasileiro
Renda fixa (Tesouro Direto, CDB, LCI/LCA): ao aplicar dinheiro nesses produtos, você recebe juros periodicamente ou no vencimento é a forma mais simples e acessível de começar a construir ativos, mesmo com valores pequenos.
Ações que pagam dividendos e Fundos Imobiliários (FIIs): além da possível valorização das cotas, esses investimentos distribuem parte dos lucros periodicamente para quem os possui, gerando renda passiva recorrente.
Imóvel alugado a terceiros: diferente da casa própria ocupada pelo dono, um imóvel alugado gera receita mensal que, descontados os custos de manutenção e impostos, coloca dinheiro no bolso todo mês.
Um negócio próprio lucrativo: mesmo pequeno, um negócio que gera lucro líquido positivo de forma consistente é um ativo, especialmente quando consegue funcionar com menos dependência direta do tempo do dono.
Conhecimento e habilidades que aumentam sua capacidade de renda: embora não seja um ativo financeiro no sentido estrito, uma qualificação que aumenta seu salário ou abre novas fontes de renda tem efeito parecido: aumenta o dinheiro que entra no seu bolso ao longo do tempo.
Exemplos práticos de passivos no dia a dia brasileiro
Carro financiado: soma a desvalorização do bem aos juros do financiamento, ao seguro, ao IPVA e à manutenção um dos passivos mais subestimados do orçamento familiar, como mostra o exemplo numérico mais adiante.
Cartão de crédito rotativo: uma das dívidas mais caras do mercado brasileiro, com taxas que historicamente ultrapassam 400% ao ano quando não paga integralmente é dinheiro saindo do bolso sem nenhuma contrapartida de patrimônio.
Assinaturas e serviços não utilizados: streamings esquecidos, academias não frequentadas e aplicativos pagos que ninguém usa parecem pequenos isoladamente, mas somados formam um passivo recorrente silencioso no orçamento.
Imóvel financiado para moradia própria: como discutido na seção anterior, enquanto ocupado pelo próprio dono e ainda financiado, funciona como passivo de fluxo de caixa, mesmo sendo um ativo contábil.
Empréstimos consignados ou pessoais usados para consumo: quando o dinheiro emprestado é usado para comprar bens que não geram renda nem se valorizam, o resultado é dívida pura, sem contrapartida de patrimônio construído.
Exemplo numérico: o que R$ 60.000 viram em 5 anos, dependendo da escolha
Para tornar esse conceito concreto, veja duas pessoas que têm exatamente os mesmos R$ 60.000 disponíveis. A primeira usa o valor para comprar um carro 0km à vista, um passivo típico. A segunda investe o mesmo valor a uma taxa de referência de 12% ao ano, comum em simulações de renda fixa de longo prazo, um ativo típico. Usando uma depreciação de 15% no primeiro ano e 10% ao ano nos quatro anos seguintes (dentro da faixa observada no mercado automotivo brasileiro) e custos fixos anuais de R$ 6.000 com seguro, IPVA e manutenção:
| Caminho escolhido | O que acontece com os R$ 60.000 | Resultado em 5 anos |
|---|---|---|
| Comprar um carro (passivo) | O valor do carro cai para R$ 33.461,10 só de depreciação, além de R$ 30.000 gastos em custos fixos no período | R$ 33.461,10 em bem que ainda desvaloriza + R$ 30.000 já gastos |
| Investir a 12% a.a. (ativo) | O valor rende juros compostos ano após ano, sem gerar custos adicionais | R$ 105.740,50, disponível e ainda rendendo |
A diferença patrimonial entre os dois caminhos, com o mesmo valor inicial, passa de R$ 72.000 em apenas 5 anos. Isso não significa que ninguém deveria ter carro o carro pode ser uma necessidade real, dependendo da cidade e da rotina de trabalho. O ponto é outro: quando esse tipo de decisão é tomada sem entender que se trata de um passivo, é comum comprometer todo o dinheiro disponível (ou pior, se endividar) para financiar algo que corrói patrimônio, exatamente na fase da vida em que esse mesmo dinheiro, direcionado a um ativo, teria o maior tempo possível para compor.
Por que esse conceito muda o rumo das finanças de alguém
A maior parte da população não tem um problema de renda ela tem um problema de destino do dinheiro. É perfeitamente possível ganhar um salário considerável e terminar cada mês sem sobra, porque praticamente tudo o que entra é redirecionado para passivos: parcelas, assinaturas, manutenção de bens que só geram despesa. Da mesma forma, é possível ganhar menos e construir patrimônio de forma consistente, direcionando uma fatia pequena e regular da renda para ativos que trabalham em segundo plano, mesmo enquanto a pessoa dorme.
O objetivo prático de entender essa diferença não é eliminar todos os passivos da sua vida isso seria irreal para a maioria das pessoas. O objetivo é fazer com que a coluna de ativos cresça mais rápido do que a coluna de passivos ao longo do tempo, até o ponto em que a renda gerada pelos ativos seja suficiente para cobrir (ou até superar) os passivos inevitáveis do dia a dia. Se você quer entender quanto tempo essa jornada costuma levar na prática, vale a leitura de quanto tempo leva para viver de renda, que detalha essa conta com simulações completas.
Erros comuns ao aplicar esse conceito
O primeiro erro é radicalizar o conceito, tratando qualquer passivo como um erro moral. Ter uma casa própria para morar, mesmo financiada, não é uma decisão financeira ruim por definição envolve segurança, estabilidade e fatores que vão além da conta fria de fluxo de caixa. O problema não é ter o passivo, é não ter clareza sobre ele.
O segundo erro é confundir "ativo" com "qualquer coisa que valorize com o tempo", ignorando o risco e a liquidez. Um ativo que não pode ser convertido em dinheiro quando necessário, ou que está concentrado demais em um único investimento arriscado, ainda expõe a pessoa a problemas mesmo tecnicamente sendo um ativo.
O terceiro erro é negligenciar a reserva de emergência em nome de "só comprar ativos". Sem uma reserva líquida, qualquer imprevisto obriga a pessoa a vender um ativo no pior momento possível ou, pior, a recorrer a dívida cara justamente o passivo mais caro que existe. Antes de acelerar a construção de ativos de longo prazo, vale revisar como organizar sua vida financeira para garantir que a base (orçamento, reserva, dívidas) está estruturada.
Um roteiro simples para auditar o que você já tem
Pegue uma folha (física ou digital) e liste, de um lado, tudo que você possui hoje com algum valor: investimentos, imóveis, veículos, poupança. Do outro lado, escreva ao lado de cada item se ele coloca dinheiro no seu bolso todo mês, tira dinheiro do seu bolso todo mês, ou fica neutro (não gera renda nem custo relevante). Essa simples separação já revela, de forma visual, para onde o seu patrimônio está realmente indo.
Em seguida, escolha um único passivo evitável da lista (uma assinatura não usada, um financiamento de consumo, um cartão rotativo) e trace um plano concreto para eliminá-lo nos próximos meses. Redirecione o valor que sobrar para um ativo simples e acessível, como o Tesouro Direto ou um CDB de liquidez diária. Repita esse processo a cada poucos meses: revisar, eliminar um passivo evitável, redirecionar para um ativo. É um processo lento no início, mas o efeito composto ao longo dos anos, como mostrado no exemplo numérico acima, é exatamente o que separa quem sai do lugar de quem continua no mesmo ponto.
Conclusão
A diferença entre ativo e passivo não é um conceito abstrato de livro de finanças é uma lente prática que muda a forma como você olha para cada decisão de compra. Um carro, uma assinatura, um investimento, até a própria casa: tudo pode ser classificado perguntando uma única coisa, "isso coloca dinheiro no meu bolso ou tira dinheiro do meu bolso, todo mês?".
Ninguém precisa (nem consegue) eliminar todos os passivos da vida. Mas quem entende essa diferença e passa a agir com base nela mesmo que começando devagar, com valores pequenos tem, ao longo dos anos, uma trajetória patrimonial completamente diferente de quem segue gastando sem essa clareza. Como mostra o exemplo numérico deste artigo, a diferença entre os dois caminhos não é sutil: ela se mede em dezenas de milhares de reais, construídos ou perdidos, a partir da mesma quantia inicial.
- Robert Kiyosaki, Pai Rico, Pai Pobre (1997) origem da definição popular de ativo e passivo por fluxo de caixa usada neste artigo
- Localiza faixas de depreciação de veículos no Brasil (10% a 20% no primeiro ano; 8% a 12% ao ano nos anos seguintes)
O objetivo do Trilho Financeiro é ajudar o leitor a sair do improviso e construir estabilidade com clareza. Use este conteúdo como ponto de partida para agir, revisar e ajustar sua rotina financeira.
Perguntas frequentes
Casa própria é um ativo ou um passivo?
Depende do critério. Do ponto de vista contábil tradicional, é um ativo, porque você é dono de um bem com valor de mercado. Do ponto de vista de fluxo de caixa (a definição popularizada por Robert Kiyosaki), enquanto você mora nela e ainda está pagando financiamento, IPTU, condomínio e manutenção, ela se comporta como um passivo, porque só tira dinheiro do seu bolso. Ela só passa a funcionar como ativo de fluxo de caixa se for alugada ou vendida com lucro.
Carro é sempre um passivo?
Na grande maioria dos casos, sim, porque desvaloriza com o tempo e gera custos fixos recorrentes (IPVA, seguro, manutenção, combustível) sem gerar renda. A exceção é quando o carro é usado como ferramenta de trabalho que gera receita líquida positiva, como em aplicativos de transporte ou entrega, caso em que parte do custo pode ser compensada pela renda gerada.
Ter um ativo significa que não posso ter nenhum passivo?
Não é isso. Praticamente todo mundo tem algum passivo (moradia, transporte, custos do dia a dia). O objetivo não é eliminar passivos por completo, e sim ter consciência de quais despesas são passivos e trabalhar para que a coluna de ativos cresça mais rápido do que a de passivos ao longo do tempo.
Investir pouco por mês já conta como construir ativos?
Sim. Um ativo não precisa ser grande para ser um ativo precisa apenas gerar renda ou se valorizar de forma consistente. Um CDB ou Tesouro Direto com aportes pequenos e regulares já é, por definição, um ativo em construção, e o efeito dos juros compostos faz esse valor crescer de forma acelerada ao longo dos anos.
Qual a diferença real, em números, entre comprar um passivo e construir um ativo com o mesmo dinheiro?
Em uma simulação com R$ 60.000: usado para comprar um carro 0km à vista, o valor cai para cerca de R$ 33.461 em 5 anos só de depreciação, além de gerar por volta de R$ 30.000 em custos fixos no período. O mesmo valor investido a 12% ao ano chega a aproximadamente R$ 105.740 em 5 anos. A diferença patrimonial entre os dois caminhos passa de R$ 72.000.
Sobre o autor
Cleilson Silva é o criador do Trilho Financeiro. Formado em Matemática e Administração, com mais de 25 anos de experiência profissional e foco em educação financeira prática, produz conteúdos voltados à organização do dinheiro, planejamento e decisões mais conscientes para a realidade brasileira.