Quadrante do Fluxo de Caixa: as 4 formas de ganhar dinheiro (e como sair do lado errado)
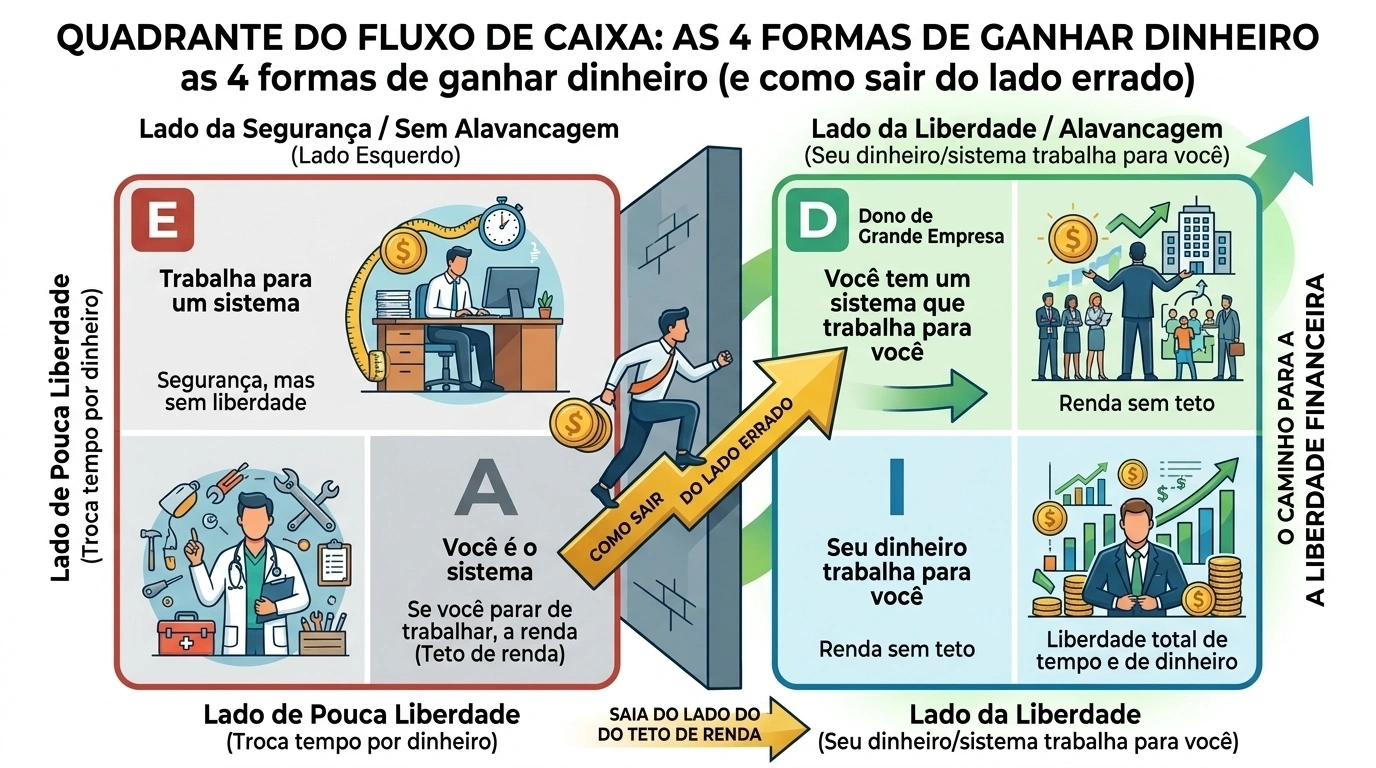
Existem, no fundo, apenas quatro formas de dinheiro entrar na sua conta todo mês. A maioria das pessoas nasce, cresce e se aposenta usando só uma delas sem nunca ter parado para pensar que as outras três existem, e que cada uma tem um teto de renda e um nível de liberdade completamente diferentes. Entender essas quatro formas, e principalmente entender por que duas delas têm teto e as outras duas não, muda a forma como você olha para cada decisão de carreira e de dinheiro daqui para frente.
- de onde vem esse modelo e por que ele importa mais do que parece;
- quadrante E: empregado, o mais comum e o mais limitado em teto;
- quadrante A: autônomo, liberdade de agenda sem liberdade de tempo;
- quadrante D: dono de negócio, a diferença que quase ninguém percebe;
- quadrante I: investidor, dinheiro trabalhando sem depender de horas;
- exemplo numérico: quanto capital equivale a quantas horas de trabalho;
- como migrar de quadrante sem quebrar sua estabilidade atual.
De onde vem esse modelo e por que ele importa mais do que parece
O modelo dos quatro quadrantes foi popularizado por Robert Kiyosaki no livro Quadrante do Fluxo de Caixa, sequência de Pai Rico, Pai Pobre, publicado originalmente em 2000. A ideia central do livro é simples de enunciar, mas profunda na prática: não é só quanto você ganha que determina sua liberdade financeira, é de qual quadrante essa renda vem. Este artigo não é um resumo do livro é uma explicação prática de como aplicar essa lógica à realidade brasileira, com números e exemplos que você pode usar para se posicionar hoje mesmo.
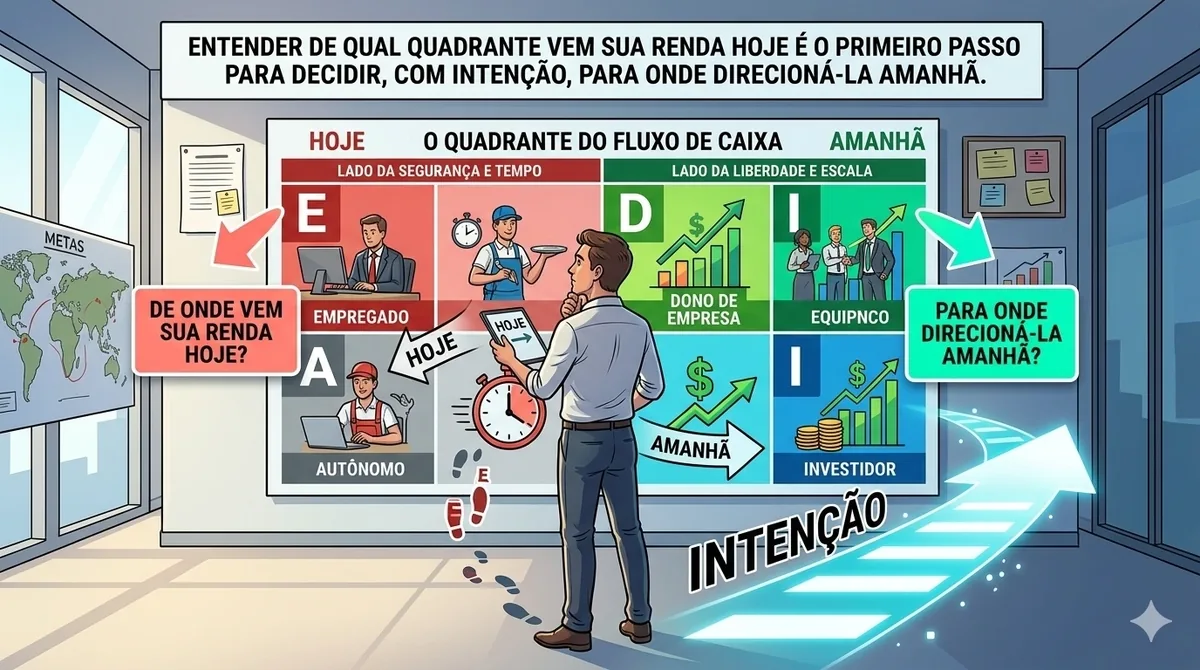
Os quatro quadrantes costumam ser representados pelas letras E (Empregado), A (Autônomo), D (Dono de negócio) e I (Investidor) alguns materiais em português também usam a sigla original em inglês, E-S-B-I (Employee, Self-employed, Business owner, Investor), mas o significado é o mesmo. Os dois primeiros formam o chamado "lado esquerdo" do quadrante, onde a renda depende diretamente do tempo trabalhado. Os dois últimos formam o "lado direito", onde a renda pode crescer através de sistemas e capital, sem depender proporcionalmente de mais horas da própria pessoa.
Quadrante E: Empregado o mais comum e o mais limitado em teto
O empregado troca tempo por dinheiro de forma direta: trabalha um número de horas definido, recebe um salário fixo (ou um salário mais comissões) em troca. É o quadrante onde a maioria dos brasileiros com carteira assinada se encontra, e tem vantagens reais que vale reconhecer: previsibilidade de renda, benefícios trabalhistas (FGTS, 13º, férias remuneradas, INSS) e, dependendo da área, um caminho relativamente claro de crescimento salarial ao longo dos anos.
A limitação estrutural desse quadrante é matemática, não motivacional: existe um número máximo de horas que uma pessoa consegue trabalhar por mês sem comprometer saúde e qualidade de vida. Isso significa que, por mais que o salário por hora suba, a renda total sempre esbarra num teto físico o tempo disponível não escala. Quem quer aumentar a renda dentro desse quadrante normalmente depende de conseguir um salário por hora mais alto (promoção, troca de emprego, especialização), porque aumentar as horas trabalhadas tem um limite muito mais próximo do que parece.
Quadrante A: Autônomo liberdade de agenda sem liberdade de tempo
O autônomo (motorista de aplicativo, freelancer, profissional liberal como advogado, dentista, personal trainer, MEI prestador de serviço) trocou o chefe pela própria liberdade de decidir quando e como trabalhar. Isso é uma conquista real ninguém mais dita o horário mas, do ponto de vista de fluxo de caixa, a lógica de fundo continua praticamente idêntica à do empregado: se essa pessoa parar de trabalhar, a renda para no mesmo mês.
O erro mais comum de quem migra do quadrante E para o A é achar que abriu um negócio, quando na prática apenas trocou de patrão o novo "patrão" agora é a própria demanda de clientes, sem os benefícios trabalhistas que existiam antes. Isso não torna a decisão errada para todo mundo (o ganho de autonomia e, muitas vezes, de renda por hora, é real), mas é importante ter clareza: autônomo ainda é, estruturalmente, um quadrante do lado esquerdo, com o mesmo teto de horas do quadrante E.
Quadrante D: Dono de negócio a diferença que quase ninguém percebe
Aqui mora a confusão mais comum de todo o modelo. Muita gente que se descreve como "empresário" ou "dono do próprio negócio" no Brasil na verdade ainda opera dentro do quadrante A, não do D. O teste prático é simples: se você tirar 30 dias de férias, sem acessar e-mail, sem responder cliente e sem supervisionar ninguém, o negócio continua gerando receita no mesmo nível? Se a resposta for não, ainda é o quadrante A com um CNPJ.
O verdadeiro dono de negócio (quadrante D) constrói sistemas, processos documentados e uma equipe que consegue operar e vender independentemente da presença constante do fundador. Isso pode ser uma rede de lojas com gerentes treinados, uma operação de e-commerce com equipe própria de atendimento e logística terceirizada, ou uma franquia sistematizada. A transição de A para D é, na prática, a mais difícil de todas dentro do modelo, porque exige abrir mão de controle direto e confiar em processos e pessoas, o que vai contra o instinto de quem construiu o negócio sozinho.
Quadrante I: Investidor dinheiro trabalhando sem depender de horas
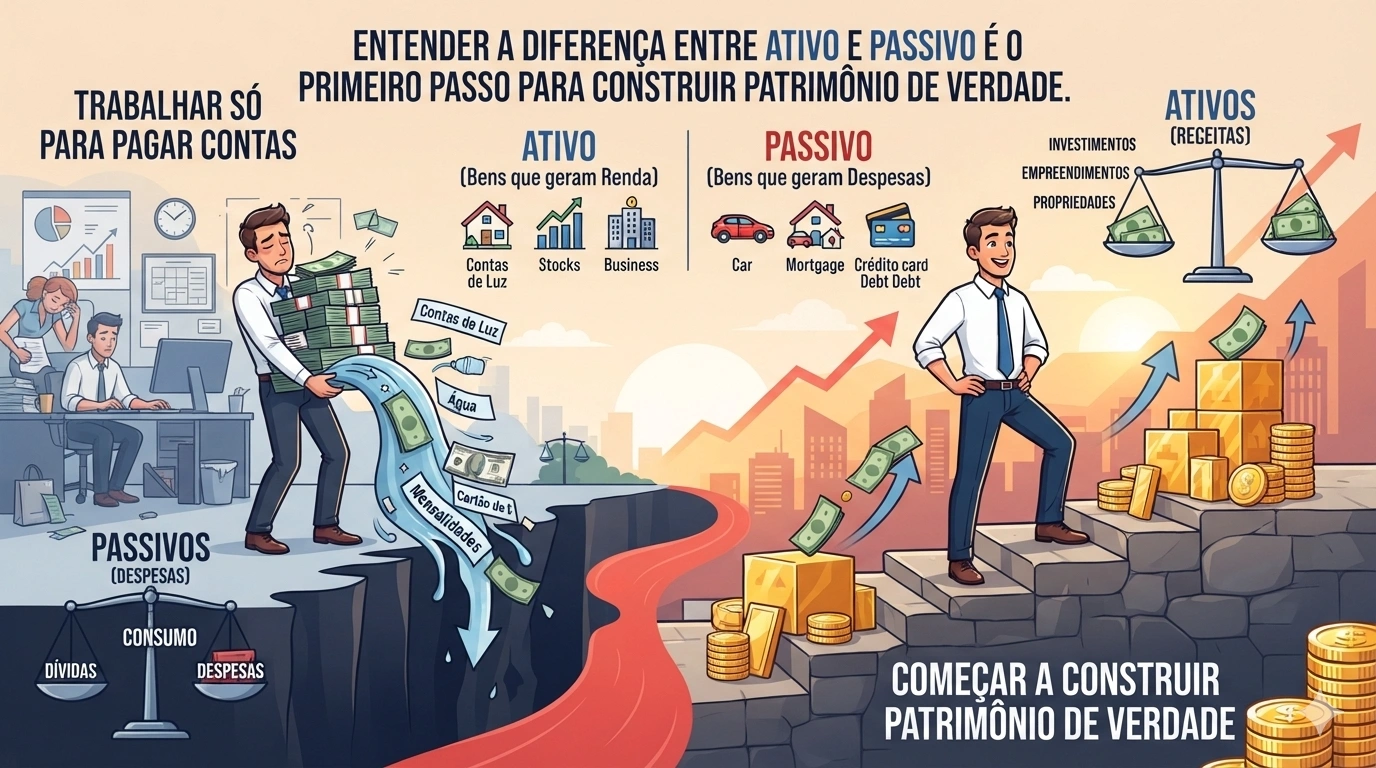
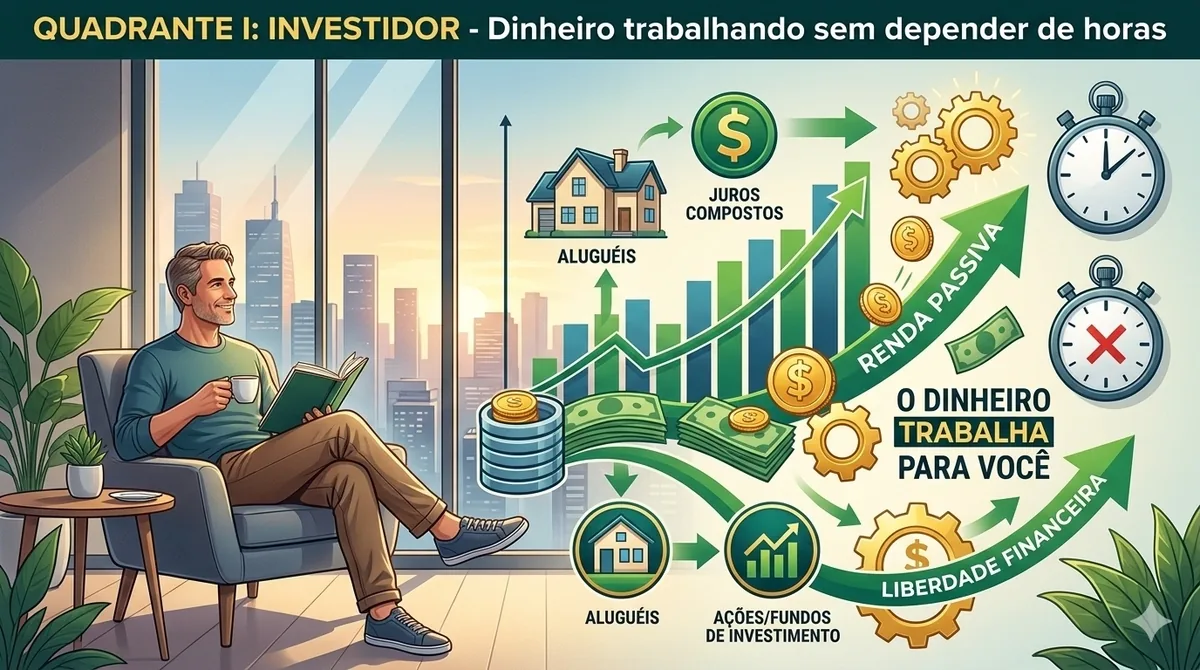
O investidor faz o caminho inverso de todos os outros três: em vez de trocar tempo ou esforço por dinheiro, ele coloca capital para trabalhar em ativos que geram renda de forma recorrente renda fixa (Tesouro Direto, CDB), ações que pagam dividendos, fundos imobiliários, participação em negócios de terceiros. Se você já leu o artigo sobre ativo e passivo deste blog, o quadrante I é, na prática, a aplicação sistemática daquele conceito: transformar dinheiro disponível em ativos que colocam mais dinheiro no bolso, mês após mês, sem depender de mais horas trabalhadas por você.
A vantagem estrutural do quadrante I é que ele não tem o teto de horas que limita os quadrantes E e A. A renda de um investidor pode crescer indefinidamente à medida que o capital investido aumenta, seja pela reinversão dos próprios rendimentos, seja por novos aportes vindos de outra fonte de renda (como um salário do quadrante E, por exemplo). É exatamente essa ausência de teto que o exemplo numérico a seguir torna concreto.
Exemplo numérico: quanto capital equivale a quantas horas de trabalho
Para tornar essa diferença tangível, compare quanto uma pessoa precisaria trabalhar como empregada, ganhando R$ 25 por hora, para obter a mesma renda mensal que diferentes valores de capital gerariam se investidos a uma taxa de referência de 12% ao ano (aproximadamente 0,9489% ao mês, com juros compostos):
| Capital investido (quadrante I) | Renda mensal gerada | Horas equivalentes a R$ 25/h (quadrante E) |
|---|---|---|
| R$ 50.000 | R$ 474,44 | 19,0 horas no mês |
| R$ 200.000 | R$ 1.897,76 | 75,9 horas no mês |
| R$ 550.000 | R$ 5.218,84 | 208,8 horas no mês (quase o limite físico de um mês inteiro de trabalho) |
O ponto central deste exemplo não é o valor específico ele varia conforme a taxa de retorno e o salário por hora de cada pessoa. O ponto é a forma da curva: a renda do quadrante E precisa, cedo ou tarde, esbarrar num teto de horas físicas disponíveis (algo em torno de 220 a 260 horas mensais sustentáveis), enquanto a renda do quadrante I não tem esse teto ela cresce enquanto o capital investido cresce, sem exigir nenhuma hora adicional da pessoa. É essa característica, mais do que o valor em si, que define por que o lado direito do quadrante tende a gerar mais liberdade financeira ao longo do tempo.
Como migrar de quadrante sem quebrar sua estabilidade atual
Migrar de quadrante não significa necessariamente abandonar o atual da noite para o dia, e para a maioria das pessoas isso nem seria responsável. O caminho mais comum e mais seguro é a sobreposição: permanecer no quadrante E (ou A), que garante estabilidade de curto prazo, enquanto se constrói presença progressiva no quadrante I, direcionando uma fatia consistente da renda mensal para ativos, mês após mês, mesmo que os valores iniciais pareçam pequenos.
Se o objetivo for eventualmente migrar para o quadrante D, o primeiro passo prático não é abrir um CNPJ é documentar e sistematizar uma parte do que você já faz hoje, de forma que, teoricamente, outra pessoa pudesse executar aquele processo sem depender de você em cada detalhe. Esse exercício, sozinho, já revela o quanto um negócio ainda depende da presença constante do dono, e é o primeiro passo real para começar a reduzir essa dependência aos poucos.
Independentemente de qual seja o quadrante de destino, o combustível da migração é sempre o mesmo: renda excedente direcionada com consistência. Sem uma base financeira organizada orçamento sob controle, dívidas caras eliminadas, reserva de emergência formada não sobra margem real para investir tempo ou dinheiro na construção de outro quadrante. Por isso, vale revisar como organizar sua vida financeira antes de acelerar qualquer plano de migração entre quadrantes.
Erros comuns ao aplicar esse modelo
O primeiro erro é tratar o quadrante E como um lugar "errado" ou inferior aos demais. Para a esmagadora maioria das pessoas, o emprego é (e provavelmente continuará sendo, por bom tempo) a base de estabilidade que sustenta a transição para os outros quadrantes. O modelo não pede para você abandonar o quadrante E pede para você não depender só dele para sempre.
O segundo erro é confundir "ter um CNPJ" com "estar no quadrante D", como já discutido. O terceiro é achar que o quadrante I exige somas enormes para começar como mostra o exemplo numérico, mesmo valores pequenos já geram renda proporcional é o hábito de direcionar recursos para lá, de forma consistente ao longo dos anos, que constrói o resultado, não um único aporte grande e isolado.
Conclusão
Os quatro quadrantes não são uma hierarquia moral de "melhores" e "piores" formas de ganhar dinheiro são, antes de tudo, uma ferramenta de diagnóstico. Saber de qual quadrante vem a maior parte da sua renda hoje, e entender a diferença estrutural entre o lado que troca tempo por dinheiro e o lado que usa sistemas e capital, é o que permite tomar decisões de carreira e de investimento com intenção, em vez de simplesmente seguir o caminho mais óbvio.
Como mostra o exemplo numérico deste artigo, a diferença entre os dois lados do quadrante não é uma questão de esforço ou mérito é uma questão de teto matemático. Horas no dia são um recurso finito; capital bem direcionado, não. Entender isso não muda sua vida da noite para o dia, mas muda para onde você direciona cada real excedente a partir de agora e é exatamente essa direção, mantida por anos, que separa quem permanece preso ao teto de horas de quem consegue, aos poucos, atravessar para o outro lado.
- Robert Kiyosaki, Quadrante do Fluxo de Caixa (2000) origem do modelo dos quatro quadrantes (E-A-D-I / E-S-B-I) usado neste artigo
- Robert Kiyosaki, Pai Rico, Pai Pobre (1997) livro anterior da mesma série, já abordado em nosso artigo sobre livros clássicos de educação financeira
O objetivo do Trilho Financeiro é ajudar o leitor a sair do improviso e construir estabilidade com clareza. Use este conteúdo como ponto de partida para agir, revisar e ajustar sua rotina financeira.
Perguntas frequentes
O que é o quadrante do fluxo de caixa?
É um modelo que organiza as formas de ganhar dinheiro em 4 categorias: Empregado (E), Autônomo (A), Dono de negócio (D) e Investidor (I). O modelo foi popularizado por Robert Kiyosaki no livro homônimo, sequência de Pai Rico, Pai Pobre, e ajuda a entender por que pessoas com a mesma renda mensal podem ter níveis de liberdade financeira muito diferentes.
Qual a diferença entre autônomo e dono de negócio?
O autônomo é o próprio negócio: se ele parar de trabalhar, a renda para junto. O dono de negócio constrói sistemas, processos e equipe que continuam gerando receita mesmo sem sua presença direta no dia a dia. Muitos microempreendedores brasileiros se veem como donos de negócio, mas na prática ainda operam como autônomos, porque o negócio depende inteiramente deles.
É preciso abandonar o emprego para se tornar investidor?
Não necessariamente, e para a maioria das pessoas isso nem é recomendável de forma abrupta. É perfeitamente possível permanecer como empregado (quadrante E) enquanto direciona parte da renda para construir presença no quadrante I ao longo dos anos, até que a renda de investimentos seja relevante o suficiente para ampliar as escolhas disponíveis.
Por que o lado direito do quadrante costuma gerar mais liberdade financeira?
Porque a renda do lado esquerdo (empregado e autônomo) está diretamente limitada pelo número de horas disponíveis para trabalhar, enquanto a renda do lado direito (dono de negócio e investidor) pode crescer através de sistemas e capital, sem depender proporcionalmente de mais horas da própria pessoa.
Qual o impacto numérico real entre ganhar por hora e ganhar por capital investido?
Em uma simulação com uma taxa de referência de 12% ao ano: um capital de R$ 50.000 investido gera cerca de R$ 474 por mês, equivalente a 19 horas de trabalho a R$ 25 a hora. Um capital de R$ 550.000 gera cerca de R$ 5.219 por mês, equivalente a quase 209 horas de trabalho no mesmo mês, próximo do limite físico de horas disponíveis para uma pessoa trabalhar. O capital investido não tem esse teto de horas.
Sobre o autor
Cleilson Silva é o criador do Trilho Financeiro. Formado em Matemática e Administração, com mais de 25 anos de experiência profissional e foco em educação financeira prática, produz conteúdos voltados à organização do dinheiro, planejamento e decisões mais conscientes para a realidade brasileira.